花旗 中国巨石(600176.SS)26年第三季度前瞻:10月起再度提价每吨1500元人民币;上调预测与目标价
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
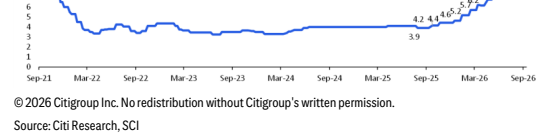
花旗重申对中国巨石(600176.SS)的买入评级并维持Catalyst Watch: Upside标记,目标价由Rmb67上调至Rmb71,基于17.3x 2027E P/E、与历史均值一致;以2026年9月30日15:00股价Rmb39.410计,对应预期股价回报80.2%、预期股息收益率2.4%、预期总回报82.5%。 花旗认为市场争论焦点已从电子布价格能否继续上涨,转向本轮供应紧张能持续多久:生产商10月电子纱报价上调Rmb3,000/t、电子布报价上调Rmb1.5/m,定价周期正延入四季度而非在三季度见顶;7月以来电子布价格已自每米Rmb7.4上涨80%至Rmb13.3,而下游CCL订单在大幅提价下依然坚挺。 花旗预计3Q26E净利润约Rmb2.4bn,环比+45%、同比+175%,其中电子布ASP由二季度Rmb5.7/米升至约Rmb8.6/米、销量约279mn米,电子布净利润约Rmb1.6bn、约占当季盈利的66%,玻纤板块净利润约Rmb0.8bn。 鉴于同比改善幅度,定于10月19日发布的3Q业绩之前可能出现正面盈利预告,构成短期催化。 花旗将2026E/27E/28E净利润上调19%/60%/64%至Rmb8.4bn/Rmb16.4bn/Rmb19.7bn,收入上调+7%/+27%/+31%,盈利预测较Wind一致预期高10%/39%/47%。 粗纱基本面仍相对偏软,但行业持续由粗纱转向细纱正逐步减少有效供给;公司2025年底玻纤产能3.5mnt,居全球第一。
主要观点
- 重申买入评级并给予Catalyst Watch: Upside,目标价由Rmb67上调至Rmb71,基于约17x 2027E P/E、与历史均值一致;现价Rmb39.410对应预期股价回报80.2%、预期股息收益率2.4%、预期总回报82.5%,市值Rmb157,764M(US$23,531M)。
- 争论焦点已从电子布价格能否再涨转向供应紧张持续多久;10月电子纱报价上调Rmb3,000/t、电子布报价上调Rmb1.5/m,表明定价周期延入四季度而非三季度见顶。
- 大幅提价下CCL订单依然坚挺,显示下游需求具有韧性,应能支撑电子材料盈利。
- 3Q26E净利润预计约Rmb2.4bn,环比+45%、同比+175%,主要由电子布提价驱动;电子布ASP由二季度Rmb5.7/米升至约Rmb8.6/米,销量约279mn米基本平稳;电子布净利润约Rmb1.6bn、约占当季盈利的66%,玻纤板块净利润约Rmb0.8bn、保持相对稳定。
- 鉴于同比盈利改善幅度巨大,10月19日3Q业绩发布前可能出现正面盈利预告,构成短期催化。
- 电子布价格自7月以来累计上涨80%,由每米Rmb7.4升至Rmb13.3;行业库存维持低位,有效合格新增产能继续受织机供应、生产稳定性和客户认证约束。
- 粗纱基本面仍相对偏软,但行业持续由粗纱转向细纱正逐步减少有效供给,可能有助于改善供需平衡。
- 盈利与收入预测上调:2026E/27E/28E净利润+19%/+60%/+64%至Rmb8.4bn/Rmb16.4bn/Rmb19.7bn,收入+7%/+27%/+31%;电子布FY2026E/27E/28E均价假设为Rmb7.7m/Rmb13.3m/Rmb13.9m(此前为Rmb6.8m/Rmb8.8m/Rmb8.8m);花旗盈利预测较Wind一致预期高10%/39%/47%;由于销量基本不变、单位成本仅温和上升,提价大部分穿透至毛利与EBIT。
- 估值逻辑切换:盈利基数已明确反映电子布提价与产品组合改善,且市场对AI相关上游材料的估值框架趋于保守、更关注周期持续时长与2027E/28E盈利正常化,故由26x(历史均值+1sd)切换为17.3x 2027E P/E(历史均值);现价对应18.8x 2026E、9.6x 2027E P/E。
- 公司为全球玻纤行业第一:截至2025年底玻纤产能3.5mnt,国内拥有浙江、江西、四川三大生产基地,海外覆盖埃及(200kt工厂)、美国和印度;投资策略基于玻纤基本面改善叠加电子纱/电子布上行周期拉长,供给受电子纱产能与丰田织机(Toyota loom)约束,下游CCL和PCB扩产持续支撑需求与价格。
- 风险提示:下行风险包括玻纤产品需求弱于预期、能源/电力成本上升、产能新增超预期;上行风险包括需求好于预期以及保护利润率的供给端纪律。
论述逻辑
- 10月电子纱报价上调Rmb3,000/t、电子布报价上调Rmb1.5/m,叠加7月以来电子布价格累计上涨80%(每米Rmb7.4升至Rmb13.3)而CCL订单依然坚挺 → 说明大幅提价被下游消化、定价周期延入四季度而非三季度见顶 → 行业库存低位、有效合格产能受织机供应等约束、粗纱转细纱减少有效供给 → 供需趋紧支撑电子布ASP假设上调(FY2026E/27E/28E由Rmb6.8m/Rmb8.8m/Rmb8.8m上调至Rmb7.7m/Rmb13.3m/Rmb13.9m)→ 销量基本不变、单位成本仅温和上升,提价大部分穿透至毛利与EBIT(经营杠杆)→ 2026E/27E/28E净利润上调19%/60%/64%、收入上调+7%/+27%/+31%,盈利预测高于Wind一致预期10%/39%/47% → 盈利基数已充分反映上行周期,且市场对AI相关上游材料估值趋保守 → 估值基准由26x(历史均值+1sd)切换为17.3x 2027E P/E(历史均值)→ 目标价由Rmb67上调至Rmb71,重申买入并给予Catalyst Watch: Upside;10月19日业绩前可能出现正面盈利预告,构成短期催化。
关键展望
- 3Q26业绩定于10月19日发布;鉴于同比盈利大幅改善,业绩发布前可能出现正面盈利预告,构成短期催化。
- 定价周期预计延入2026年四季度而非三季度见顶:10月电子纱报价上调Rmb3,000/t、电子布报价上调Rmb1.5/m。
- 花旗预测2026E/27E/28E净利润分别为Rmb8,400M/Rmb16,432M/Rmb19,692M,摊薄EPS为Rmb2.099/Rmb4.106/Rmb4.920,对应P/E 18.8x/9.6x/8.0x,ROE为24.3%/37.0%/34.6%。
- 市场对AI相关上游材料的估值框架趋于保守,更关注周期持续时长与2027E/28E盈利正常化;特种电子布扩张与产品组合进一步改善的结构性上行尚未完全反映在花旗估值中。
- 目标价隐含预期股价回报80.2%、预期股息收益率2.4%、预期总回报82.5%;下行风险为需求疲弱、能源/电力成本上升、产能新增超预期,上行风险为需求超预期与供给端纪律。
推荐标的
- 中国巨石(600176.SS):买入(Buy),Catalyst Watch: Upside;目标价Rmb71(由Rmb67上调),基于17.3x 2027E P/E、与历史均值一致;股价Rmb39.410(2026年9月30日15:00),预期股价回报80.2%、预期股息收益率2.4%、预期总回报82.5%;理由:全球成本领先、电子纱-电子布一体化平台、对当前电子布上行周期的盈利弹性占优,而特种电子布扩张与产品组合改善的潜在结构性上行尚未完全反映在估值中。
关键图表
图1. 中国巨石——盈利预测调整汇总

图2. 中国巨石——26年第三季度净利润前瞻

图3. 电子布7628系列平均售价