摩根士丹利 需求与成本持续不确定,将行业观点下调至与大市同步
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利将日本饮料行业观点从“吸引力”下调至“与大市同步”。 报告指出,日本及海外市场需求疲软持续时间超出预期,且中东局势引发的原材料、包装及物流成本上升风险已延伸至F12/27财年,导致行业利润增长重回加速轨道及估值重估的预期不确定性增加。 尽管行业估值处于低位,但短期内缺乏需求复苏和成本环境改善的明确信号。 分析师下调了四家主要饮料公司的盈利预测,并调整了部分目标价。
主要观点
- 将饮料行业观点从“吸引力”下调至“与大市同步”。
- 日本及全球需求疲软持续时间超出预期,且难以平衡价格传导与销量增长。
- 中东局势导致原材料、包装及物流成本上升,风险可能持续至F12/27财年。
- 下调朝日集团(2502.T)目标价至2,500日元,评级维持超配。
- 下调麒麟控股(2503.T)目标价至2,900日元,评级维持与大市同步。
- 下调三得利食品(2587.T)目标价至6,000日元,评级维持超配。
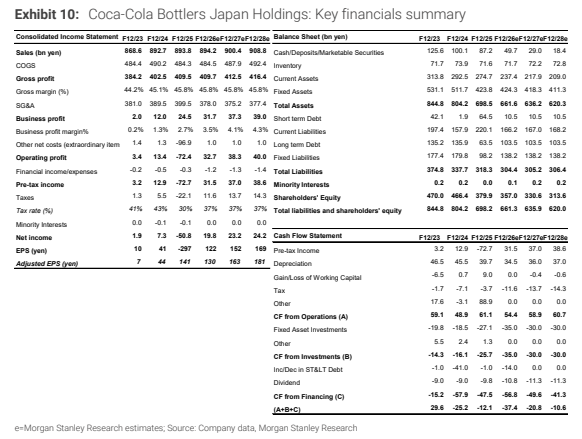
- 上调可口可乐装瓶商日本控股(2579.T)目标价至3,250日元,评级维持低配。
论述逻辑
- 需求疲软(日本及海外)+ 中东局势引发的成本压力(原材料/物流) -> 利润增长重回加速轨道的不确定性增加 -> 行业估值重估受阻 -> 下调行业观点及个股盈利预测。
关键展望
- F12/26财年盈利下行风险已部分被市场定价,但行业重估需要需求复苏和成本环境改善的明确信号。
- 三季度业绩关注点:夏季销量趋势、价格传导效果及F12/27财年成本预测。
推荐标的
- 朝日集团(2502.T):超配,目标价2,500日元。
- 三得利食品(2587.T):超配,目标价6,000日元。
- 麒麟控股(2503.T):与大市同步,目标价2,900日元。
- 可口可乐装瓶商日本控股(2579.T):低配,目标价3,250日元。
关键图表
图1. 饮料行业:4只股票的长期历史市盈率趋势
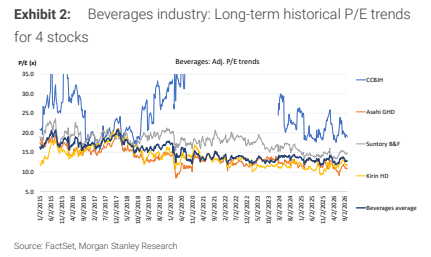
图2. 饮料行业:市值趋势
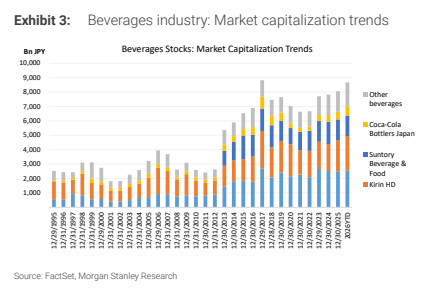
图3. 日本啤酒类产品销售趋势(6个月移动平均值)
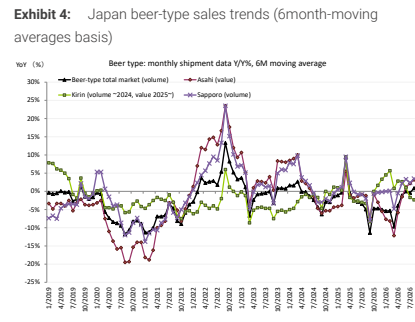
图4. 日本软饮料销售量趋势(3个月移动平均值)
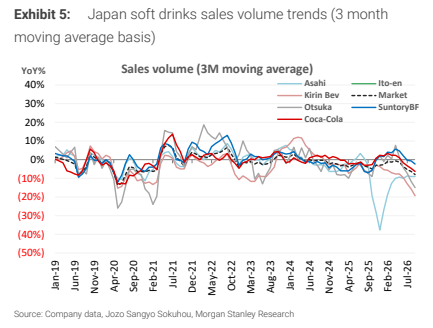
图5. 我们的盈利预测调整概览
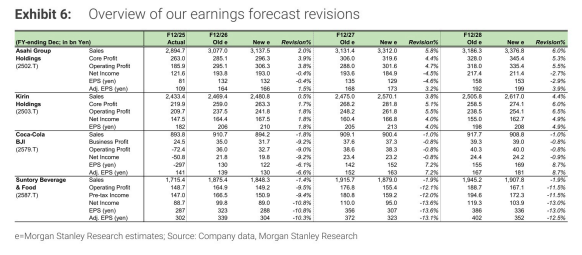
图6. 朝日集团控股:主要财务摘要
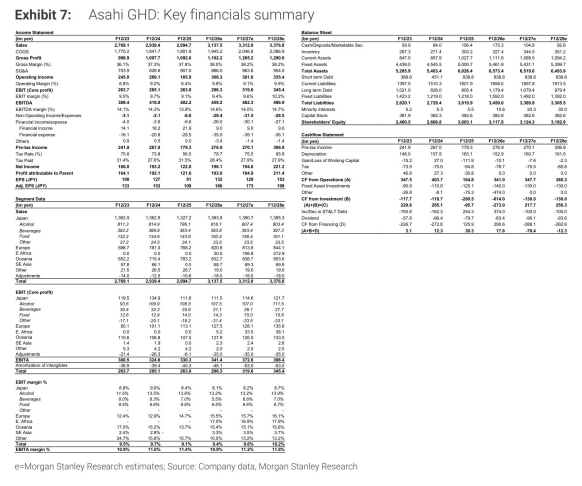
图7. 三得利饮料食品:主要财务摘要
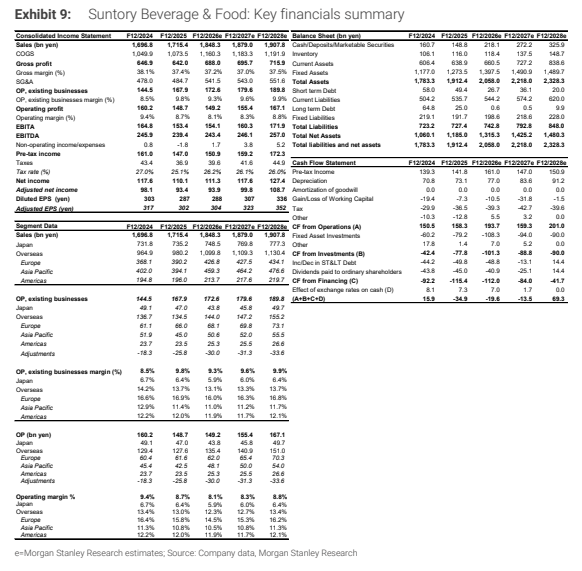
图8. 日本可口可乐装瓶控股:主要财务摘要