A股ETF流入超300亿、两融大幅下降,全球货币流出显著、风偏上行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周(数据截至2026/10/2当周)全球货币大幅流出1180亿美元、创近11周新高,股票由流出转为流入(+158亿美元)、债券延续流入(+188亿美元),标普500与纳指收盘点位回落,报告判定全球风偏上行。 发达市场(+0.04%)与新兴市场(+0.10%)权益资金均由流出转为流入,风格上平衡(+0.06%)、大盘(+0.04%)连续两周受青睐,价值流入、成长及中小盘流出。 中国层面,主动外资流出扩大至2.00亿美元、被动外资流出收窄至1.08亿美元,主权债流入0.22亿美元,行业上科技流入最多(+27亿美元)、医药生物流出最多(-3亿美元);全球视角下日本(+18亿美元)、欧洲(+13亿美元)获流入,美国(-27亿美元)、印度(-4亿美元)流出。 内资方面,南下资金流入收窄至2.8亿元,9月30日占港交所成交额五日平均比例38.5%、较9月24日的42.5%下降4pct;A股ETF大幅流入329亿元(上周4亿元),科创板、创业板分别流入96、45亿元。 两融余额较9月24日减少457.3亿元至26008亿元,新发基金281亿份基本持平,回购19亿元、重要股东净减持0.1亿元均减少,IPO增加至53亿元、定增减少至7亿元,整体融资压力有所缓解。 美国方面,长期债周度流入71亿美元创2020年9月以来新高,权益资金流入公用事业(+11亿美元)、流出金融(-6亿美元),自2024年以来累计仍高度集中于科技(+948亿美元)。
主要观点
- 全球货币大幅流出、规模创近11周新高,股票由流出转为流入,债券延续流入;标普500与纳指收盘点位回落,全球风偏上行。
- 发达、新兴市场权益资金均由流出转为流入。
- 风格层面平衡、大盘连续两周受青睐:价值+0.02%、平衡+0.06%流入,成长-0.18%流出收窄;大盘+0.04%流入,中盘-0.05%、小盘-0.02%流出。
- 中国债券资金中主权债流入较多,公司债、混合债流出相对缩小;期限上中长期债流入较多、短期债由流出转为流入。
- 中国权益主被动外资均流出:主动外资流出扩大至2.00亿美元、被动外资收窄至1.08亿美元;全球视角下日本(+18亿美元)流入扩大、欧洲(+13亿美元)获较大流入,美国(-27亿美元)、印度(-4亿美元)流出。
- 中国行业层面科技流入最多、医药生物流出最多,其他行业流入流出绝对值均在3亿美元内。
- 南下资金流入幅度明显收窄:本周港股通流向+2.8亿元(上周+208亿元),2026年以来累计净流入3823亿元、处近年同期中等水平;9月30日南下占港交所成交五日平均比例38.5%,较9月24日的42.5%下降4pct。
- 南下个股流入伟禄科技股份(+20亿港元)、友邦保险(+16亿港元),流出中芯国际(-14亿港元)、信达生物(-7亿港元);行业上轻工制造(+21亿港元)、非银金融(+18亿港元)流入较多,有色金属(-24亿港元)、医药生物(-26亿港元)流出较多。
- A股ETF大幅流入329亿元(上周4亿元),科创板(+96亿元)、创业板(+45亿元)为宽基中流入最多,风格、主题分别流入7、17亿元;行业上加仓科技(+46亿元)、减仓医药医美(-16亿元);全部ETF合计YTD流入-12,539亿元、总规模28,285亿元。
- 国内资金供需边际缓和:两融余额减少457.3亿元至26008亿元、占全A流通市值由2.67%升至2.69%,电子(-176亿元)、通信(-58亿元)、机械设备(-38亿元)流出居前;新发基金281亿份基本持平,回购19亿元、重要股东净减持0.1亿元均减少(年内累计净减持仍处近四年同期较高位置),IPO增加至53亿元、定增减少至7亿元,融资压力有所缓解。
- 美国债券延续净流入,混合债(+13亿美元)、主权债(+96亿美元)为主要承接方向;长期债周度流入+71亿美元创2020年9月以来新高,利率较高环境下资金尤为青睐长期债。
- 美国权益市场流入公用事业(+11亿美元)、流出金融(-6亿美元,较上周-12亿美元收窄);自2024年以来累计流向高度集中于科技(+948亿美元),显著高于工业(+330亿美元)和基础设施(+97亿美元)。
论述逻辑
- EPFR全球资金流向数据 → 货币大幅流出-1180亿美元创近11周新高、股票由流出转为流入(+158亿美元)、债券延续流入(+188亿美元) → 发达(+0.04%)与新兴市场(+0.10%)同转流入、平衡与大盘风格连续两周受青睐 → 报告判定全球风偏上行;落到中国 → 主被动外资均流出(-2.00亿美元、-1.08亿美元),但主权债(+0.22亿美元)与科技(+27亿美元)获流入、全球视角下日本与欧洲亦获流入 → 外资整体仍流出、结构上偏好科技与长久期债券;内资维度 → 南下流入收窄至2.8亿元、A股ETF大幅流入329亿元、两融减少457.3亿元、新发基金持平、回购与净减持减少、IPO增加而定增大幅减少 → 杠杆与产业资本活动降温、整体融资压力有所缓解;最后看美国 → 长期债周度流入+71亿美元创2020年9月来新高(利率较高环境下资金尤为青睐长期债)、权益流入公用事业流出金融且累计高度集中于科技 → 印证高利率下资金拉长久期、全球股票配置风偏上行。
关键展望
- 报告为周度流动性跟踪,未给出量化预测、目标点位或时间窗口;明确提示若宏观及行业政策、监管环境发生重大变化,可能使行业发展逻辑根本性改变,投资者需密切关注政策动向。
- 报告同时提示历史经验不代表未来,组合策略基于历史数据回测、不保证未来数据的有效性。
推荐标的
- 报告未明确给出推荐标的。文中公司均为资金流向与增减持观察对象,无评级或目标价:南下资金流入伟禄科技股份(+20亿港元)、友邦保险(+16亿港元),流出中芯国际(-14亿港元)、信达生物(-7亿港元);重要股东增持居前为广大特材、雪龙集团、泰禾智能(增持前10个股周度涨跌幅中位数+0.5%),减持居前为美之高、毕得医药、莱赛激光(减持前10个股周度涨跌幅中位数-1.3%)。
关键图表
图1. 图表 1: 全球货币、债券和股票累计净流入(自2020年9月)

图2. 图表 4: 全球市场价值/成长/平衡风格资金流向

图3. 图表 6: 全球资金中国公司/混合/主权债流向

图4. 图表 9: 分市场流向

图5. 图表 11: 全球资金中国权益资产累计流向(按行业)

图6. 图表 14: 本周个股情况

图7. 图表 16: ETF资金流向分布

图8. 图表 19: 新发基金累计份额
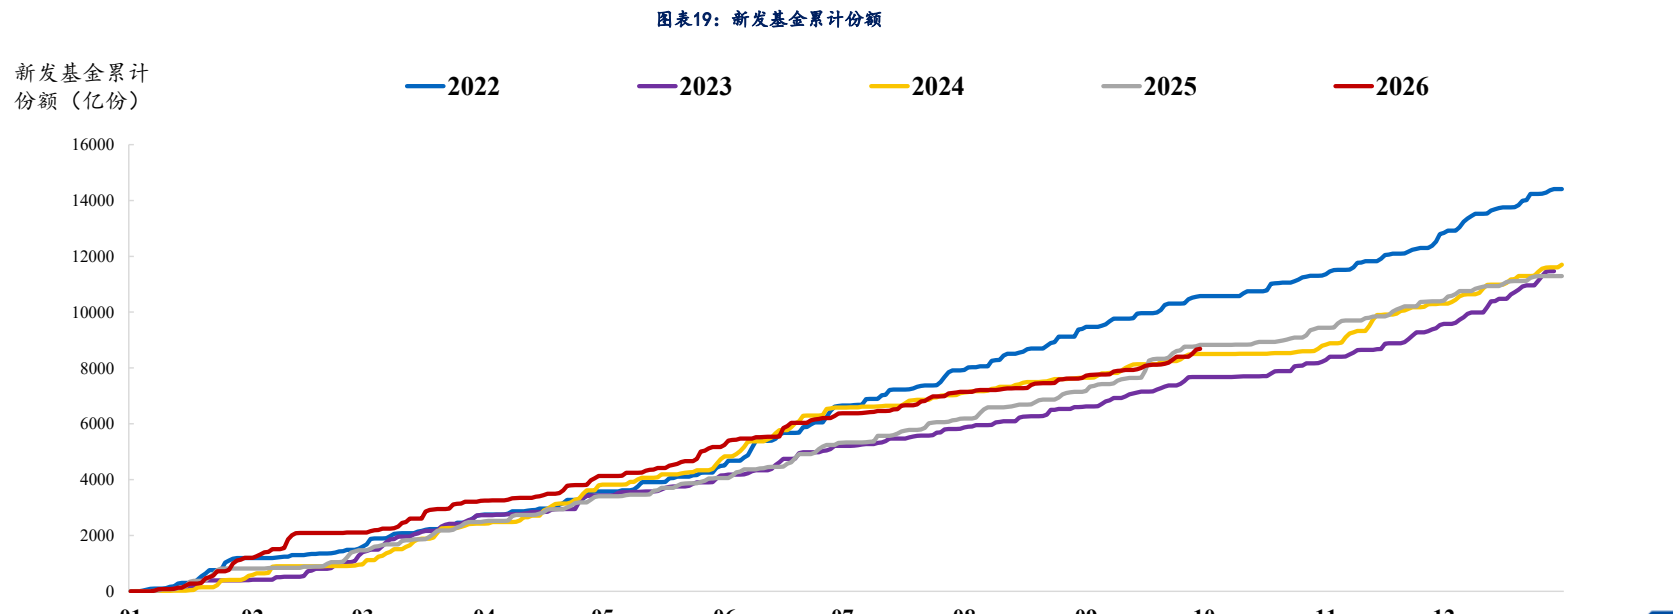
图9. 图表 21: 历年重要股东累计净减持规模

图10. 图表 24: ETPO和融资(亿元) —IPOZK(Z, BH)

图11. 图表 26: 全球资金美国公司/混合/主权债自2024年来流向

图12. 图表 28: 全球资金美国权益资产流向(按行业)
