高盛 美洲科技:互联网在线旅游26年第三季度前瞻:分析行业争论与预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛针对在线旅游行业2026年第三季度财报展开前瞻,行业数据显示终端需求环境整体保持稳健至强劲,其中美国旅游市场在9月当季表现尤为突出。 随着Instinct和META的Muse AI等基于操作的消费者智能体相继推出,AI与智能体格局引发的核心争论已从AI是否影响旅游转向其如何重塑发现、分发与消费者界面;调查显示2026年上半年约56%的美国休闲旅客使用AI辅助旅游,高于去年同期的约33%。 行业层面,美国短租市场在8月出现降温,入住夜数同比下降2.3%,欧洲8月短租需求亦同比下降3.1%。 基于宏观逆风与增长考量,高盛下调了部分标的的目标价,其中Tripadvisor的目标价由14美元下调至11美元,Clear Secure的目标价由75美元下调至66美元,Airbnb的目标价维持165美元不变。 多数投资者对在线旅游行业的常态化年增长率预期仍落在中单位数至高单位数区间(~MSD-HSD%)。
主要观点
- 行业终端需求环境整体保持稳定至强劲,美国旅游市场在9月当季的表现尤为突出。
- 消费者智能体在行程发现与规划阶段的规模化将先于智能体主导的预订阶段,当前最大潜在风险是界面的非中介化而非底层预订基础设施。
- 根据Phocuswright数据,2026年上半年超过半数(约56%)的美国休闲旅客在旅游中使用AI,高于一年前的约33%。
- 约80%的旅客希望花费大量时间进行发现与规划,近期AI机遇更多在于改善现有旅游漏斗、减少摩擦并提升个性化,而非直接取代交易。
- 各在线旅游平台正加速跨界拓展以覆盖更多行程环节,如ABNB扩大独立精品酒店房源,UBER与EXPE合作推出酒店与度假租赁服务。
- 市场对在线旅游的常态化增长预期大多集中在同比中个位数至高个位数增长(~MSD-HSD%)。
- 美国短租需求在第三季度出现放缓,8月入住夜数同比下降2.3%(7月为+2.0%),RevPAR同比下降0.6%,ADR同比增长2.7%,入住率为57.8%(同比下降330个基点)。
- 欧洲8月短租总需求增至66.4m但同比下降3.1%(7月为+0.8%),ADR同比增长7.5%,入住率为70.4%(同比下降300个基点),未来预订夜数同比下降7.3%。
- Clear Secure在第二季度的CLEAR总会员数同比增长30%至43.5m,Active CLEAR+会员同比增长15%至8.3m,标准会员定价年化下降4%。
- Tripadvisor旗下体验业务在第二季度预订量同比增长5%,但酒店及其他业务同比下降21%,受到SEO渠道结构性变化的挑战。
论述逻辑
- 通过对9月当季行业数据及渠道调研进行复核,确认终端需求整体稳健至强劲,但宏观环境与高客单价的可持续性仍存分歧。
- 结合AI智能体在商用端与旅游展会的最新动态,推导出AI目前对上游发现和规划渗透较快(使用率达约56%),而由于约80%旅客享受规划过程以及履约与信任壁垒,下游预订履约环节被颠覆的风险相对较低。
- 由于短租入住夜数在8月呈现同比下滑、SEO渠道结构性变化以及宏观逆风,分析师在估值模型中下调了部分公司的估值倍数并相应调降目标价。
关键展望
- 投资者在第三季度业绩期将重点关注管理层对行业趋势持续性及高单位定价保守态度的表态、对智能体带来的机遇与挑战的定性,以及2027年增长投资与营业利润率轨迹的早期信号。
- 预计旅游AI智能体的演进将分阶段推进,专业化垂类智能体的规模化拓展速度将快于全能型对话界面。
- Airbnb预计2026年全年总预订额为1055.5亿美元,GAAP EPS为5.41美元;2027年总预订额预计为1167.34亿美元,GAAP EPS预计为6.51美元。
- Tripadvisor预计2026年全年营收为15.49亿美元,GAAP EPS为0.08美元;2027年营收下调至15.98亿美元,GAAP EPS下调至0.42美元。
- Clear Secure预计2026年全年预订额为12.37亿美元,营收为11.15亿美元,GAAP EPS为1.89美元;2027年预订额预计为13.68亿美元,营收预计为12.69亿美元,GAAP EPS为2.27美元。
推荐标的
- Airbnb Inc. (ABNB):12个月目标价维持165美元不变。估值采用50%的NTM+1年EV/GAAP EBITDA倍数(20.0x)与50%的NTM+4年EV/FCF-SBC折现模型(18.0x,折现率12%)。
- Tripadvisor Inc. (TRIP):12个月目标价由14美元下调至11美元。估值基于50%的NTM+1年EV/GAAP EBITDA倍数(8.0x)与50%的NTM+4年EV/FCF-SBC折现模型(由14.0x下调至12.0x,折现率12%),下调倍数主要由于宏观逆风影响未来增长。
- Clear Secure Inc. (YOU):12个月目标价由75美元下调至66美元。估值基于50%的NTM+1年EV/GAAP EBITDA倍数(由20.0x下调至18.0x)与50%的NTM+4年EV/FCF-SBC折现模型(由18.0x下调至15.0x,折现率12%),调降倍数反映对当前增长预期与长期机场/新垂类拓展机遇之间平衡的审慎态度。
- Booking Holdings Inc. (BKNG):报告覆盖标的,披露附表中显示截至2026年8月5日目标价为225.00美元(收盘价207.02美元)。
- Expedia Group (EXPE):报告覆盖标的,在报告中作为核心在线旅游对比标的进行讨论及业务追踪。
关键图表
图1. 评级及12个月目标价汇总
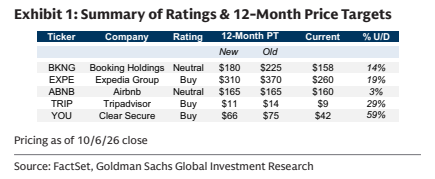
图2. 各地区旅游业增长

图3. 美国运输安全管理局(TSA)检查站旅客数量

图4. 全球每周航空座位运力——国内航班

图5. 美国每月国际航班航空座位运力

图6. 美国网站总访问量(桌面端及移动端),同比增长率

图7. BKNG——预期调整汇总(单位:百万美元,每股数据除外)
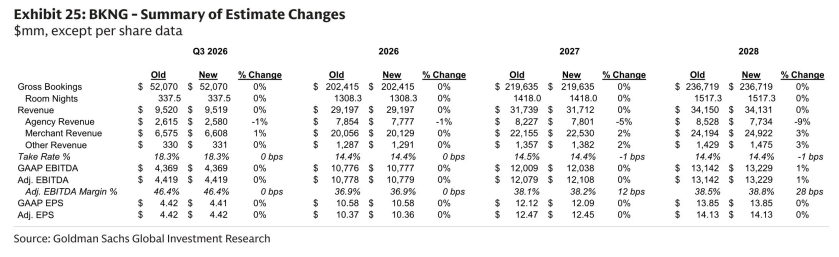
图8. ABNB——高盛预期与市场一致预期对比(FactSet)(单位:百万美元,每股数据除外)

图9. EXPE——高盛预期与市场一致预期对比(FactSet)(单位:百万美元,每股数据除外)

图10. TRIP估值分析(单位:百万美元,每股数据除外)

图11. YOU估值分析(单位:百万美元,每股数据除外)
