中国经济 PPI增速或达年内新高——9月经济数据前瞻
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中金公司宏观团队预计,9月内需增速或略有改善、出口增速保持高位,三季度GDP同比或为4.5%(前值4.3%)。 分项看,耐用品消费承压而线下活动回升,社零总额增速或微升至0.5%(8月0.4%);1-9月固定资产投资增速或收窄至-7.0%(1-8月-7.2%),其中制造业-2.0%、基建或收窄至-3.8%左右;地产销售同比降幅由6.3%扩大至10.8%,开发投资累计同比或进一步降至-21.4%左右(8月-19.9%)。 出口受AI高景气支撑,预计9月出口、进口同比24.9%、19.8%(8月为25.0%、28.2%);工业增加值或升至6.2%(8月5.2%)。 通胀方面,CPI或回升至1.0%左右,PPI或升至4.5%左右、超过6月的年内高点,隐含环比约0.7%,布伦特原油均价回升到100美元/桶附近,能源链或成PPI环比上行主因。 金融数据方面,9月政府债净发行1.59万亿元创今年以来新高,预计新增人民币贷款1.2万亿元左右、新增社融3.6万亿元左右,社融存量同比持平于7.2%、M2持平于7.5%。 市场观察部分指出,6月末以来中美股市与长端利率同步分化(标普500上涨3%对沪深300下跌12%,10Y美债上行85bps至5.29%对10Y国债下行5.3bps至1.71%),反映基本面错位,对比2023年类似情形或意味着国内逆周期调节政策阶段性加速,9月末已推出首套房贷贴息、PSL降息扩围及再贷款增额。
主要观点
- 总前瞻:9月内需增速或略有改善、出口增速保持高位,三季度GDP同比或为4.5%(前值4.3%),PPI增速或升至4.5%左右并超过6月的年内增速高点。
- 消费分化:耐用品承压(乘联会预计9月狭义乘用车零售量同比-24.7%、较8月-23.6%降幅扩大,4类大家电零售额降幅亦扩大),线下活动改善(酒店RevPAR同比降幅收窄、商圈人流量增幅扩大),社零总额增速或微升至0.5%(8月0.4%)。
- 投资降幅或小幅收窄:1-9月固定资产投资或为-7.0%(1-8月-7.2%),制造业投资累计同比或为-2.0%(1-8月-2.3%),专项债提速与新型政金工具投放下,基建投资同比或从前8月的-4.0%收窄至-3.8%左右,建筑业PMI由46.9%回升至50.3%。
- 地产边际走弱:9月30城新房成交面积环比止跌回升但同比降幅由6.3%扩大至10.8%,300城宅地成交规划建筑面积同比降幅扩大至34.6%、成交金额同比转降至19.7%,开发投资累计同比或进一步降至-21.4%左右(8月-19.9%)。
- 出口受AI高景气支撑、基本持平于8月:预计9月出口、进口同比24.9%、19.8%(8月为25.0%、28.2%);美国标普制造业PMI环比升3.1个百分点至57.0%,韩国9月前20天工作日日均出口同比+89.7%(8月+72.6%),半导体日均出口、进口同比+282%、+101%,但去年同期基数上升或小幅拖累增速。
- 季末效应带动生产回升:9月PMI生产分项环比升1.3个百分点至51.7%,部分反映季末集中排产和交付及煤炭等能源供给负面影响缓和,预计工业增加值同比6.2%(8月5.2%)。
- 通胀双升:CPI或回升至1.0%左右(8月0.8%),猪肉同比降幅由20.9%收窄至16.9%、成品油于9月11日和24日两次上调;PPI或进一步回升至4.5%左右(8月3.8%),PMI购进价格与出厂价格指数60.8%、54.0%对应隐含环比约0.7%(8月0.4%),布伦特原油均价回升到100美元/桶附近,能源链或成PPI环比上行主要因素。
- 金融数据边际企稳:9月政府债净发行1.59万亿元、同比多增约3500亿元,绝对量与多增幅度均创今年以来新高;国股行3M转贴现利率从0.5%低位升至9月30日的0.7%,三季度成为今年第一个票据利率以上行收官的季度,预计新增人民币贷款1.2万亿元左右、新增社融3.6万亿元左右,社融存量同比持平于7.2%、M2持平于7.5%。
- 市场观察:本周全球权益分化、美债曲线熊陡、美元走强、铜金油回落;中国9月制造业PMI回升0.3个百分点至50.1%重返扩张,美国9月非农新增就业2.9万人(低于8月修正后13.3万人)、失业率由4.1%升至4.2%;美元指数涨1.0%至101.93,人民币对美元升值0.1%至6.71;伦铜、伦金、布伦特原油分别下跌2.5%、3.3%、1.7%。
- 中美股债同步分化反映基本面错位:6月末以来标普500涨3%对沪深300跌12%、Mag 7涨13%对国内AI指数跌24%;10Y美债上行85bps至5.29%、10Y国债下行5.3bps至1.71%;美国由AI投资周期与通胀风险推升中性利率和政策利率预期,而国内需求偏弱(8月社零仅增0.4%、前8月固投下降7.2%)。
- 每周经济活动跟踪(9月第5周):受中秋错位影响城市商圈到访人数同比+16.3%由负转正,耐用品走弱(4类家电零售额4WMA同比-17.6%、乘用车零售量-29.3%),商品房与二手房成交面积当周同比均-18.9%,出口改善(港口集装箱吞吐量4WMA同比+10.4%),水泥出库量4WMA同比-15.4%、混凝土发运量-9.3%但降幅收窄。
- 楼市景气度跟踪:中金房地产景气指数回落至94.0(前周94.6),其中融资指数降至95.1;9月26日-10月2日30城新房销售面积同比-24.6%(前周-6.3%)、15城二手房-18.7%(前周-3.8%)均走阔;9月21日-27日300城宅地成交面积同比-60.2%、土地平均溢价率回升至5.6%;9月28日-10月4日房企境内信用债净融资额转负至-30.3亿元(前周82.1亿元)。
论述逻辑
- 报告以高频数据为起点逐项推演9月经济图景:汽车(乘用车零售同比-24.7%)与家电降幅扩大判断耐用品承压,酒店RevPAR与商圈人流量改善判断线下回升,推出社零增速0.5% → 建筑业PMI回升至50.3%、专项债提速叠加新型政金工具投放,带动固投降幅收窄至-7.0%与基建-3.8%左右 → 30城成交与300城土地数据显示资金约束下房企拿地谨慎,推出开发投资或降至-21.4%左右 → 海外制造业高景气(美国PMI 57.0%)与韩国出口(+89.7%)、半导体(+282%/+101%)印证AI景气,叠加基数上升小幅拖累,推出出口24.9% → PMI生产分项51.7%与季末排产推出工业增加值6.2% → 再由PMI价格分项(购进60.8%、出厂54.0%)、油价与煤价推升,得出CPI 1.0%、PPI 4.5%年内新高 → 政府债净发行1.59万亿元与票据利率上行收官推出金融数据企稳 → 综合得三季度GDP 4.5% → 市场观察部分进一步由中美股市与长端利率同步分化(相较6月末标普500上涨3%对沪深300下跌12%;10Y美债5.29%对10Y国债1.71%)推导两国基本面错位,对比2023年类似情形,推断国内逆周期调节政策或阶段性加速,若债券资金和政策性金融工具加快形成实物工作量,有望支撑内需及中国资产预期修复。
关键展望
- 三季度GDP同比或为4.5%(二季度4.3%),是报告核心前瞻结论,待官方公布的9月经济数据逐项验证。
- 通胀验证点:9月CPI同比或回升至1.0%左右,PPI同比或升至4.5%左右并超过6月的年内增速高点,隐含PPI环比约0.7%。
- 9月信贷投放大概率较8月改善、同比少增幅度收窄,新增人民币贷款1.2万亿元左右、新增社融3.6万亿元左右。
- 对比2023年中美类似的股市和长端利率分化情形,近期国内逆周期调节政策或阶段性加速。
- 政策观察点:9月末已推出符合条件首套房贷贴息、PSL降息扩围及再贷款增额,后续若债券资金和政策性金融工具加快形成实物工作量,有望支撑内需及中国资产预期修复。
推荐标的
- 报告未明确给出推荐标的。本报告为宏观经济数据前瞻与市场观察,全文未出现个股评级、目标价或覆盖公司名单。
关键图表
图1. 图表 1: 全球权益分化,美债曲线熊陡,铜金油回落

图2. 图表 2: 中美股指走势

图3. 图表 4: 港口集装箱吞吐量

图4. 图表 5: 乘用车零售量当月累计同比
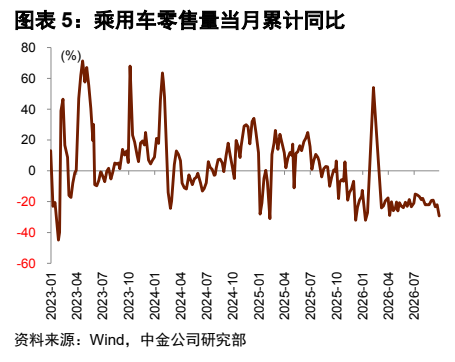
图5. 图表 7: 25 省电厂日耗煤(7DMA)

图6. 图表 8: 样本城市新房成交面积 (7DMA)

图7. 图表 10: 钢材表观消费量

图8. 图表 11: 全国水泥出库量

图9. 图表 13: 销售指数、供给指数和融资指数

图10. 图表 14: 30 大中城市商品房成交面积

图11. 图表 16: 300 城土地成交规模变化情况

图12. 图表 17: 房企境内信用债净融资额变化情况
