伯恩斯坦-中芯国际(688981.CH)1Q26:ASP上涨推动强劲2Q展望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中芯国际1Q26业绩超预期,主要受平均售价(ASP)上涨推动。公司2Q26收入指引强劲,预计环比增长8-10%,毛利率指引为28-30%。报告认为,ASP上涨趋势可持续,但需关注地缘政治风险。维持“跑赢大市”评级,目标价65港元。
主要观点
- 1Q26收入环比增长12%,同比增长25%,超出市场预期5%。
- ASP环比上涨8%,是收入增长的主要驱动力,出货量仅环比增长3%。
- 2Q26收入指引环比增长8-10%,毛利率指引28-30%,均高于市场预期。
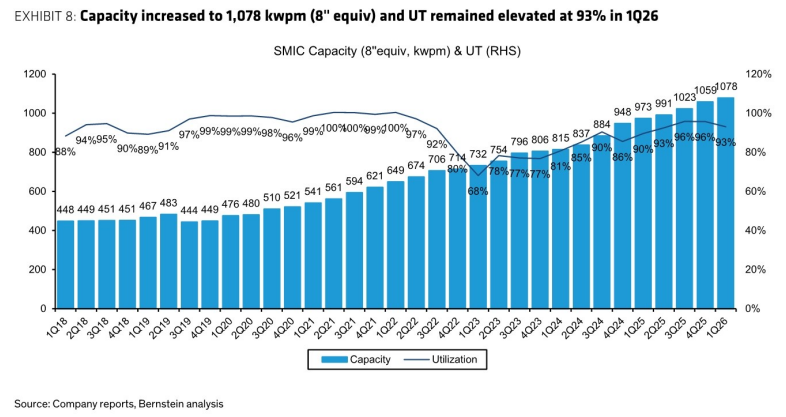
- 产能利用率从1Q25的85%提升至1Q26的92%,接近满载。
- 资本开支维持全年75亿美元不变,主要用于成熟制程扩产。
- 地缘政治风险仍是主要不确定性,美国出口管制可能影响设备采购。
- 报告预计2026年全年收入增长15-20%,毛利率维持25-28%。
- 维持“跑赢大市”评级,目标价65港元,基于2026年2.5倍市净率。
论述逻辑
1Q26 ASP上涨 → 收入超预期 → 产能利用率提升 → 2Q26指引强劲 → 报告认为ASP上涨可持续 → 上调全年收入预测 → 维持评级和目标价。
关键展望
- 2Q26收入环比增长8-10%,毛利率28-30%。
- 全年收入增长15-20%,毛利率25-28%。
- 风险:美国出口管制升级、下游需求疲软、ASP下跌。
推荐标的
- 中芯国际(688981.CH):评级“跑赢大市”,目标价65港元,理由为ASP上涨和产能利用率提升。
关键图表
图1. 中芯国际(981.HK)业绩回顾

图2. 中芯国际2Q26指引超出市场预期
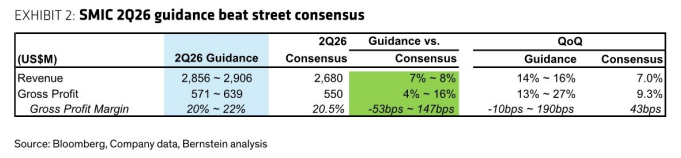
图3. 少数股东权益占总净利润比例在1926年维持在17%
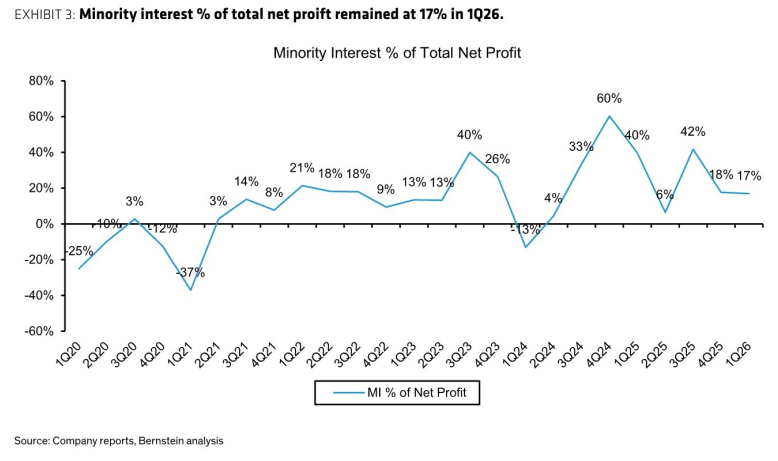
图4. 中芯国际2Q26营收指引环比增长15%(中值)
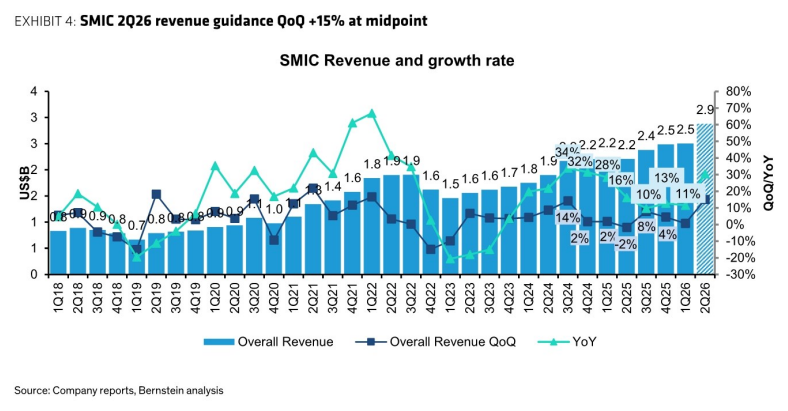
图5. 1926年出货量保持平稳
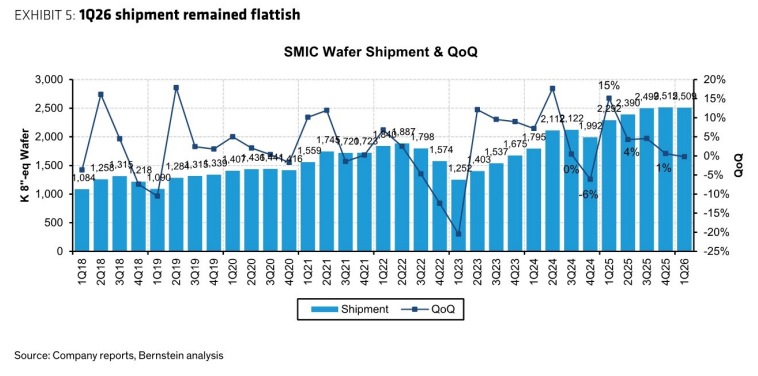
图6. 中芯国际1926年ASP环比增长1%
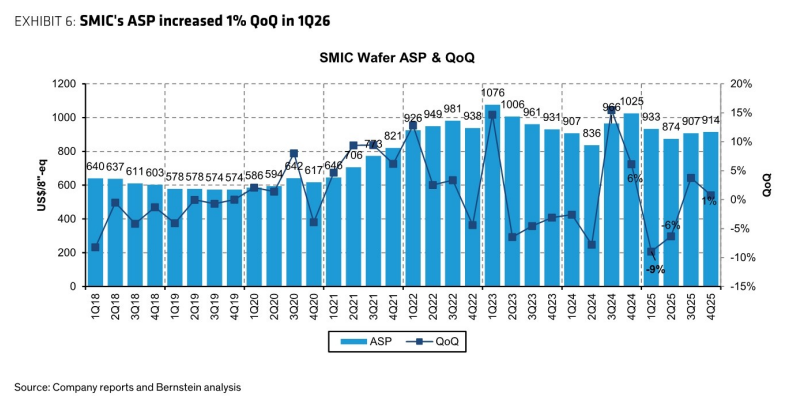
图7. 1926年研发费用率升至7.5%,销售及管理费用率升至5.1%
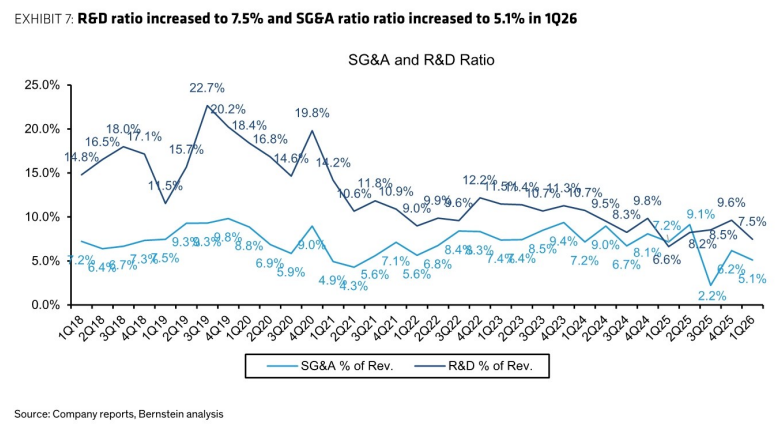
图8. 1926年产能增至1,078千片/月(8英寸等效),产能利用率维持93%高位