瑞银 小米集团(1810.HK)短期挑战,长期战略优势
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银将小米集团2027和2028年的调整后盈利预测分别下调4%和8%,主要因零部件成本上升和供应受限对智能手机及IoT收入造成近期压力,2026年盈利预测基本保持不变。 尽管短期受制于零部件供应链挑战,但瑞银对小米“人车家全生态”战略以及SoC芯片、AI与智能设备之间的中长期协同效应保持建设性看法。 公司年初至今股价已回调33%,估值对应19倍2027年预期市盈率,较历史平均估值22倍折让0.6个标准差,瑞银认为当前估值合理。 基于核心业务维持15倍估值倍数的分部估值法(SOTP),瑞银将小米集团12个月目标价由32.20港元下调至30.40港元,维持“中性”评级。
主要观点
- 下调2027/2028年调整后盈利预测4%/8%,维持2026年盈利预测基本不变,主要反映零部件成本压力与供应限制对手机和IoT业务的冲击。
- 中长期持续看好小米“人车家全生态”布局,但自研芯片与AI在智能设备中的融合需要大量前期投入,短期利润率或受压制。
- 年初至今股价已下跌33%,反映市场已部分计入存储成本上升与零部件短缺风险;当前2027E PE为19倍,低于历史均值22倍0.6个标准差。
- 将2027/2028年智能手机出货量预测分别下调12%和9%至1.105亿台和1.192亿台,预计2027年同比下滑10.2%,2028年恢复7.9%增长。
- 预计2027年手机平均售价(ASP)提升11%,以对冲出货量下滑的不利影响,带动手机收入在2027年与2028年分别同比增长2.0%和8.9%。
- SkyNomad系列车型获得积极反馈,有望推动电动汽车(EV)业务收入在2027年加速增长。
- 发布全新3nm SoC芯片(XRing O3),并持续加大对自研MiMo大模型家族的AI研发投入。
- 维持核心业务15倍市盈率估值倍数不变,SOTP目标价由32.20港元下调至30.40港元,维持中性评级。
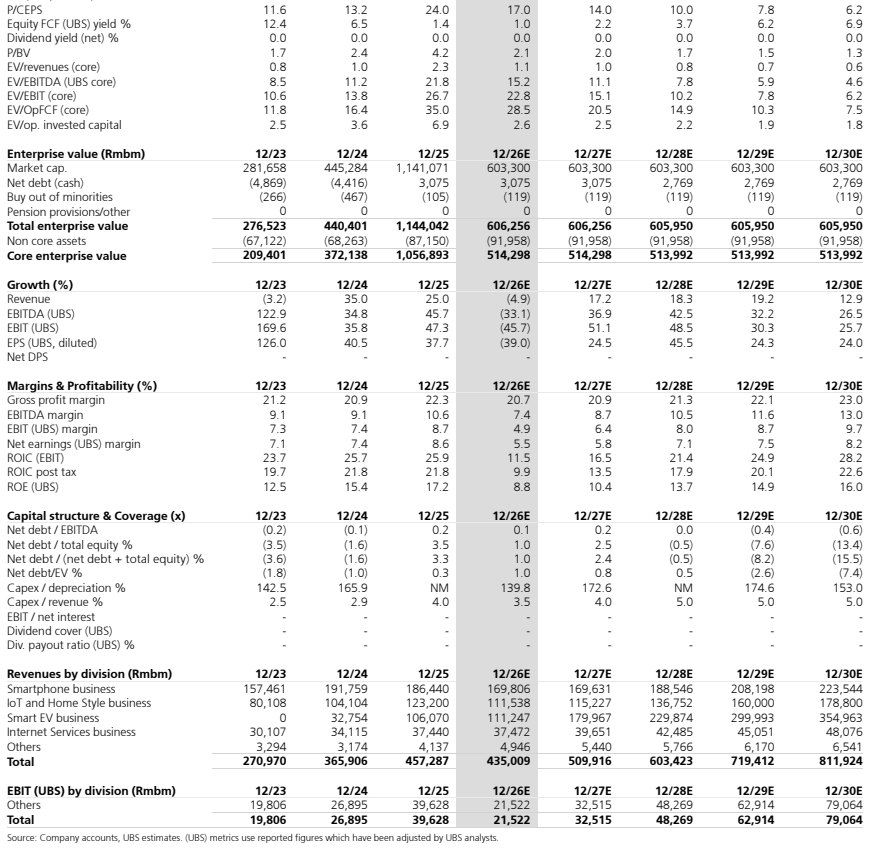
- 智能电动车业务收入呈现快速放量趋势,模型预测该板块收入将从2026E的1,112.47亿元增至2027E的1,799.67亿元,2028E进一步达2,298.74亿元。
论述逻辑
- 供应链成本与短缺压力延续(亚太科技考察反馈) -> 导致2027E手机出货量下调至1.105亿台(同比-10.2%)及IoT收入受抑 -> 依靠ASP提升11%对冲部分出货下滑风险 -> 叠加AI大模型与3nm芯片自研前期重度资本投入压制盈利 -> 促使2027/2028年调整后净利预测下调4%/8% -> 最终驱动目标价由32.20港元降至30.40港元,因33%的年内回调已合理反映短期风险,评级维持中性。
关键展望
- 2027年手机出货量预计同比下降10.2%至1.105亿台,2028年恢复同比增长7.9%至1.192亿台;2027年手机ASP预计提升11%。
- 稀释每股收益(EPS)预测:2026E维持0.90元人民币,2027E由1.16元下调至1.12元人民币,2028E由1.77元下调至1.63元人民币。
- 电动车业务有望在SkyNomad系列推动下于2027年加速放量,分部收入预计在2027E达到1,799.67亿元人民币,2028E达到2,298.74亿元人民币。
- 公司自研3nm SoC(XRing O3)和MiMo系列大模型在智能硬件中的深度整合仍处于重投入阶段,需持续观察研发资本开支对中短期利润率的压制。
推荐标的
- 小米集团(1810.HK):评级维持中性(Neutral),12个月目标价由32.20港元下调至30.40港元(现价27.48港元,基于2026年9月21日收盘价),核心业务维持15倍PE估值倍数。
关键图表
图1. 主要预测调整

图2. 智能手机预测调整

图3. 按业务板块划分的预测调整

图6. 股权自由现金流(UBS)收益率%