高盛 美洲住宅建筑商,建筑产品和木制品:26年第三季度业绩前瞻
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛预计美洲住宅建筑及相关产品行业在2026年第三季度将面临需求放缓,主要受30年期固定抵押贷款利率自8月以来上涨74bps(达到7%区间)及消费者信心疲软影响。 尽管二季度表现优于预期,但三季度受能源、运输及大宗商品通胀带来的价格/成本压力,利润率面临风险。 高盛下调了2026年住房开工量预测,预计单户住宅开工量将同比下降4.6%至90万套,总开工量下降2.9%至131.9万套。 尽管短期基本面承压,但考虑到52%的覆盖标的交易价格处于52周低点附近,且季节性因素利好年底表现,分析师仍看好部分具有独特竞争优势的买入评级标的。
主要观点
- 30年期固定抵押贷款利率自8月以来上涨74bps,达到7%区间,抑制了住房需求。
- 2026年单户住宅开工量预测下调至90万套,同比下降4.6%。
- 2026年总住房开工量预计为131.9万套,同比下降2.9%。
- 上调2026年和2027年维修与改造(R&R)预测,分别至+6.7%和+2.0%。
- 52%的覆盖标的交易价格在52周低点的5%范围内,显示利空因素已在很大程度上被定价。
- 预计2026年EPS估值平均下调3%,目标价反映平均25%的上涨空间。
- 木材产品方面,框架木材价格自7月高点下跌10%,预计AR7调查最终裁定将使进口关税降低约10%至约35%。
论述逻辑
- 宏观环境(利率上升、通胀压力)→ 需求放缓与成本上升 → 利润率承压与EPS预期下调 → 估值处于历史低位 → 关注具有独特竞争优势(如定价权、产品创新、资本配置)的标的以实现相对超额收益。
关键展望
- 预计2026年第四季度指引将处于或略低于此前范围的下限。
- 2027年总开工量预计收缩1%,其中多户住宅下降3%,单户住宅增长0.5%。
推荐标的
- AWI (Armstrong World Industries): 看好其矿物纤维业务量增长及定价权。
- CSL (Carlisle Companies): 区域定罪名单(Conviction List)标的,看好其数据中心渗透率及回购计划。
- FBIN (Fortune Brands Innovations): 看好其执行力及成本削减措施。
- IBP (Installed Building Products): 看好其2026年EPS增长潜力。
关键图表
图1. 住宅建筑商 - 高盛预测与FactSet共识的2026年第三季度盈利对比

图2. 自2025年末以来社区客流量持续承压

图4. 我们预计2026年第三季度订单量同比平均下降5%
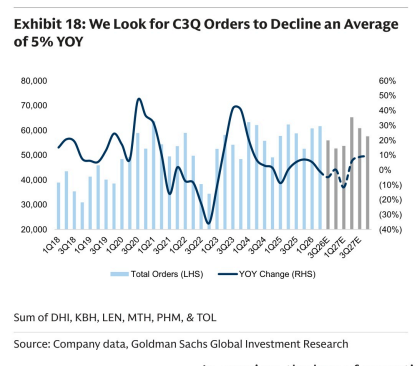
图5. 我们预计2027年毛利率将持续承压

图6. 尽管面临宏观逆风,第三季度改造市场指数保持稳定

图7. 零售增长由平均水平带动

图8. 我们预测维修与改造支出在2026年增长6.7%,在2027年增长2.0%

图9. 定向刨花板(OSB)的供需正在温和复苏

图10. 修订后的木制品价格预测

图11. 建筑产品 - 风险与估值
