伯恩斯坦 日本视频游戏:9月拥堵期的数据驱动观察及第二季度展望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦对日本游戏行业维持自上而下的建设性立场,认为随着投资者把焦点转向FY3/28E估值倍数,看好的股票仍有上行空间,但极短周期内出现一段消化期也不足为奇。 为避开GTA VI,行业在9月和10月出现新游扎堆:Onimusha与The Blood of Dawnwalker目前销量应均已超过2mn units,Ace Combat 8首发即达1.5-2.0mn units,Silent Hill Townfall约700-800k units;Wolverine则明显失利,迄今销量可能仅2-3mn units,低于据报道触发Marvel与Sony授权协议中“option to terminate”的6mn units门槛。 AI驱动的高频数据管道显示,Q2 Capcom 42款游戏共88.4k条Steam评论指向11.5-12mn units目录销量,Square Enix 24.7k条评论环比+19%、其中四款Final Fantasy游戏+25%。 Capcom在Open Conference RE: 2026上展示了REX Engine内的agentic AI工作流,报告继续认为视频游戏将从AI发展中显著受益。 配置上坚持偏好新游管线清晰的发行商:RE Veronica热度领先RE Requiem并锚定Capcom的FY3/28E,FF VII Revelation是Sony上次State of Play的核心并抬高Square Enix盈利底部,Konami 20x FY3/28E PE对耐心投资者可能是机会、且公司信号显示9月eFootball月度流水或为底部(9月移动端平均DAU同比+37%、Steam平均CCU +34%)。 报告预计Q2对覆盖公司大体成功,并已按最新高频数据、Sensor Tower与汇率假设更新预测,目标价调整主要反映更新后盈利乘以不变的前瞻FY+1目标PE。
主要观点
- 伯恩斯坦对日本游戏行业自上而下维持建设性看法,看好的股票在投资者转向FY3/28E估值倍数后仍有上行空间,但极短周期内出现一段消化期也不足为奇。
- 为避开GTA VI,行业9月和10月新游扎堆;Onimusha与The Blood of Dawnwalker目前销量应均超2mn units,Ace Combat 8首发1.5-2.0mn units,Silent Hill Townfall约700-800k units、好于不高的事前预期。
- Wolverine明显失利:迄今销量可能仅2-3mn units,低于据报道触发Marvel与Sony授权协议中“option to terminate”的6mn units门槛。
- AI驱动数据管道扩容:Q2 Capcom 42款游戏88.4k条Steam评论指向11.5-12mn units目录销量、略高于此前模型;连续回落主要反映RE Requiem上线后不久归入“catalog”后的正常化及配套促销不再重复,而Resident Evil电影对RE目录销售有显著正贡献、利好Q3。
- Square Enix Q2 Steam评论24.7k条、环比+19%,其中四款Final Fantasy游戏+25%;公司虽警告勿外推6月Final Fantasy重复销售脉冲,但强劲重复销售机械性支撑季度盈利,并为FF VII Revelation托底。
- 新增PlayStation评论日度监控:Wolverine发布22天获60k条PS评论,为Onimusha同期三倍;按类似转化率推算迄今销量接近3mn units,而Alinea Analytics指向上线三天1.9mn units;该作Metacritic 75分、在玩家中引发争议。
- Capcom在Open Conference RE: 2026展示REX Engine中的agentic AI工作流,用于加速数据处理、管理游戏资产、改进调试优化,公司以今年管线作为AI加扩招带来生产率提升的证据;报告维持视频游戏将从AI发展中显著受益的观点。
- 继续偏好发行商:RE Veronica Steam热度持续领先RE Requiem并锚定Capcom FY3/28E,模型预测其Q2盈利高于共识;Resident Evil电影成功利好延续至Q3,Capcom更大上行空间需经FY3/28估值打开。
- Square Enix仍是更具争议的标的:FF VII Revelation是Sony上次State of Play的中心;FF Resonance的Steam Hub粉丝已远超DQ III 2D-HD,其Demo热度约为Onimusha的一半多,对上线后销售应是合理预兆。
- Konami越来越像可操作的机会:Q2大超基本无疑,公司信号显示9月eFootball月度流水下滑或为底部;9月移动端平均DAU同比+37%、Steam平均CCU +34%,单用户变现仍有空间,20x FY3/28E PE对耐心投资者可能是机会。
- 预计Q2对覆盖公司大体成功;报告已按高频数据、Sensor Tower与最新汇率假设更新全行业预测,目标价变动主要反映更新后盈利乘以不变的前瞻FY+1目标PE。
- 预测更新亮点:Nintendo FY3/28E经营利润新预测478 JPY bn、较旧预测下调12.5%;Square Enix FY3/28E收入379 JPY bn、EPS 157 JPY,分别高于共识13.5%和32.8%。
论述逻辑
- 避开GTA VI → 9-10月新游扎堆 → 用AI扩展的Steam/PlayStation评论速度推算首发与目录销量(Onimusha与Dawnwalker各超2mn units、Ace Combat 8首发1.5-2.0mn units、Townfall 700-800k units、Wolverine约2-3mn units且低于6mn units终止门槛)→ 结合Sensor Tower与最新汇率更新全行业预测,目标价=更新后盈利×不变FY+1目标PE → 判断Q2对覆盖公司大体成功、极短周期或有消化 → 投资者焦点将转向FY3/28E估值倍数 → 结论:自上而下保持建设性,坚持新游管线清晰的发行商——Capcom(RE Veronica锚定+AI提效)、Square Enix(重复销售抬高盈利底部)、Konami(20x FY3/28E PE+eFootball流水见底信号)。
关键展望
- Q2财报季:预计覆盖公司业绩大体成功;模型预测Capcom Q2盈利高于共识,Resident Evil电影成功利好延续至Q3。
- 节奏判断:极短周期内一段消化期不足为奇;中期投资者焦点转向FY3/28E估值倍数后,看好的股票仍有上行空间。
- 新游验证点:Onimusha与Dawnwalker Q2预计各售超2mn units;Ace Combat 8在Q3同样具备类似条件。
- Konami:Q2大超基本无疑,公司信号显示9月eFootball月度流水或为底部;报告认为eFootball未来数年可继续稳健增长。
- 事件风险:Wolverine销量若低于6mn units门槛,据报道将触发Marvel与Sony授权协议中的“option to terminate”。
- 主要风险:Nintendo的Switch 2 ramp执行、新游市场反应及软件挂载率、经营杠杆与JPY波动;宏观严重放缓或抑制游戏消费意愿。
推荐标的
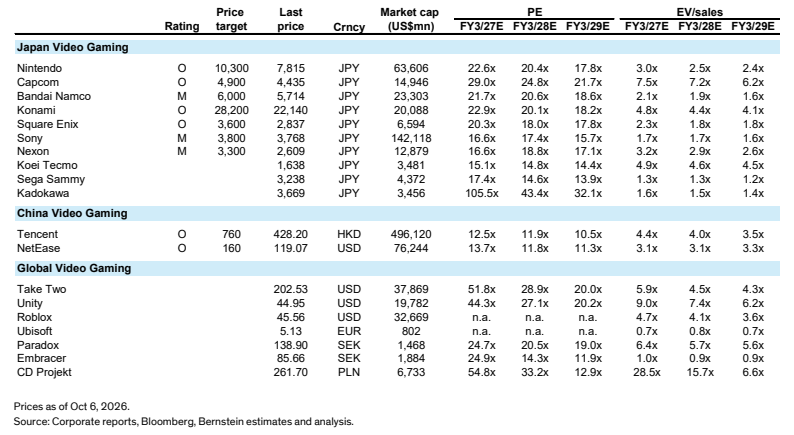
- Nintendo:Outperform,目标价10,300 JPY(FY+1 EPS的25x),现价7,815 JPY,FY3/28E PE 20.4x。
- Capcom:Outperform,目标价4,900 JPY(25x P/E),现价4,435 JPY,FY3/28E PE 24.8x;RE Veronica锚定FY3/28E,Q2盈利预计高于共识。
- Konami:Outperform,目标价28,200 JPY(25x P/E),现价22,140 JPY;报告认为20x FY3/28E PE对耐心投资者可能是机会,eFootball月度流水或已见底。
- Square Enix:Outperform,目标价3,600 JPY(FY+1 EPS的23x),现价2,837 JPY,FY3/28E PE 18.0x;强劲重复销售抬高盈利底部,FY3/28E EPS高于共识32.8%。
- Bandai Namco:Market-Perform,目标价6,000 JPY(21x),现价5,714 JPY,FY3/28E PE 20.6x;其偏重动画与格斗游戏使Steam评论法可靠性较低。
- Sony:Market-Perform,目标价3,800 JPY,现价3,768 JPY,FY3/28E PE 17.4x。
- Nexon:Market-Perform,目标价3,300 JPY(21x),现价2,609 JPY,FY3/28E PE 18.8x。
- 中国游戏覆盖(估值表内):Tencent Outperform目标价760 HKD、NetEase Outperform目标价160 USD,FY3/28E PE分别为11.9x和11.8x。
- 估值表另列可比公司但未给评级/目标价:Koei Tecmo、Sega Sammy、Kadokawa(日本)及Take Two、Unity、Roblox、Ubisoft、Paradox、Embracer、CD Projekt(全球)。
关键图表
图1. 史克威尔艾尼克斯(Square Enix)近几个月在Steam上的评测增速依然强劲
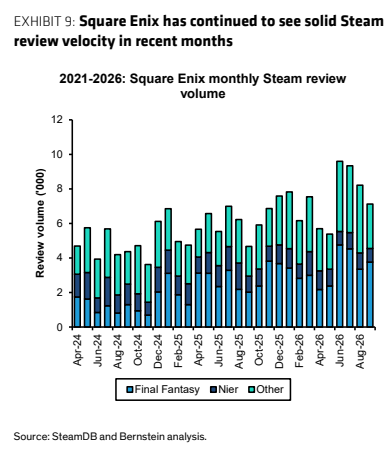
图2. 我们覆盖股票的平均估值水平
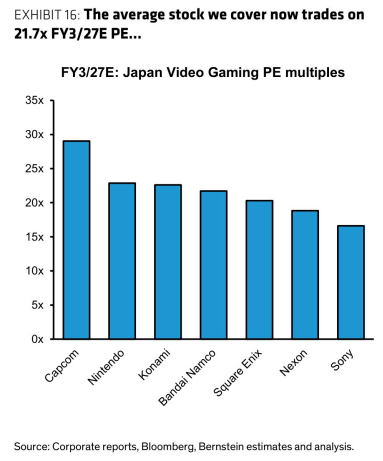
图3. 板块平均估值倍数已回升至略高于历史均值,但距离2025年夏季水平仍有很大差距
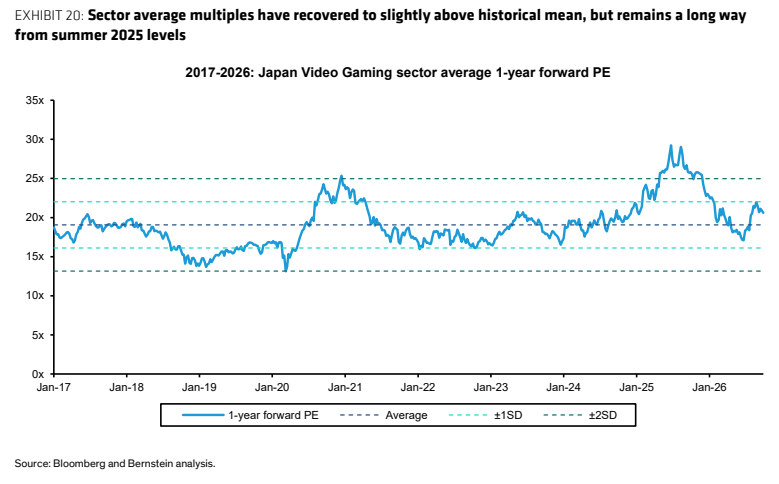
图4. 任天堂:预测调整汇总
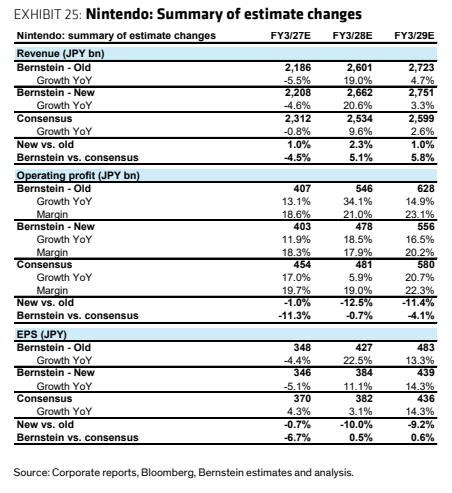
图5. 卡普空(Capcom):现金流量表
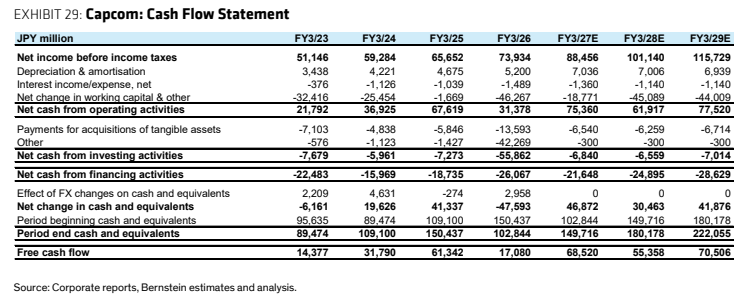
图6. 科乐美(Konami):资产负债表
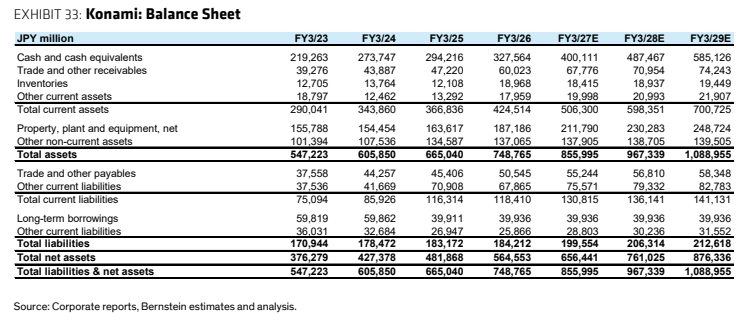
图7. 任天堂:利润表
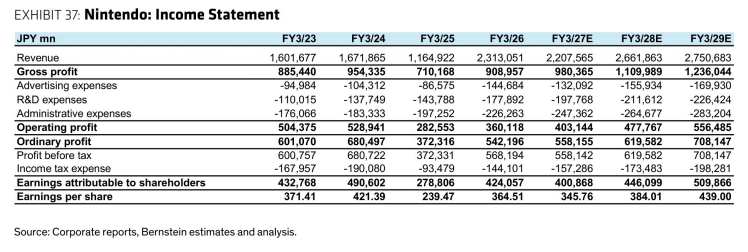
图8. 万代南梦宫(Bandai Namco):资产负债表
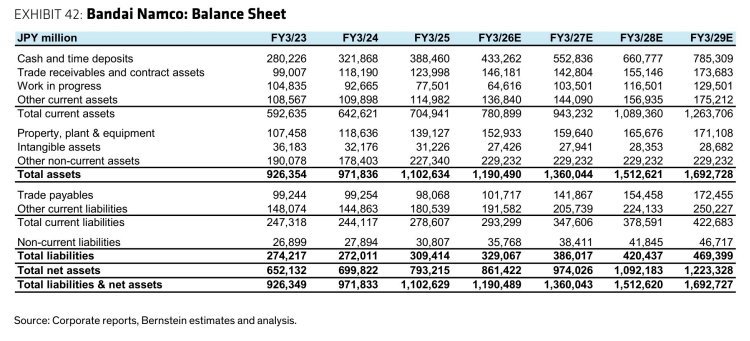
图9. 价格、最新市值、市盈率、Evisales