伯恩斯坦 全球生物制药中等分子:生物制药与CDMO的新前沿
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦认为,比传统小分子更大更复杂的“中等分子”(大环肽、蛋白降解剂等)正在审批与管线两端同步兴起,全球已有近2000个项目、终端市场TAM超过$200 Bn,且2026年迎来双重临床验证:icotrokinra于2026年3月成为首个获批的靶向口服IL-23R肽,vepdegestrant于2026年5月成为首个获批的异双功能PROTAC。 大环肽方面,icotrokinra两项III期头对头研究中约70%患者达到IGA 0/1、约55%达到PASI 90(Week 16),疗效优于口服TYK2抑制剂deucravacitinib;翰森的HS-20118半衰期6-7天支持每周一次口服,已以$120mn首付款加至多$2.18bn里程碑金额授权中国以外权益;默沙东的enlicitide在III期CORALreef Lipids中较安慰剂降低LDL-C 55.8%,CORALreef HeFH降幅59.4%,跨试验比较与注射型PCSK9疗法量级相当。 蛋白降解剂方面,BeOne的BGB-16673可降解野生型BTK及C481S、L528W等耐药突变,罗氏通过与Nurix的2026年合作获得的bexobrutideg在I期R/R CLL中取得83% ORR与22.1个月中位PFS,罗氏已于3Q26启动对照Jaypirca的DAYBreak-CLL 306 III期、2029年读出结果。 报告认为该趋势同样利好CRO/CDMO:发现端需要更专业的文库与筛选(药明康德已覆盖HTS、DEL与肽平台),生产端步骤更多、立体化学更复杂、收率更低、纯化更难,环肽的SPPS、环化与纯化是当前核心机会。 中等分子有望扩展可成药空间,为生物制药与CRO/CDMO创造新的增量机会。
主要观点
- 中等分子指比传统小分子更大更复杂的合成药物(大环肽、蛋白降解剂等),管线全球已接近2000个项目、终端市场TAM超过$200 Bn,2026年成为临床验证元年
- 中等分子兼具抗体的大结合界面/选择性与小分子的胞内可达、口服递送和可扩展化学合成优势,可攻击传统小分子与抗体之间的蛋白-蛋白相互作用
- 2026年两大监管里程碑:icotrokinra成为首个获批的靶向口服IL-23R肽(2026年3月获批),vepdegestrant成为首个获批的异双功能PROTAC(2026年5月获批)
- icotrokinra两项III期头对头研究:约70%患者达到IGA 0/1、约55%达到PASI 90(Week 16),疗效优于口服TYK2抑制剂deucravacitinib且安全性良好,证明银屑病注射剂市场可被口服肽切入
- 翰森HS-20118为中国来源案例:口服IL-23R环肽半衰期6-7天支持每周一次口服给药,I期银屑病数据显示停药后PASI持续改善(25mg QD第4周-54.5%、第10周-90.5%),并以$120mn首付款加至多$2.18bn里程碑金额授权中国以外权益
- 默沙东enlicitide(MK-0616)把PCSK9从注射剂拓展到每日一次口服:III期CORALreef Lipids较安慰剂降LDL-C 55.8%(Week 24),CORALreef HeFH降幅59.4%,跨试验比较与领先注射型PCSK9疗法量级相当
- 报告同时提示:每日给药抬高依从性门槛,长效注射剂与每日口服之间的市场分配、以及真实世界中临床终点的达成,仍是慢性使用环肽的未决问题
- 银屑病和高胆固醇血症的注射型重磅药峰值销售预估(BBG)显示替代空间:Skyrizi 2025年销售$17.6 Bn、峰值$33.9 Bn(2032E),Stelara $6.1 Bn/$10.9 Bn(2023A),Cosentyx $6.7 Bn/$7.6 Bn(2028E),Repatha $3.0 Bn/$5.6 Bn(2029E),Leqvio $1.2 Bn/$4.7 Bn(2033E),Praluent约$1.5 Bn/约$1.8 Bn(约2029E)
- 中外制药(Chugai)建立约10^12环肽文库并配套半自动化高通量筛选平台,瞄准胞内“不可成药”靶点;两条管线处Ph1:AUBE00为靶向GDP结合失活态RAS的pan-KRAS抑制剂(实体瘤),AQUA07为变构ALK抑制剂(ALK+ NSCLC),而其母公司体系的Alecensa 2025年销售USD1.9Bn
- 蛋白降解剂经25年终于临床验证:PROTAC于2001年首次演示、vepdegestrant 2019年进临床、2026年5月获批,验证了超出Rule-of-Five大分子的治疗与制造可行性;降解(清除整个蛋白)而非抑制,为克服BTK抑制剂耐药提供机制路径
- BeOne以CDAC平台构建更广降解剂组合:BGB-16673为口服BTK CDAC,设计上同时降解野生型BTK与C481S、L528W等耐药突变,重度预治疗B细胞恶性肿瘤应答令人鼓舞、PFS趋势向好;平台已扩展至CDK2降解剂BG-75098(实体瘤)与IRAK4降解剂BGB-45035(自身免疫)
- 罗氏/Nurix的bexobrutideg提供另一重验证:I期R/R CLL取得83% ORR与22.1个月中位PFS,应答覆盖多种BTK突变、高危分子特征与CNS疾病,仅约5%患者停药,罗氏以此支撑其潜在best-in-class雄心
- 中等分子趋势外溢至CRO/CDMO:发现端需要更专业的肽/大环文库、亲和筛选(如噬菌体展示)与三元复合物检测,药明康德已提供HTS、DEL与肽平台;生产端步骤更多、立体化学更复杂、收率更低、纯化更难,环肽的SPPS、环化与纯化是当前核心机会,默沙东生物催化enlicitide工艺提供进一步增值
论述逻辑
- 中等分子在审批与管线两端兴起(全球近2000个项目、TAM超$200 Bn)→ 2026年获双重临床验证(icotrokinra 2026年3月、vepdegestrant 2026年5月获批)→ 此类分子占据小分子与抗体之间的生化空间,可触及更大的蛋白表面与蛋白-蛋白相互作用 → 大环肽兑现“针剂变口服”机会(icotrokinra、HS-20118、enlicitide的III期数据),Chugai环肽文库进一步打开胞内靶点 → 降解剂通过清除整个蛋白而非持续占用结合位点来克服耐药,BTK成为下一个关键测试(BeOne BGB-16673、罗氏bexobrutideg推进III期)→ 更复杂的发现与制造需求外溢至CRO/CDMO(专业文库与筛选、SPPS/环化/纯化)→ 结论:中等分子为生物制药与CRO/CDMO创造新的增量机会
关键展望
- 罗氏DAYBreak-CLL 306 III期(3Q26启动,二线及以上CLL,对照礼来Jaypirca)将于2029年读出,检验BTK降解能否在BTK抑制后建立新的治疗标准;该试验患者数约为Jaypirca关键试验的两倍(约600 vs 约250),并以PFS和OS为主要终点
- bexobrutideg的best-in-class雄心需III期数据验证;跨试验比较不完美、I期数据集小且经选择,durability、规模化安全性与对活性对照的表现是III期需回答的开放问题
- 罗氏已启动bexobrutideg联合Venclexta(联用或不联用抗CD20:rituximab或Gazyva)的I/II期研究,开发计划覆盖一线与R/R CLL,并扩展至套细胞淋巴瘤和Waldenström's巨球蛋白血症(后两个适应症很小)
- Chugai的AUBE00需在Ph1拿出令人信服的数据——Revolution Medicine的RASONQUE已把KRAS突变肿瘤的疗效门槛抬得很高;AQUA07若能与现有ALK抑制剂联用延长治疗时长,则具吸引力
- 每日口服vs长效注射剂的市场分配及真实世界临床终点达成,是慢性使用环肽待解的问题
推荐标的
- 罗氏(Roche,评级标注O):推进bexobrutideg进入血液肿瘤III期,潜在best-in-class;旗下Gazyva 2025年销售$1.3bn
- Nurix(Walch覆盖):bexobrutideg为口服异双功能BTK降解剂,罗氏通过2026年合作获得
- BeOne:BGB-16673(BTK CDAC,重度预治疗CLL/SLL应答令人鼓舞)及CDAC平台扩展(BG-75098 CDK2、BGB-45035 IRAK4),报告未给出评级
- 翰森:HS-20118口服IL-23R环肽,以$120mn首付款加至多$2.18bn里程碑授权中国以外权益,报告未给出评级
- 中外制药(Chugai):AUBE00(pan-KRAS)与AQUA07(变构ALK)均处Ph1;其发现的Alecensa 2025年销售USD1.9Bn,报告未给出评级
- 默沙东:enlicitide(MK-0616)为每日一次口服PCSK9大环肽,III期降LDL-C 55.8%,报告未给出评级
- 强生:icotrokinra(Hambright覆盖)为首个获批靶向口服IL-23R肽,2026年3月获批,报告未在文中标注评级
- 药明康德:CRO端提供覆盖HTS、DEL与肽平台的广泛工具箱,报告预计需求将转向更高复杂度化学与筛选服务、端到端服务商受益,报告未给出评级
- 阿斯利康(评级标注O;Smith覆盖):Calquence为CLL中BTK抑制剂序列用药之一
- 礼来(评级标注O;Courtney Breen覆盖):Jaypirca为DAYbreak III期对照药(非共价BTK标准治疗),共识峰值销售$3.4bn
- 艾伯维(评级标注M;Courtney Breen覆盖):Venclexta 2025年销售$2.8bn,正与bexobrutideg开展联合I/II期研究
- Revolution Medicine(Walch覆盖):RASONQUE已把靶向KRAS突变肿瘤的疗效门槛抬得很高
关键图表
图1. 小分子、多肽与抗体之间的尺寸差异
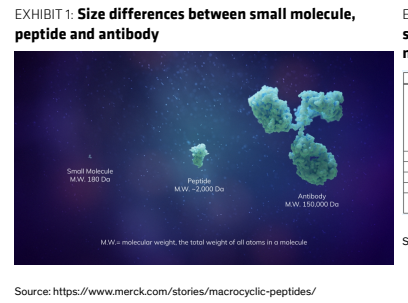
图2. enlicitide (MK-0616) 的结构
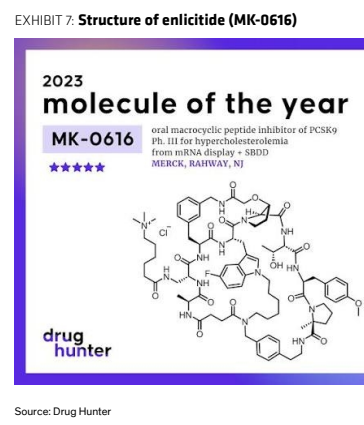
图3. Icotrokinra 疗效优于现有银屑病口服疗法
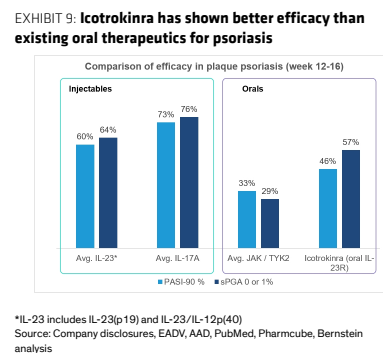
图4. HS-20118 在第4周显示出令人鼓舞的疗效,并可能提供每周一次的给药方案
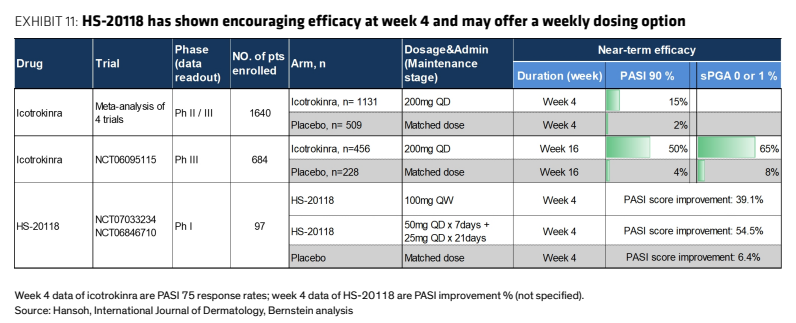
图5. Parabilis 的 Helicon 平台:骨架交联以维持 α-螺旋形态并结合非...的多肽
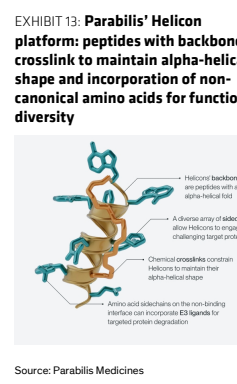
图6. 概念,我们现已迎来首个经 FDA 批准的 PROTAC SS = ak
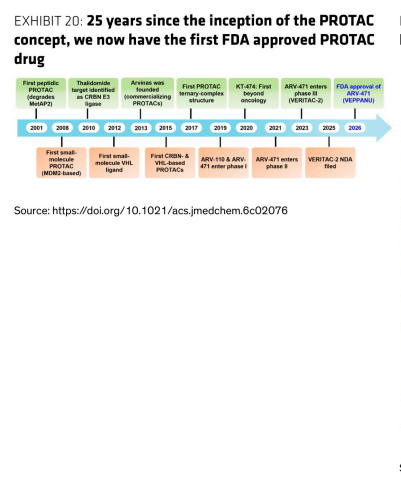
图7. BGB-16673 在 R/R CLL/SLL 中的初步数据显示出良好的应答率和 PFS 趋势
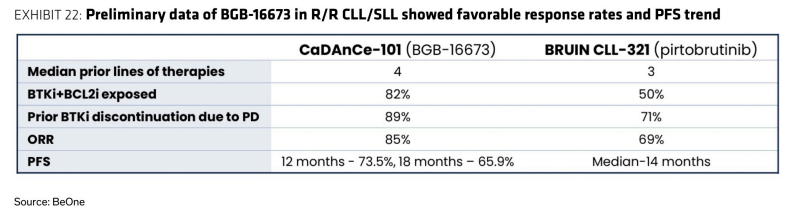
图8. 突变覆盖率 - bexobrutideg 与 BTK 。。
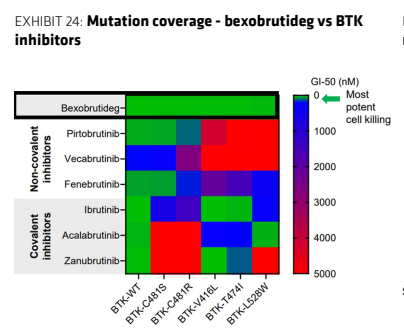
图9. 药明康德的 CRO 服务涵盖中等分子药物研发的多种筛选平台:多肽、双功能分子(分子胶和 PROTAC)等
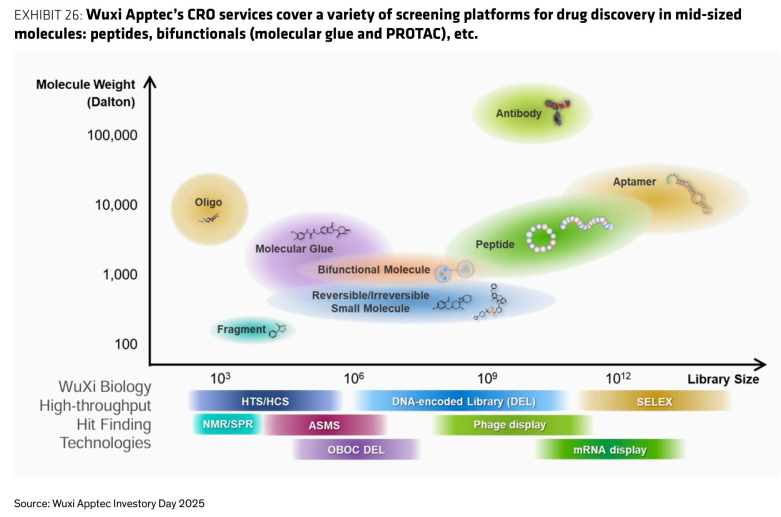
图10. 线性分子的典型化学环化
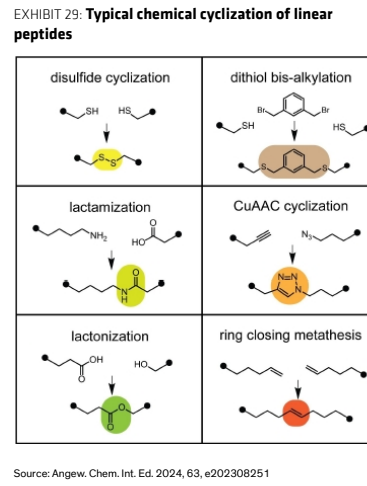
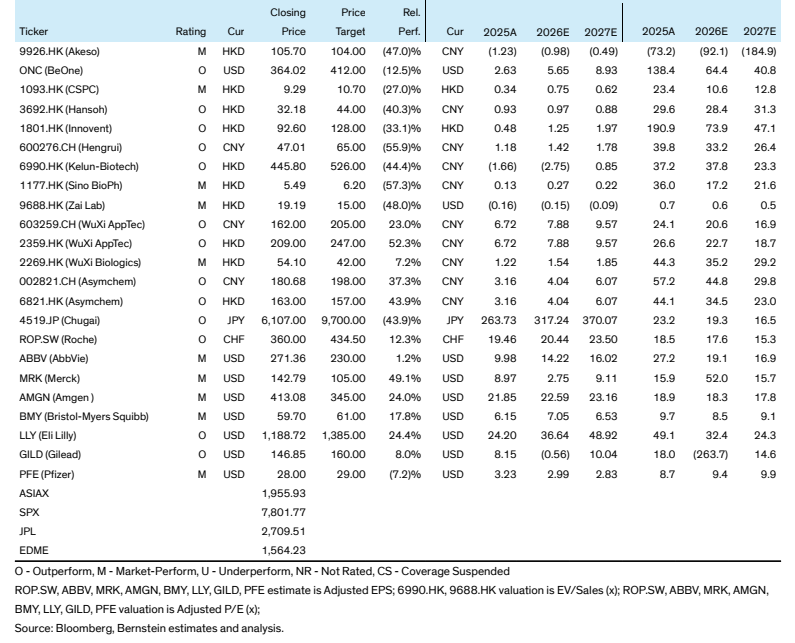
图11. 收盘价相对表现