瑞银 美国半导体和半导体设备:SemiBytes,高通事件,半市值估值,美光辩论
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本篇SemiBytes短评聚焦三个话题。 其一,高通在Snapdragon Summit上主打agentic AI叙事,把智能手机定位为连接PC、可穿戴、XR、音频与汽车的智能层,发布Snapdragon 8 Elite Gen 6与Snapdragon 8 Elite Extreme Gen 6(将首搭HONOR、Motorola和Xiaomi的新旗舰),瑞银对其在Android与Windows生态中端侧AI的长期定位保持建设性,但认为峰会主要强化既有主题、并非重大辩论转折点。 其二,针对半导体设备股'预期是否已打满'的争论,投资者普遍认为C2028约$300B WFE已被计入,而瑞银当前仅模型化约$280B并明确反驳;其EPS power测算显示$300B/yr WFE情景下AMAT/LRCX/KLAC分别交易于约15x/~17x/~19x,推至$400B情景则为约11x/~13x/~14x,并认为即便在$300B WFE下市场也应愿为这些盈利支付比当前更高的倍数。 其三,季度内核查显示部分主要SPE供应商已要求供应链为未来3-5年$500B WFE做准备,而Terafab(支出或逼近TSMC、并企图革新晶圆流转方式)构成双向变数。 最后,在已发布的美光FQ4业绩前瞻背景下,围绕存储LTA可持续性的质疑仍在:当前LTA支撑存储公司约70-75%的毛利率,质疑者以约60%为正常化水平、担忧价格滑向现货经济导致长约破裂,瑞银则重申SCA应能守住。
主要观点
- 高通以agentic AI为核心叙事,将智能手机定位为连接更广泛设备生态的'智能层'
- 发布Snapdragon 8 Elite Gen 6与Snapdragon 8 Elite Extreme Gen 6,将首搭HONOR、Motorola和Xiaomi即将推出的旗舰机,并展示对更大端侧AI模型及Modular、Mojo、Liquid AI、Linux、Googlebook、Snapdragon START软件栈的支持
- 高通集结Google、Microsoft、小米、联想、HP、Motorola、Mastercard等生态伙伴,强化'AI体验将分布于多设备、由本地与云端混合推理驱动'的叙事
- 瑞银对高通在端侧AI的长期定位保持建设性(尤其其在Android与Windows生态中的角色扩大),但认为峰会主要强化了投资者已知的主题,并非重大辩论转折点
- 半导体设备股是'预期已打满'争论的风口并拖累AMAT/LRCX/KLAC近期股价:几乎每场交流都从'投资者已预期C2028约$300B WFE'开始,而瑞银当前模型仅约$280B并反驳'预期已高于此'的说法
- EPS power测算显示估值并未打满:$300B/yr WFE情景下这些股票交易于约15x(AMAT)至约19x(KLAC)、LRCX居中约17x;推至$400B则为约11x(AMAT)至约14x(KLAC)、LRCX约13x
- 季度内核查持续强化'这些盈利水平非常可实现'的判断:部分主要SPE供应商已通知供应链为未来3-5年$500B WFE做准备;瑞银认为即便在$300B WFE下,市场也应愿为这些盈利支付比当前股价更高的倍数
- Terafab仍是巨大变数:其谈论的支出水平最终可能逼近TSMC(短期利好),但企图彻底革新晶圆在fab内的流转方式(长期或对SPE供应商不利)
- 美光FQ4前瞻之外,投资者对存储LTA持续性的质疑显著:当前LTA支撑存储公司约70-75%的毛利率,质疑者认为约60%才是正常化水平,供给正常化后定价将滑向约60%的现货经济并导致LTA破裂;瑞银此前已论述并重申SCA应能守住
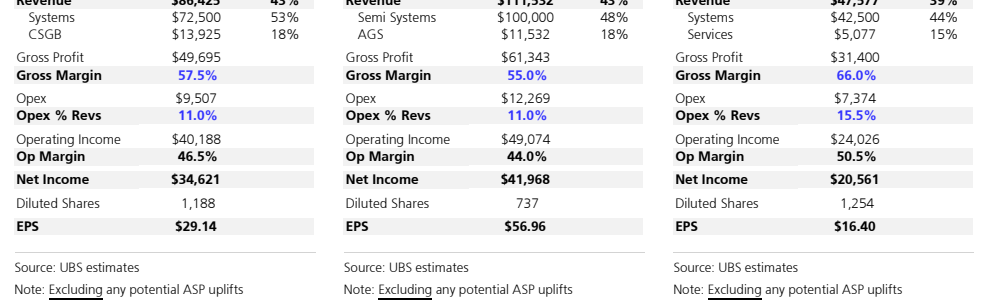
- 图5-10给出C2029E'上行情形'EPS power:$400B WFE情景下LRCX/AMAT/KLAC的EPS分别为$23.48/$43.03/$13.18;$500B情景下为$29.14/$56.96/$16.40(WFE份额假设LRCX 14.5%、AMAT 20.0%、KLAC 8.5%,且注明不含潜在ASP提升)
- 上行情形盈利假设拆解:$400B情景下LRCX/AMAT/KLAC毛利率分别为57.0%/54.0%/65.0%、营业利润率45.8%/41.5%/49.3%;$500B情景下毛利率升至57.5%/55.0%/66.0%、营业利润率46.5%/44.0%/50.5%,对应收入CAGR为37%/36%/33%($400B)与43%/43%/39%($500B)
论述逻辑
- 高通峰会(新旗舰芯片+生态伙伴+本地/云混合推理)→ 强化端侧AI叙事,但瑞银认定其未改变辩论格局 → 转入半导体设备'贵不贵'之争:投资者默认C2028约$300B WFE已计入、上行催化难寻 → 瑞银以不同WFE水平下的EPS power测算回应:$300B/yr下AMAT/LRCX/KLAC约15x/~17x/~19x、$400B下约11x/~13x/~14x → 叠加季度内核查与供应链为3-5年$500B WFE备货的信号 → 得出'预期并未打满、市场应为这些盈利支付更多'的结论 → 同时以Terafab(支出逼近TSMC利多短期、革新晶圆流转或不利SPE长期)保留双向风险 → 最后在美光FQ4前瞻背景下回应LTA质疑:约70-75%毛利率支撑 vs 质疑者以约60%正常化为锚并担忧滑向现货经济 → 瑞银重申SCA应能守住,并延伸至对SPE标的的read-through
关键展望
- 供应链前瞻信号:部分主要SPE供应商已要求供应链为未来3-5年$500B WFE做准备
- 季度内核查(in-quarter checks)持续强化对上述盈利水平'非常可实现'的判断
- Terafab为双向变数:支出或最终逼近TSMC(短期利好),但若彻底革新晶圆流转方式则长期或对SPE供应商不利
- 美光FQ4财报是近端验证点:报告以已发布的FQ4业绩前瞻为背景,讨论LTA/SCA能否守住及其向SPE标的的传导
推荐标的
- AMAT/LRCX/KLAC(半导体设备):报告估值讨论的核心标的——$300B/yr WFE情景下分别交易于约15x/~17x/~19x,$400B情景下约11x/~13x/~14x;瑞银认为市场应为这些盈利支付更多;所提供文本未载明评级与目标价
- QCOM:峰会后瑞银对其端侧AI长期定位(Android与Windows生态角色扩大)保持建设性,但不视为重大辩论转折点;所提供文本未列示评级/目标价
- MU(美光):FQ4前瞻配套讨论标的,围绕LTA可持续性的辩论及其向SPE标的的read-through;所提供文本未列示评级/目标价
- HONOR、Motorola、Xiaomi、Google、Microsoft、Lenovo、HP、Mastercard等仅作为骁龙峰会生态伙伴/首发厂商提及,不构成评级标的
关键图表
图1. 4000亿美元WFE情景
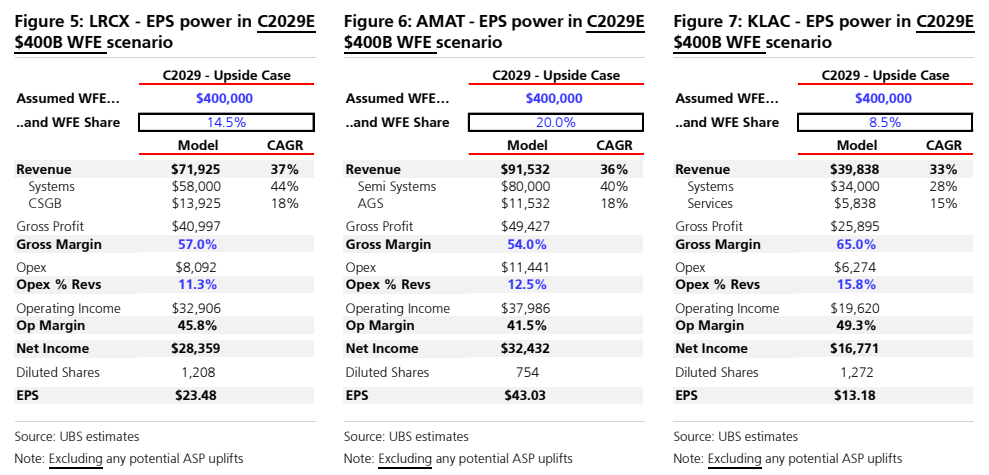
图2. 5000亿美元WFE情景