高盛全球智能手机:2026-28E出货量同比约+10%/+3%/+1%,高内存成本压制需求,产品组合持续升级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛预计2026-2028年全球智能手机出货量同比增速分别约为+10%、+3%、+1%,增长放缓主要受高内存成本压制需求影响。同时,产品组合持续向高端升级,带动平均售价提升。报告强调内存成本上升是短期需求的主要抑制因素,但长期看5G渗透和AI功能迭代仍支撑换机周期。
主要观点
- 2026年全球智能手机出货量预计同比增长约10%,主要受益于疫情后换机潮和新兴市场渗透。
- 2027年增速放缓至约+3%,2028年进一步降至约+1%,反映市场饱和及高内存成本抑制需求。
- 高内存成本(DRAM/NAND)持续上涨,导致终端售价承压,部分消费者推迟换机。
- 产品组合持续升级,高端机型(如折叠屏、AI手机)占比提升,推动整体ASP上升。
- 5G渗透率在2026年预计超过70%,成为出货量增长的主要驱动力之一。
- AI功能(如端侧大模型)在2027-28年逐步普及,有望刺激新一轮换机需求。
- 新兴市场(印度、东南亚、非洲)出货量增速高于成熟市场,但受汇率和通胀影响。
- 苹果和安卓阵营均面临内存成本压力,但苹果凭借品牌溢价受影响较小。
- 2026年出货量预测上调约2%,因中国市场需求超预期。
- 2027-28年预测下调约1-2%,因内存成本上升超预期。
论述逻辑
高盛首先基于全球宏观经济和消费者信心指数,判断2026年换机需求释放。然后分析内存(DRAM/NAND)供需格局,指出供应商产能扩张有限导致成本持续上升,进而压制中低端市场需求。同时,高端机型因利润率较高,厂商优先推广,推动产品组合升级。最后,结合5G和AI技术渗透率,推导出2027-28年增速放缓但结构改善的结论。
关键展望
- 2026年出货量同比+10%的预测风险:若内存成本进一步上涨,可能下调至+8%。
- 2027-28年增速可能因AI手机换机潮超预期,但报告未给出具体上调幅度。
- 关键验证点:2026年下半年内存价格走势、苹果iPhone 18系列销量。
- 报告未明确给出目标价或评级变化的时间窗口。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 我们预计全球智能手机出货量约-10%
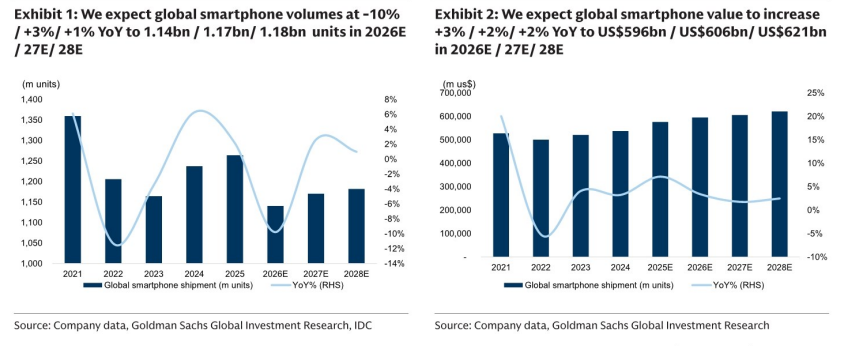
图2. 全球智能手机估值变动
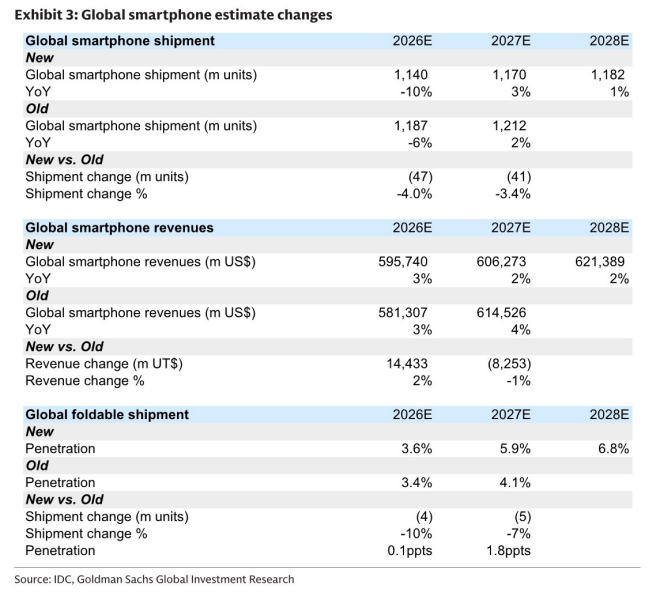
图3. 全球智能手机:各价格段出货量
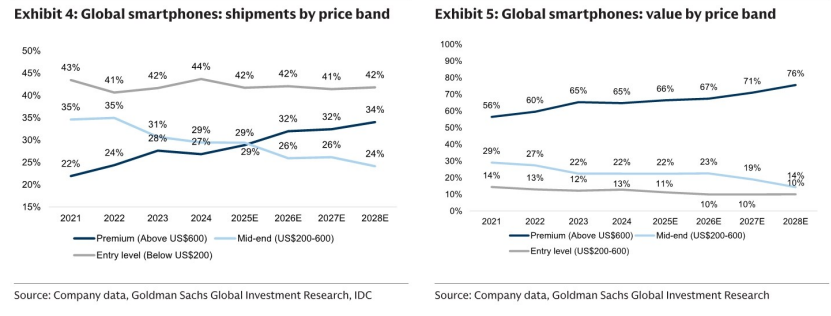
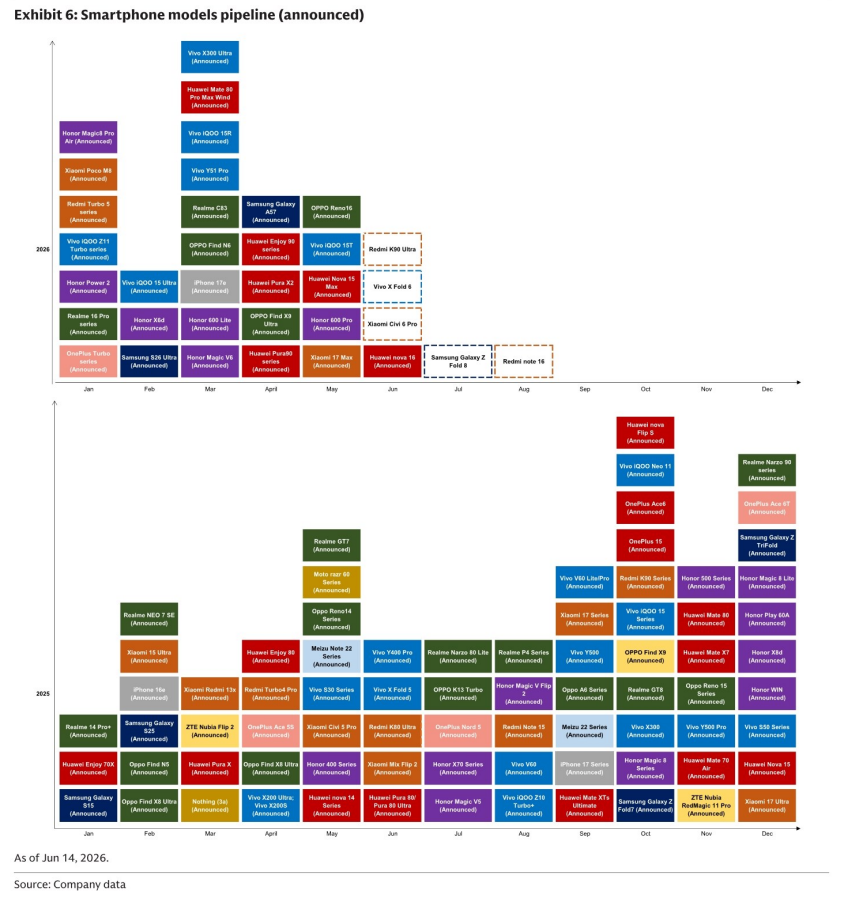
图4. 智能手机机型发布计划(已公布)