摩根士丹利:大中华区半导体中国CIO调查:云、旧存储与边缘AI
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告基于对中国CIO的调查,聚焦云、旧存储和边缘AI三大领域。调查显示,云资本支出预期温和增长,旧存储需求因AI推理而复苏,边缘AI部署加速但商业化仍早期。报告未给出具体数字或评级,但提供了行业趋势的定性判断。
主要观点
- 云资本支出:CIO预计2026年云支出增长10-15%,主要受AI工作负载驱动。
- 旧存储:AI推理需求推动HBM和DDR5复苏,但传统NAND库存仍高。
- 边缘AI:超过60%的CIO计划在2026年部署边缘AI,但仅20%有明确ROI。
- 半导体供应链:中国本土化趋势持续,但先进制程仍依赖进口。
- 竞争格局:华为在边缘AI芯片领域领先,但英伟达仍主导训练市场。
- 风险:地缘政治不确定性是最大担忧,其次是需求不及预期。
论述逻辑
报告从CIO调查数据出发,首先分析云资本支出趋势,指出AI是主要驱动力;然后转向存储,说明AI推理如何拉动旧存储需求;最后讨论边缘AI的部署进展与商业化挑战。结论是半导体行业结构性增长机会在AI相关领域,但短期需谨慎。
关键展望
报告未明确给出未来验证点或时间窗口,仅指出云支出和边缘AI部署是2026年关注重点。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. AI/ML/PA、数字化转型和数据中心建设是首席信息官的首要任务
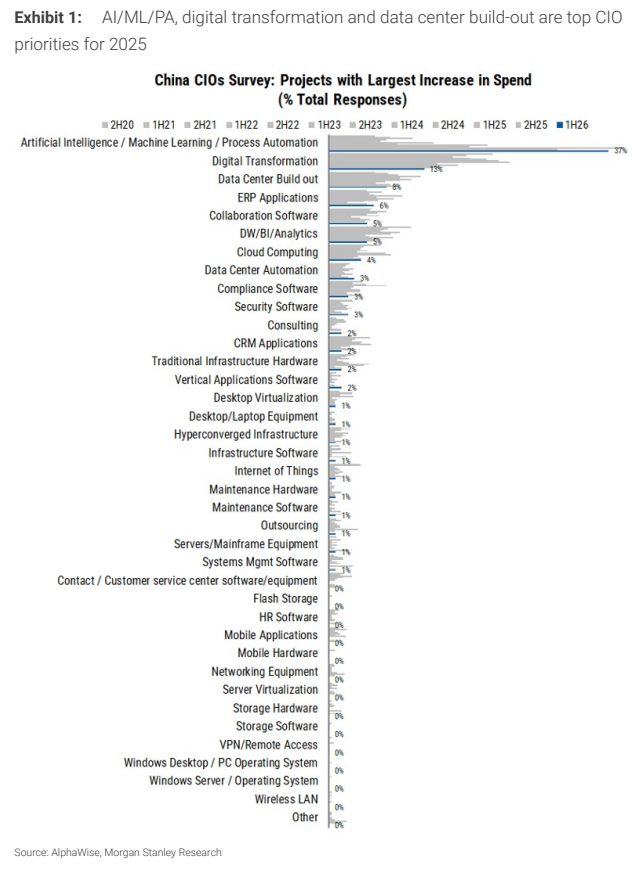
图2. 公有云采用步伐加快
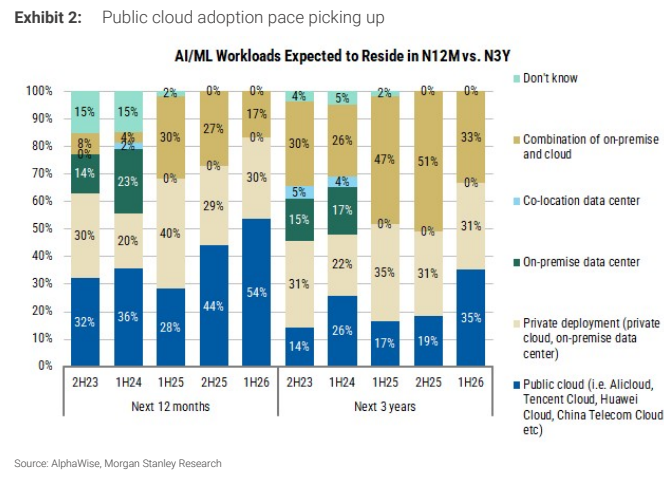
图3. 越来越多应用工作负载在公有云上运行

图4. 首席信息官对物理AI投资分配增加
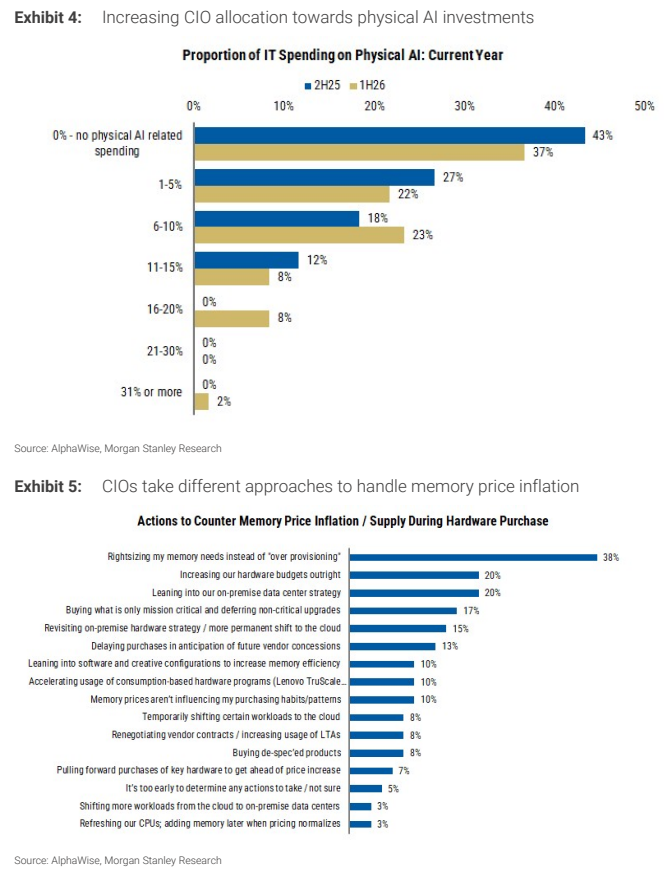
图5. DDR4 8Gb(1Gx8)价格走势图
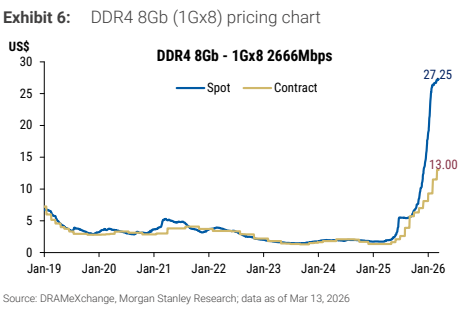
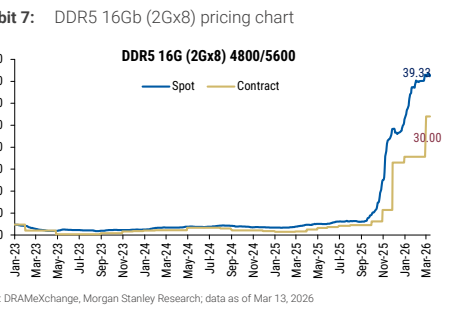
图6. DDR5 16Gb(2Gx8)价格走势图