汇丰:西门子能源(ENR.GR):谨慎市场情绪下的周期性支撑
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰维持西门子能源“买入”评级,并将其目标价从190欧元上调至205欧元,隐含约35%的上涨空间。 报告认为,由于股价自前期高点已回落19%,即将于8月5日发布的2026财年第三季度业绩风险已得到一定释放,且强劲的需求背景可能带来自由现金流指引的进一步上调。 燃气服务业务受益于燃气轮机市场的强劲需求,公司预计到2026财年总承诺容量将达到90-100GW。 电网技术业务则受全球电气化趋势驱动,订单保持韧性。 此外,西门子歌美飒预计将在2026财年下半年实现盈利。
主要观点
- 汇丰维持西门子能源买入评级,目标价从190欧元上调至205欧元,隐含35%的上涨空间。
- 股价自4月高点回落19%,为即将于8月5日发布的三季度业绩释放了风险,并可能带来自由现金流指引的上调。
- 燃气服务市场前景强劲,西门子能源和GE Vernova均指出燃气轮机总承诺容量将进一步增长,其中西门子能源预计2026财年达到90-100GW。
- 西门子能源预计未来几年燃气轮机(包括联合循环)的持续年市场需求为110-120GW,这比三菱重工预测的70-100GW更为乐观。
- 电网技术业务的结构性故事更为稳固,广泛的电气化趋势和对传统电网的翻新及扩建需求正在推动具有韧性的订单流入。
- 西门子歌美飒预计将在2026财年下半年实现盈利,这得益于海上风电的高体量交付。
- 预计西门子能源2026财年第三季度总订单额约为158.98亿欧元,同比增长4.3%。
- 公司宣布2025年每股派发0.70欧元股息,并增加了2026财年的回购量,被视为股东回报的良好开端。
关键展望
- 西门子能源将于8月5日发布2026财年第三季度业绩。
- 汇丰预计三季度业绩发布时有潜力进一步提高指引,尤其是在自由现金流方面。
- 西门子歌美飒的目标是到2026年底实现盈亏平衡。
- 主要下行风险包括风机新质量问题导致高于预期的拨备成本、海上风电爬坡进一步延迟,以及电网设备需求见顶等。
推荐标的
- 西门子能源(ENR GR):评级为买入,目标价205.0欧元。
- GE Vernova(GEV US):评级为持有,目标价1040.0美元。
- 三菱重工(7011 JT):评级为未变更。
关键图表
图1. 买入:谨慎市场情绪下的周期性支撑
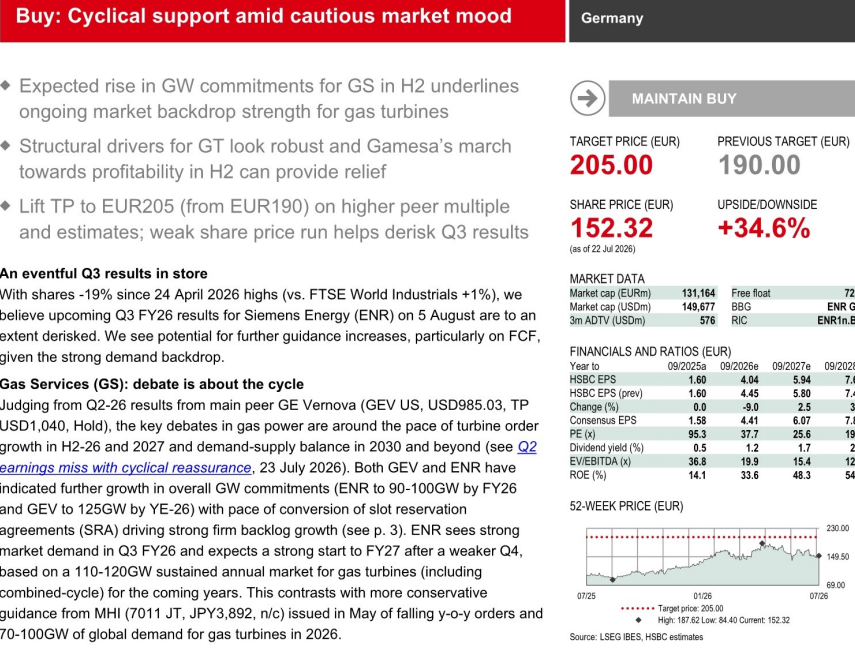
图2. 股票 » 能源设备与服务