伯恩斯坦 欧洲公用事业与清洁能源:伯恩斯坦公用事业周报——9月28日
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦最新欧洲公用事业周报显示,上周欧洲公用事业板块下跌0.8%,为欧洲表现第五差的行业,在主权收益率上行(美债10年期一周上升16.6bp、德国国债上升8.3bp)压制利率敏感型行业之际,仍跑赢大跌3.0%的美国公用事业。 大宗商品信号分化:TTF Cal-1天然气下跌4.3%至€56.7/MWh、次月TTF下跌9.4%至€72.1/MWh,布伦特上涨0.4%至$104.3/bbl,欧盟碳排放配额基本持平于€86.8/t,API2煤炭持平于$133.0/t。 欧洲天然气库存仅70.9%、德国仅57.4%,显著低于历史均值,冬季前供应仍受限;Henry Hub-TTF价差收窄但仍支撑LNG贸易经济性。 水电条件不均,意大利和法国水库低于历史常态,西班牙明显高于长期均值。 板块内EDPR(+2.3%)与United Utilities(+2.0%)领涨,Grenergy(-13.2%)和Solaria(-4.6%)因债券收益率上升承压。 估值方面,板块1年前瞻P/E较历史均值溢价10.7%、相对大盘折价0.2%,Bloomberg估算FY26股息率4.1%,对应3年期与5年期TSR分别为11.3%和12.4%。 报告预计未来一周无重大板块催化剂,宏观、债券收益率与大宗商品仍是主要驱动;上周Bernstein还将Engie上调至Outperform。
主要观点
- 欧洲公用事业上周下跌0.8%,主因主权收益率上行压制利率敏感型行业:美债10年期收益率一周上升16.6bp、德国国债上升8.3bp;板块跑赢下跌3.0%的美国公用事业。
- 公用事业为欧洲上周表现第五差的行业板块;EDPR(+2.3%)与United Utilities(+2.0%)领涨,Grenergy(-13.2%)与Solaria(-4.6%)领跌,长久期可再生能源股因债券收益率上升再度承压。
- 大宗商品信号分化:TTF Cal-1天然气下跌4.3%至€56.7/MWh、次月TTF下跌9.4%至€72.1/MWh;布伦特上涨0.4%至$104.3/bbl;EUA碳价基本持平于€86.8/t;API2煤炭持平于$133.0/t。
- 电力市场同样分化:德国Cal-27电力下跌2.8%至€128.4/MWh,法国Cal-27基荷微涨0.3%至€87.3/MWh。
- Henry Hub-TTF价差一周收窄但仍处高位,继续支撑LNG贸易经济性;欧洲天然气库存相对紧张仅为70.9%,德国仅57.4%,显著低于历史均值,冬季前供应仍受限。
- 欧洲水电条件不均:意大利和法国水库持续低于历史常态,西班牙水库明显高于长期均值,支撑更有利的水电发电前景。
- 估值与回报:板块1年前瞻P/E较历史均值溢价10.7%,但相对大盘折价0.2%;Bloomberg估算FY26股息率为4.1%,支撑3年期与5年期TSR分别达11.3%和12.4%。
- 指数层面:Euro Stoxx 600 Utilities上周-0.8%、YTD +7.7%;S&P 500 Utilities上周-3.2%、YTD -7.4%;美债10年期收益率升至5.16%,一周+16.60bp,法国10年期+12.60bp至4.69%。
- 年初以来商品涨幅显著:TTF次月+144.5%、1年前瞻+108.0%,布伦特+71.4%,API2(1年前瞻)+38.9%;英国2026/27冬季电力一周下跌7.0%至£147.8/MWh。
- 上周Bernstein公用事业相关报告包括:欧洲公用事业利率敞口小于担忧;Engie上调至Outperform;Iberdrola与董事长会见(本十年末增长可见);历史性干旱夏季后水电产出除英国外全面下降。
论述逻辑
- 主权收益率上行(美债10年期+16.6bp、德国国债+8.3bp)→ 利率敏感型公用事业承压,欧洲板块下跌0.8%、为欧洲表现第五差行业,但相对跑赢大跌3.0%的美国公用事业 → 大宗商品信号分化:气价回落(TTF次月-9.4%至€72.1/MWh)而油价上涨(布伦特+0.4%至$104.3/bbl)、碳价与煤价基本持平 → 但欧洲天然气库存仅70.9%、德国仅57.4%,显著低于历史均值,冬季前供应仍受限,Henry Hub-TTF价差收窄但维持高位继续支撑LNG贸易经济性 → 水电条件分化(意/法低于常态、西班牙高于长期均值支撑有利发电前景)→ 债券收益率上升令长久期可再生能源股继续承压(Grenergy -13.2%、Solaria -4.6%)→ 板块1年前瞻P/E较历史溢价10.7%但相对大盘折价0.2%,4.1%的FY26股息率支撑11.3%/12.4%的3年/5年TSR → 结论:未来一周无重大板块特定催化剂,宏观发展、债券收益率与大宗商品市场仍是板块表现关键驱动。
关键展望
- 报告预计未来一周无重大板块特定催化剂,宏观经济发展、债券收益率与大宗商品市场可能仍是板块表现的关键驱动。
- 冬季前供应约束是核心观察点:欧洲天然气库存70.9%、德国仅57.4%,均显著低于历史均值,供应背景仍然受限。
- Henry Hub-TTF价差虽收窄但仍在高位,报告认为其继续支撑LNG贸易经济性。
- 水电展望分化:西班牙水库明显高于长期均值、发电前景更有利;意大利和法国持续低于历史常态。
- 收入与总回报展望:Bloomberg估算板块FY26股息率4.1%,对应3年期与5年期TSR分别为11.3%和12.4%。
推荐标的
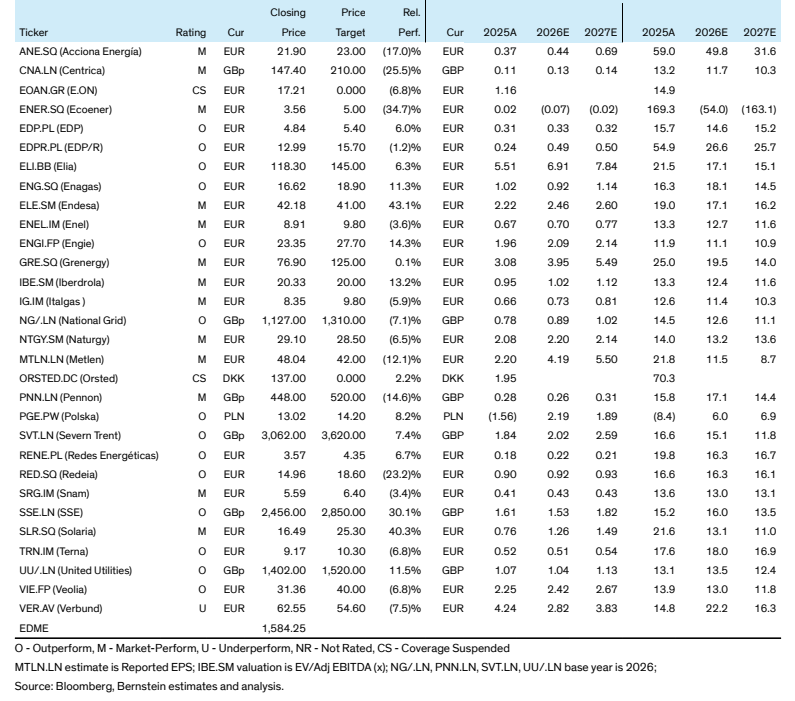
- Engie:Outperform,现价€23.35、目标价€27.70、上行空间+19%;Bernstein上周刚将其上调至Outperform,认为其风险已定价、上行有布局。
- 发电/综合类Outperform:SSE(2,456→2,850,+16%)、EDP(4.84→5.40,+12%)、PGE(13.02→14.20,+9%);综合类中的Iberdrola、Enel、Endesa、Naturgy、Centrica均为Market-Perform(其中Centrica上行空间+42%)。
- Verbund为覆盖名单中唯一Underperform:现价62.55、目标价54.60,下行空间-13%。
- 监管类标的全部为Outperform:National Grid(1,127→1,310,+16%)、Severn Trent(+18%)、REN(+22%)、Redeia(+24%)、Enagas(+14%)、United Utilities(+8%)、Elia(+23%)、Terna(+12%);Pennon、Snam、Italgas为Market-Perform。
- 可再生能源:EDPR为Outperform(12.99→15.70,+21%);Solaria(+53%)、Grenergy(+63%)、Ecoener(+40%)、Acciona Energía(+5%)为Market-Perform但目标价隐含较大上行空间;上周Grenergy(-13.2%)与Solaria(-4.6%)领跌板块。
- 环境及其他:Veolia为Outperform(31.36→40.00,+28%);Metlen为Market-Perform(48.04→42.00,-13%)。
关键图表
图1. 股价表现 – 1周
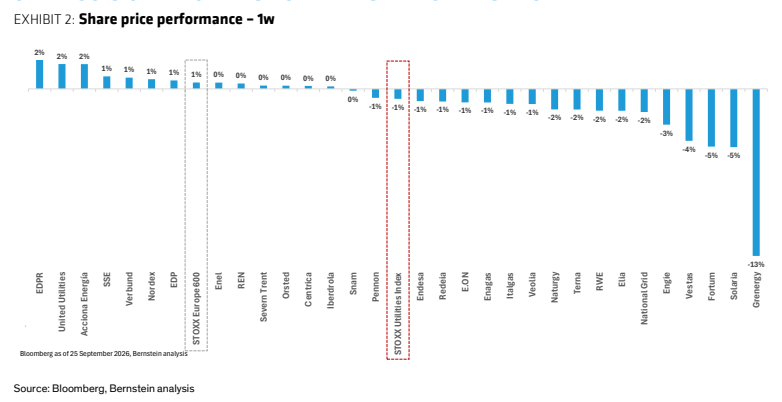
图2. 行业市盈率倍数
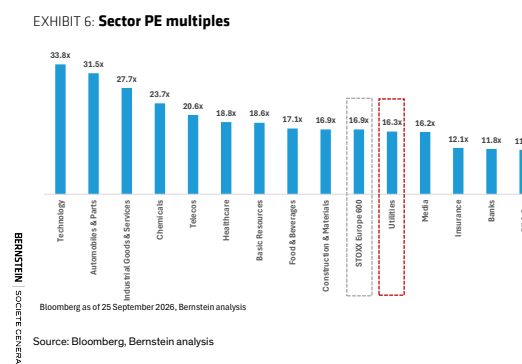
图3. 预期市盈率
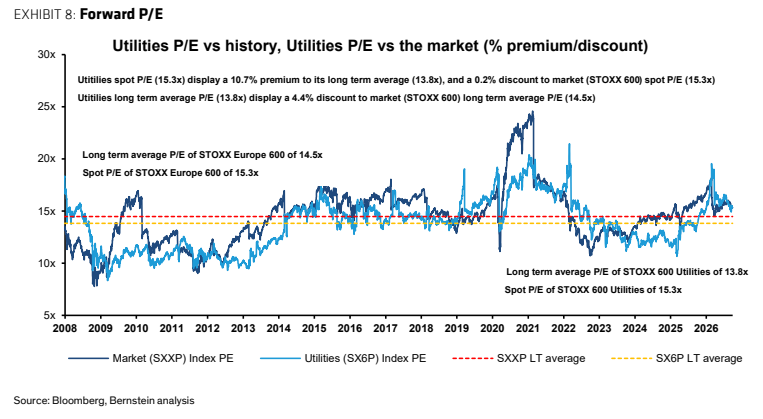
图4. (原文无法识别)
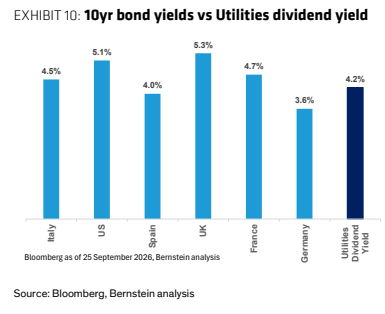
图5. 欧洲公用事业股息率对比各国国债收益率(%)

图6. RAB溢价对比RAB增速(预期RAB增速)
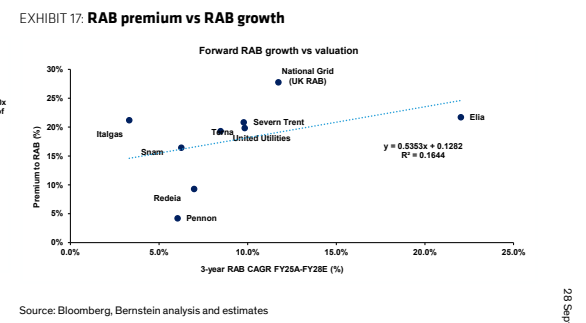
图7. TTF天然气(1年期远期)
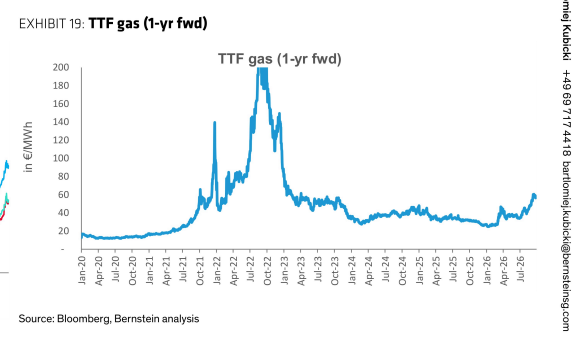
图8. 二氧化碳价格(€/吨)
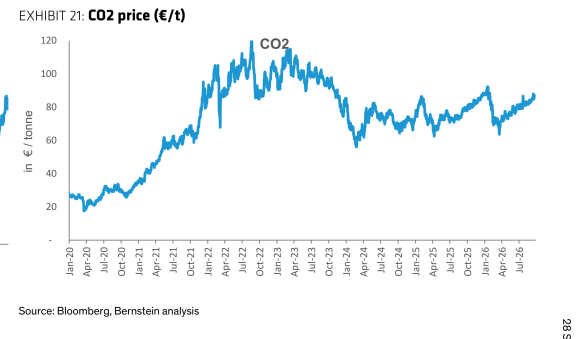
图9. TTF与Henry Hub天然气1个月远期价差
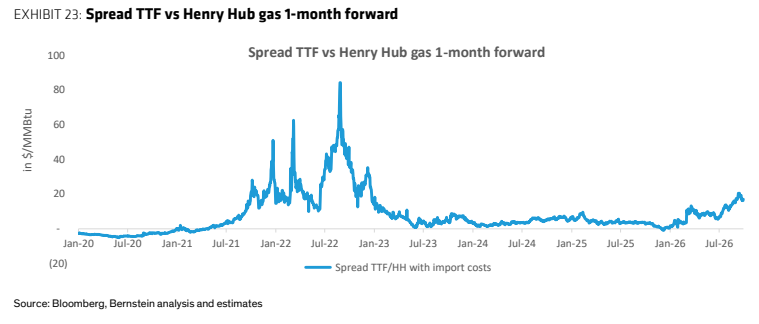
图10. 法国——水库与抽水蓄能电站

图11. 公司、货币、评级、市值、收盘价、目标价、上行空间
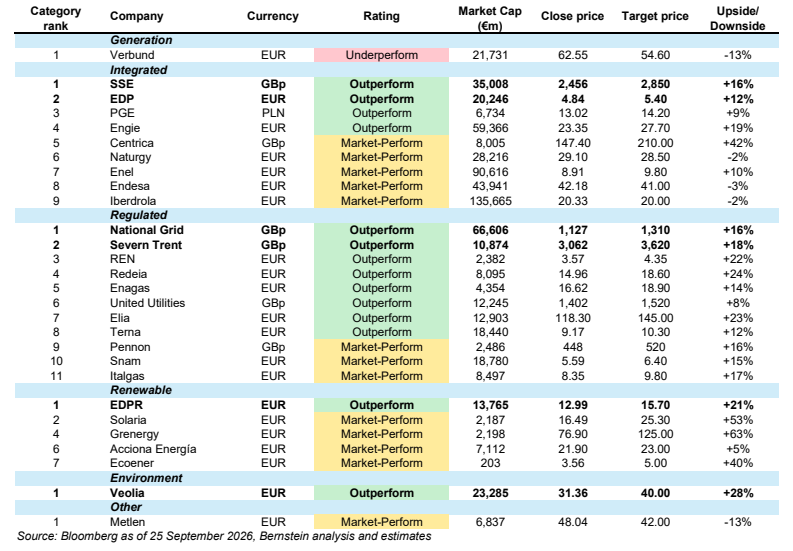
图12. 收盘价(相对表现)