瑞银:[国外研报] 花旗 美图公司(1357.HK)在购买高风险时启动:为人工智能时代打造
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗首次覆盖美图公司(1357.HK),给予“买入/高风险”评级,目标价定为7.00港元,对应16倍2027年预期调整后每股收益。 尽管市场担忧通用大语言模型(LLM)会对美图的产品功能和变现护城河构成威胁,但花旗认为市场低估了其作为早期转型者的AI上行潜力。 美图的变现模式正由传统纯订阅向“订阅加AI算力额度消耗”升级,有效打破了单客价值上限;2026年January至May期间平均有96.3%的生成式AI调用由自研MiracleVision模型完成,避免了向外部模型出让利润。 休闲产品方面,高消费力且注重人像美化的用户群构成坚实支撑,2026年第二季度海外流水同比增长36%,而通用大模型在人脸精细修图的一致性上仍存短板。 生产力产品方面,截至2026年6月AI生产力应用ARR达6.20亿元人民币,同比增长48%,美图设计室的Agent功能驱动用户ARPU达到整体的3.1倍。 花旗预计公司2026至2028年调整后净利润年复合增长率达24%,结合40%派息政策及董事长增持,当前估值极具吸引力。
主要观点
- 花旗首次覆盖美图公司给予“买入/高风险”评级,设定目标价7.00港元,潜在涨幅44.9%。
- 商业模式向“订阅+AI算力额度消耗”升级,打破单一会员费付费天花板。
- 自研MiracleVision模型承接了绝大部分生成式AI调用,有效维护产品毛利率。
- AI生产力工具增长强劲,美图设计室Agent功能带动ARPU达整体3.1倍。
- 休闲产品用户画像具备高消费力,中国区iOS流水持续高增验证变现韧性。
- 付费渗透率持续提升,2026年6月付费订阅用户突破1844万户。
- 战略性收缩对广告业务的依赖,聚焦于高粘性高毛利的影像设计订阅服务。
- 预计2026至2028年调整后净利润CAGR达24%,管理层预期2026年毛利率超过70%。
论述逻辑
- 市场误区:市场因担忧通用大语言模型(LLM)商品化修图功能而压低行业估值,导致美图年内股价下跌31%。
- 竞争分化:美图将AI融入垂类具体工作流(如电商设计、口播视频),加之200余位设计师和十年人像经验,构建了通用模型无法替代的控制度与一致性优势。
- 盈利落地:商业模式由订阅升级至算力额度消耗,配合96.3%自研模型渗透率,驱动ARPU与ARR双升且维持高毛利,推动业绩稳健增长与估值修复。
关键展望
- 近期催化剂为2026年8月26日公布的中期财报,重点关注ARR进展及AI驱动的ARPU提升幅度。
- 盈利预测:花旗预计2026E/2027E/2028E净利润分别为13.48亿、17.28亿和20.86亿元人民币,对应摊薄每股收益为0.295元、0.378元和0.456元人民币。
- 主要下行风险包括通用AI快速迭代削弱修图壁垒、研发及营销投入要求增加、第三方模型API调用成本上升以及垂直工作流执行不达预期。
推荐标的
- 美图公司(1357.HK):首予“买入/高风险”评级,目标价7.00港元。估值基于16倍2027年预期调整后每股收益,对应2026-2028年调整后利润复合增速24%(PEG约为0.7倍)。看好休闲产品变现韧性、生产力工具扩张及AI算力额度消耗三大支柱,叠加40%分红率与董事长增持提供下行保护。
关键图表
图1. SOS RER SER RSESESS RERES rer! 一Am © 2026 花旗集团。未经花旗许可不得分发

图2. 2026年上半年各市场应用流水(不含中国大陆)
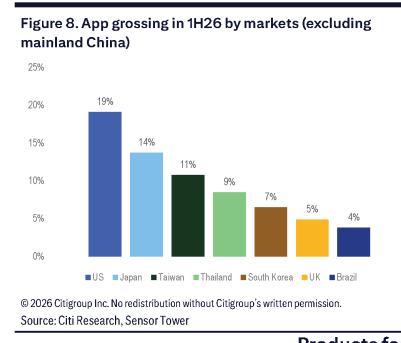
图3. 中国各城市层级的美图秀秀MAU
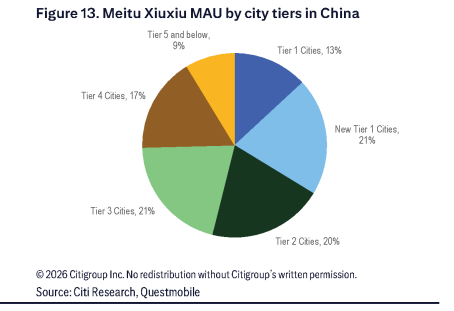
图4. 各市场美图App(iOS与安卓)全球收入(美元)
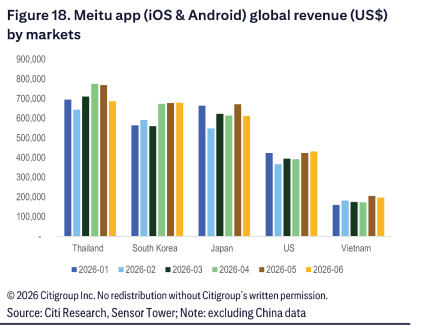
图5. 总收入(百万元人民币)
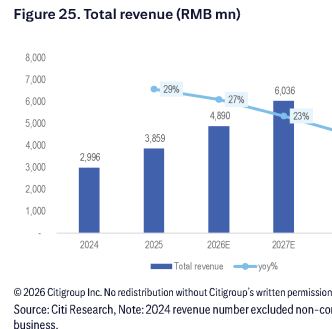
图6. 海外收入(百万元人民币)
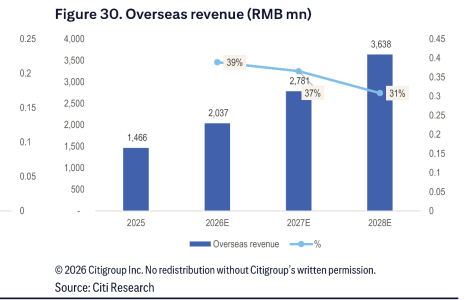
图7. 管理费用(百万元人民币)
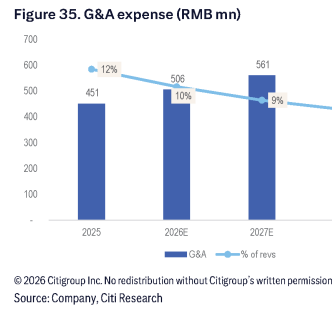
图8. 美图业务的关键里程碑/事件
