花旗 全球大宗商品:在系统性波动套利充满挑战的一年里,优化策略执行脱颖而出
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年对系统性大宗商品波动率套利策略而言是充满挑战的一年,地缘政治冲击和价格剧烈波动导致已实现波动率飙升,黄金和石油策略均出现显著回撤。 尽管环境不利,但通过期权选择和Delta对冲等优化实施手段,策略表现优于简单标准版本。 花旗目前看好布伦特原油、亨利港天然气、取暖油和白银的波动率溢价,并预计CBOT谷物在第四季度将有强劲的季节性表现。
主要观点
- 2026年系统性波动率套利策略面临严峻挑战,主要受地缘政治冲击和商品价格极端波动影响。
- 黄金波动率套利在金价创纪录上涨及随后的崩盘中遭受重大回撤。
- 石油波动率套利受到冲突爆发及后续多次升级的影响,表现波动剧烈。
- Comex铜波动率套利年初表现积极,得益于S232关税担忧导致隐含波动率维持高位,而实际波动率较低。
- 优化后的波动率套利策略(如期权选择和Delta对冲)显著跑赢简单标准策略。
- 布伦特原油、亨利港天然气、取暖油和白银目前显示出相对丰富的波动率溢价。
- 花旗更倾向于布伦特原油而非WTI的波动率套利,因布伦特隐含波动率通常更高。
论述逻辑
- 地缘政治风险与极端价格波动 -> 导致已实现波动率飙升 -> 传统波动率套利策略回撤 -> 采用优化实施手段(如OTM看涨期权、周度期权、波动率上限过滤) -> 提升策略表现并跑赢基准 -> 结合波动率溢价水平与季节性因素 -> 形成当前对特定品种(布伦特、谷物等)的配置建议。
关键展望
- 预计原油(特别是布伦特)波动率套利将继续受益于丰富的波动率溢价。
- 看好CBOT谷物在第四季度的季节性表现。
- 黄金波动率套利表现若金价维持区间震荡或在美伊局势缓和下温和上涨,有望改善。
推荐标的
- 报告未明确给出具体的买入/卖出评级及目标价,主要提供波动率套利策略的品种偏好。
关键图表
图1. 优化策略执行(如期权选择、Delta对冲及其它技术)在相同标的大宗商品上普遍跑赢标准及简单版本(灰色)的波动率套息策略
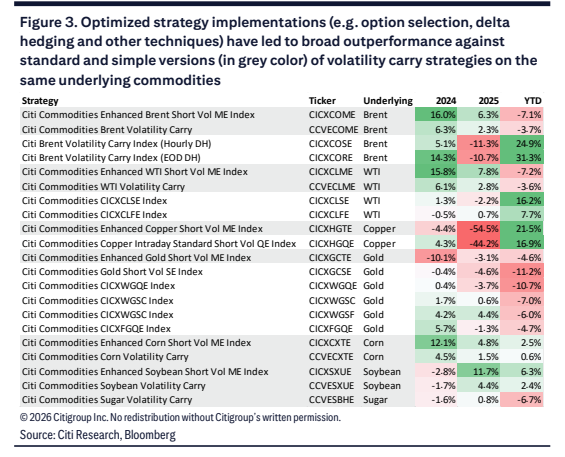
图2. 波动率看板:大宗商品已实现溢价
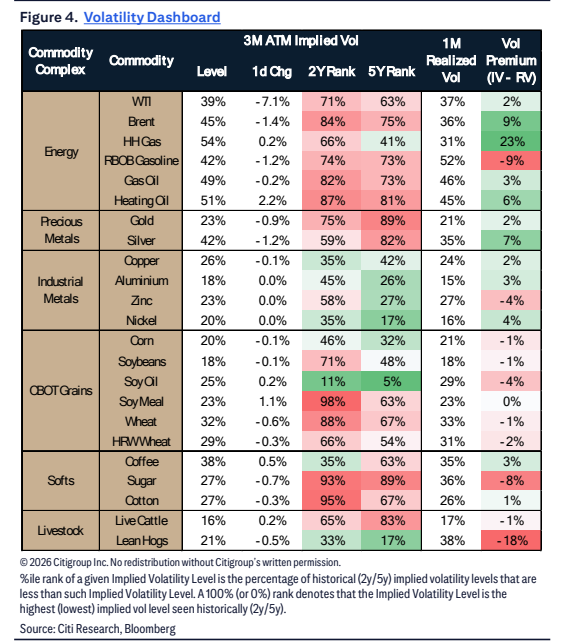
图3. 波动率溢价(3个月隐含波动率 - 1个月已实现波动率)与1个月已实现波动率对比

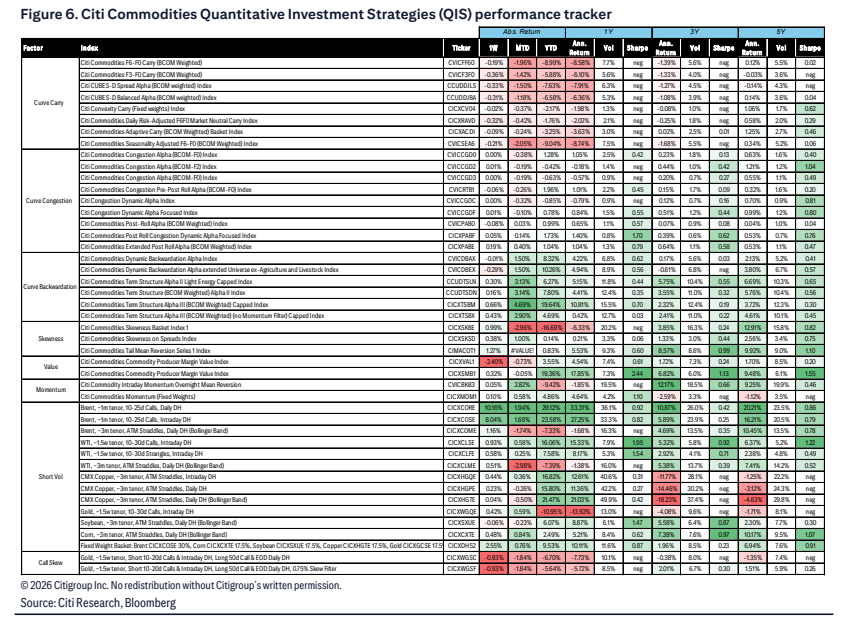
图4. 花旗大宗商品量化投资策略(QIS)表现跟踪器