摩根士丹利:大摩 半导体代工版图:台积电3Q26业绩前瞻;联电2027年初步积极因素
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告前瞻台积电3Q26业绩,预计其将上调2026年全年营收指引至40%-45%区间,得益于3nm制程的强劲需求。 摩根士丹利上调台积电目标价3%至NT$3,088,并预计2027年毛利率有望接近70%。 同时,报告看好联电在AI网络(SiPh)领域的潜力,将其目标价大幅上调36%至NT$188,认为三星DDI外包及SiPh PIC需求将成为其2027年晶圆涨价的驱动力。
主要观点
- 预计台积电将上调2026年全年营收指引至40%-45%区间
- 台积电3Q26毛利率预计将达到67.5%,超过指引上限
- 台积电2027年资本开支预计将达到750亿至800亿美元
- 台积电2027年先进制程(7nm及以下)晶圆价格预计上涨5%-10%
- 联电AI相关营收预计在三年内增长至10亿美元
- 台积电CoWoS产能预计在2028年达到260kwpm
论述逻辑
- 台积电3nm/2nm需求强劲 -> 产能扩张与定价能力提升 -> 营收指引上调与毛利率改善 -> 目标价上调;联电通过布局AI网络(SiPh)及三星DDI外包 -> 抵消PC/手机需求疲软 -> 支撑2027年晶圆涨价预期 -> 目标价上调。
关键展望
- 台积电2027年毛利率有望接近70%
- 台积电2026年资本开支维持在640亿美元
- 台积电1.4nm制程预计2027年引入设备,2028年大规模量产
推荐标的
- 台积电 (2330.TW):评级 Overweight,目标价从 NT$2,988 上调至 NT$3,088
- 联电 (2303.TW):评级 Overweight,目标价从 NT$138 上调至 NT$188
关键图表
图1. (标题文字无法识别)
图2. 台积电毛利率与折旧趋势——60%应是底部
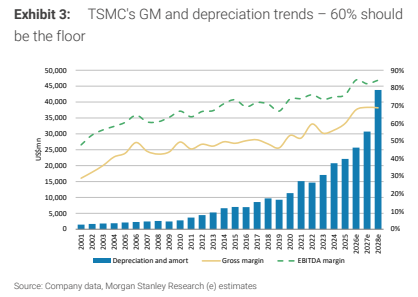
图3. 台积电——我们对2纳米客户需求的预估
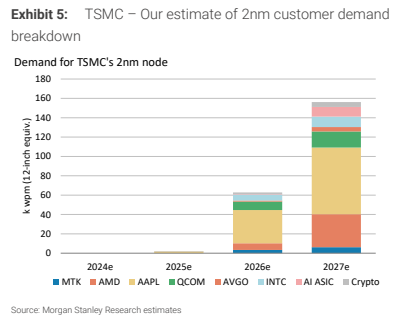
图4. 我们预计台积电CoWoS产能到2028年进一步扩充至26万片/月,封测厂(日月光/矽品/安靠)合计扩充至11万片/月
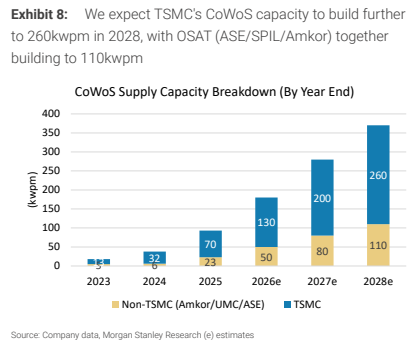
图5. 台积电CoWoS、CoPoS、SoIC与英特尔EMIB-T的对比
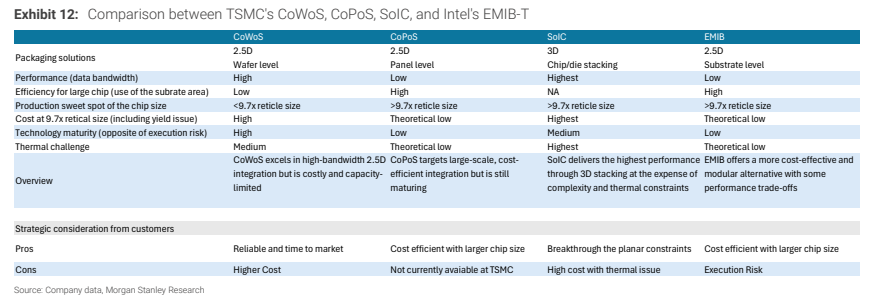
图6. 联电在面向PIC的TFLN工艺供应上形成差异化——TFLN优劣势
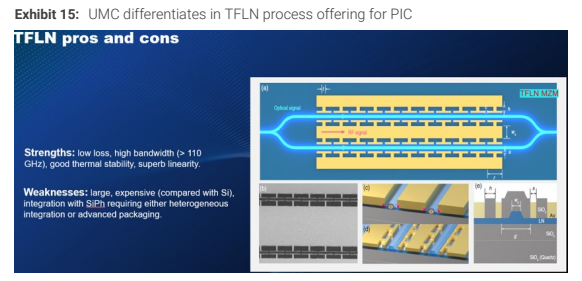
图7. 台积电:季度财务数据
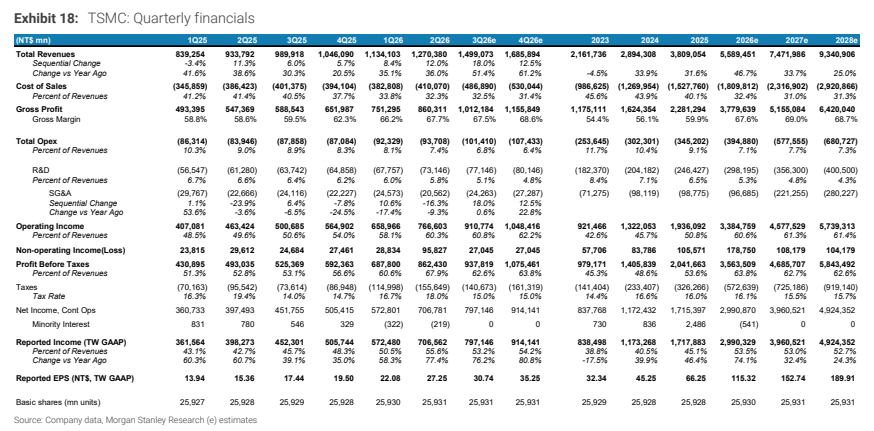
图8. 台积电一年期前瞻市盈率:作为关键AI半导体赋能者,估值并不显得过高
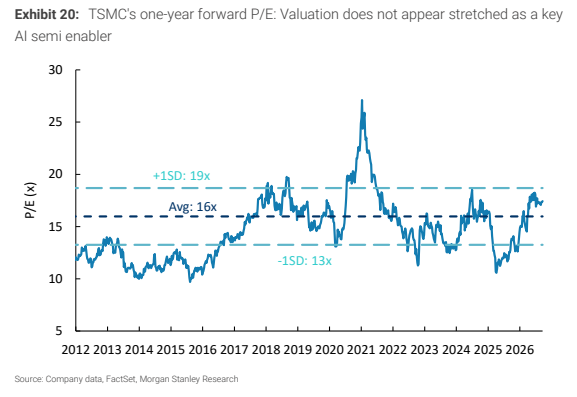
图9. 联电:盈利预估调整
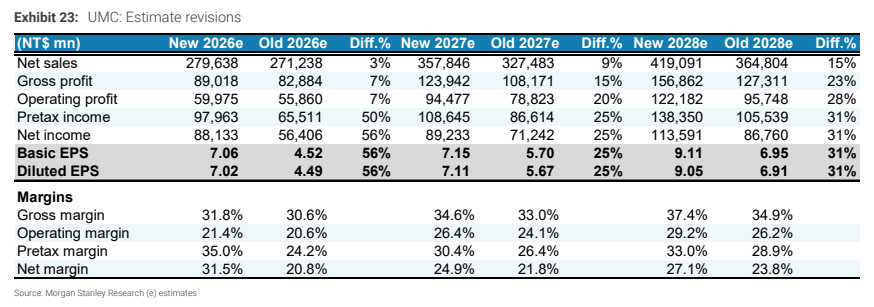
图10. 联电:剩余收益模型
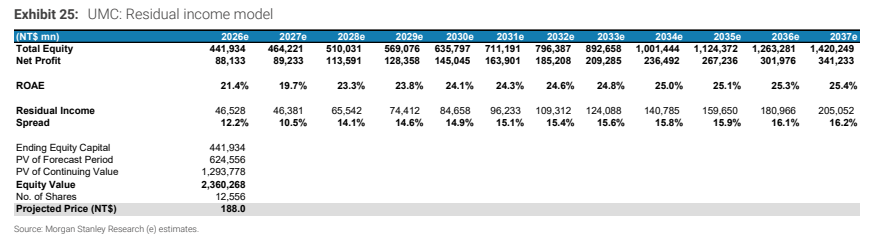
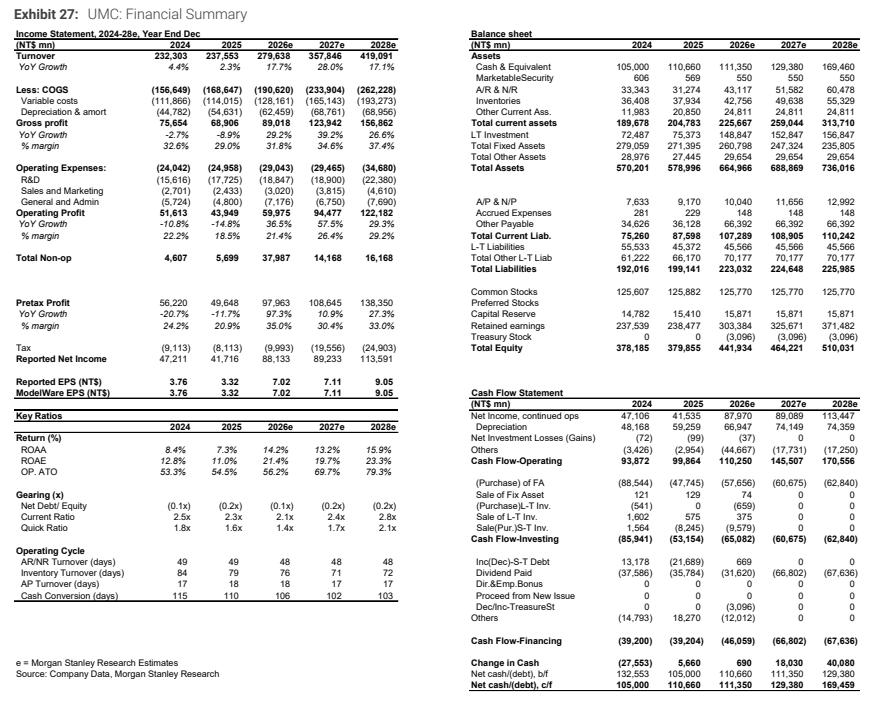
图11. 联电:财务摘要表,2024-28年,年末12月资产负债表