国盛证券 投资策略:美联储重启加息后的市场经验
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年9月美联储加息如期落地,但后续持续性仍存分歧,取决于地缘、关税及AI对通胀通缩效应的赛跑。 国盛证券梳理了1990年代以来的六次加息样本,指出加息主要演绎为连续性加息或暂时性加息两类路径,可通过首次加息后月度窗口内美债中性风险利率走势(如趋势抬升、先抑后扬对应持续加息,先扬后抑对应暂时加息)进行辅助判断。 历史规律显示,首次加息落地后美股月度级别普遍承压,大盘与价值风格占优概率更高,成长风格通常在加息落地两周左右陆续转弱,但若产业趋势强化仍可顶住压力二次扩张。 行业层面,能源、信息科技和日常消费是贯穿加息后10日、20日、60日的高胜率相对占优板块。 9月20日当周全球市场方面,A股双创与小微盘超额修复、AI资产领涨,海外股市涨跌分化,大宗商品呈现金属走强、原油与农产品回踩态势。
主要观点
- 1990年代以来美联储六次加息可分为连续性加息与暂时性加息两类演绎路径。
- 首次加息后月度窗口内美债中性风险利率走势可辅助预判后续是否持续加息。
- 首次加息落地后美股大势整体承压居多,暂时性加息所受冲击相对更小。
- 风格维度上大盘在加息后1-2个月内持续占优,成长风格一般在两周左右后陆续转弱,除非产业趋势持续强化。
- 行业层面能源、信息科技、日常消费贯穿加息后10日、20日、60日,是高胜率相对占优板块。
- 9月20日当周A股主要宽基普遍收涨,中小创与AI资产强势领涨,电子与通信领跑。
- 9月20日当周全球主要股指涨跌分化,台湾加权指数领涨2.2%,纳指上涨0.7%逆势走强,道指与欧股收跌。
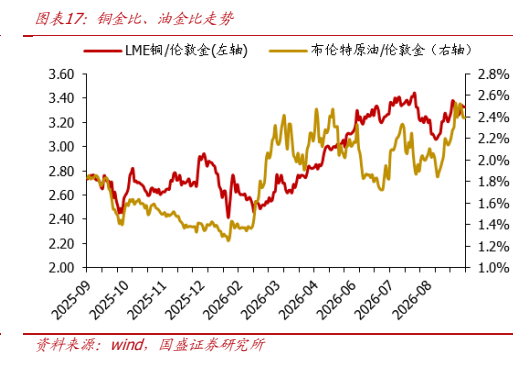
- 9月20日当周重点商品呈现金属走强、原油与农产品回踩的分化格局。
论述逻辑
- 美联储9月加息落地但后续分歧仍存 -> 梳理90年代以来六次历史加息样本并划分为连续性加息与暂时性加息 -> 提炼以美债中性风险利率10-15个交易日及月度窗口走势判断加息路径的观测锚 -> 分析美股大势、大小盘/成长价值风格及行业的历史表现 -> 得出大势承压、大盘价值占优、能源/科技/消费胜率高的结论,并对照当周全球及A股市场表现。
关键展望
- 加息持续性验证将取决于地缘、关税持续性及AI通胀/通缩效应赛跑,并等待下次议息会议验证。
- 政策利率预期变化大概在加息落地后10-15个交易日后陆续显现方向性差异,季度级别将迎来趋势性定价。
- 提示地缘政治恶化、历史经验失效以及政策超预期变化三大风险。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 图表 1: 90 年代以来加息阶段的特征对比
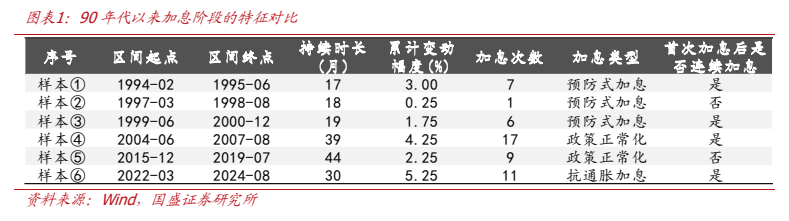
图2. 图表 4: 标普 500 在首次加息落地后的表现对比
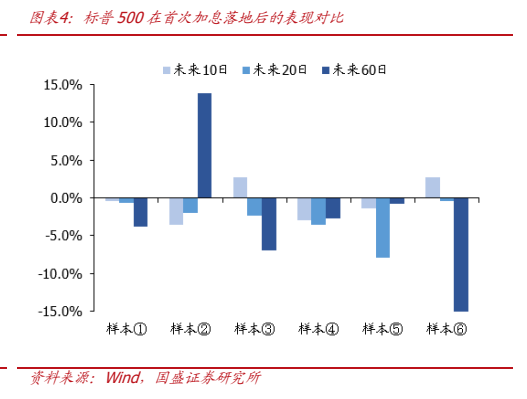
图3. 图表 6: 大/小盘风格对比:罗素 2000/罗素 1000
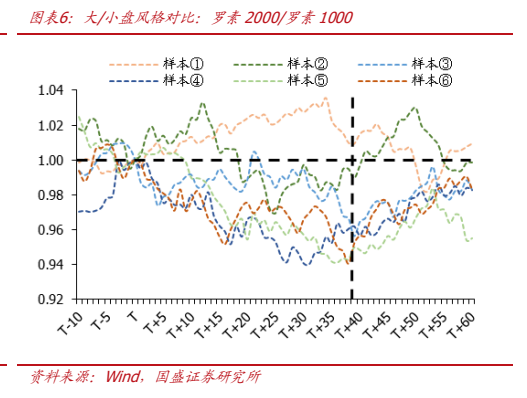
图4. 图表 8: A 股核心指数本周涨跌幅(%)
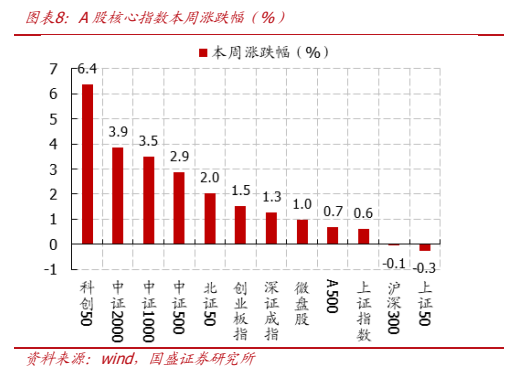
图5. 图表 10: 科创 50/沪深 300、创业板指/沪深 300 走势
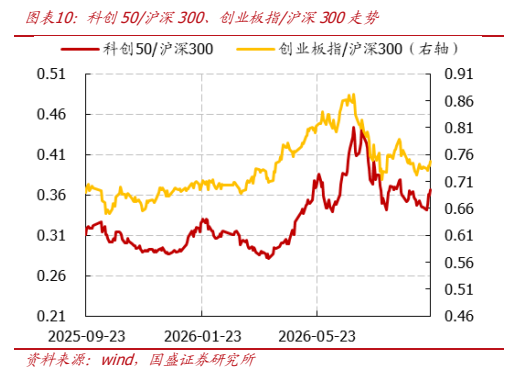
图6. 图表 13: 全球重要股指本周涨跌幅(%)
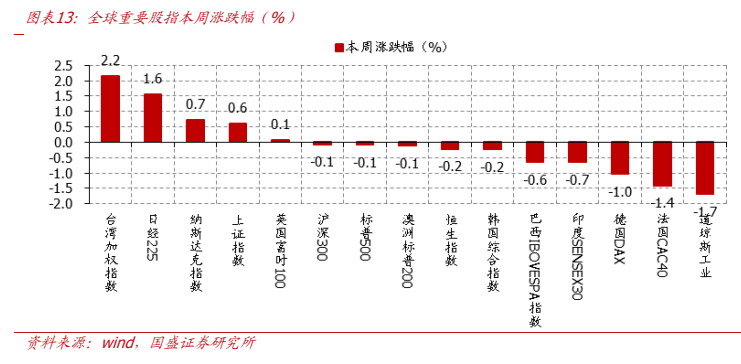
图7. 图表 15: 港股市场与行业指数本周涨跌幅(%)
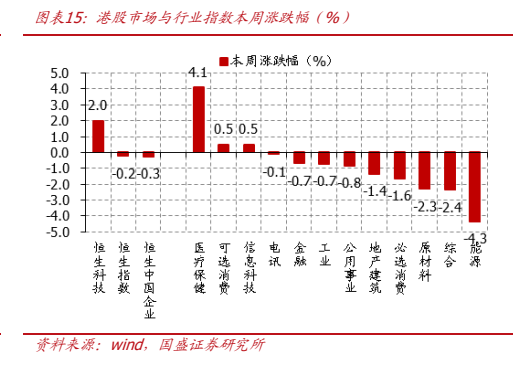
图8. 图表 17: 铜金比、油金比走势