国金证券 汽车行业周报一汽广汽丰田签署合作协议、小鹏ROBOTAXI将面向公众开放
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国金证券发布汽车行业周报,维持行业“买入”评级。 报告指出,中国一汽、丰田汽车与广汽集团达成全新战略合作,广汽集团拟购买中国一汽持有的一汽丰田50%股权以统筹“南北丰田”;同时小鹏Robotaxi“小鹏悠游”启动小程序并进入用户开放运营与商业化探索阶段。 行业整体呈现内外需共振格局:内需在购车旺季、政策催化与低基数下有望边际改善,乘联会数据显示9月1-27日乘用车零售125.8万辆(较上月同期+1%);出口则延续高景气,8月出口88.4万辆(同比+77.0%),其中新能源出口49.9万辆(同比+152.4%)。 机构看好出海弹性大、智能化落地及零部件细分赛道强者恒强的标的,景气度指标显示汽车整体与新能源整体均处于拐点向上阶段。
主要观点
- 广汽集团拟受让一汽丰田50%股权,实现南北丰田统筹协同发展。
- 小鹏Robotaxi业务启用中文名“小鹏悠游”,迈入公众测试与商业化运营新阶段。
- 9月前27日国内乘用车零售环比微增,新能源渗透率达65.7%。
- 8月汽车出口维持超高增速,新能源车出口占比显著拉升。
- 8月批发与零售销量分化,2026年8月新能源批发渗透率为63.7%,新能源零售渗透率为64.3%。
- 智能驾驶与海外布局加速推进,欧洲成中国车企及全球智驾技术关键突破口。
- 森麒麟拟投资2.73亿美元在土耳其建设700万条子午线轮胎项目。
- 国庆假期高速公路新能源汽车充电需求旺盛,日均充电量同比增长51.42%。
论述逻辑
- 从旺季周期与出口动能出发,推导出汽车板块迎来底部向上景气拐点。
- 从AI大模型与自研芯片技术成熟,推导智驾与Robotaxi商业化需求拐点成立。
关键展望
- 细分行业景气度跟踪判断:汽车整体与新能源整体拐点向上,智能驾驶稳健向上。
- 整车结构性机会聚焦高出口车企及40万元以上高端市场。
- 关注行业三大核心风险:需求不及预期、价格战加剧及新车销量不及预期。
推荐标的
- 比亚迪(关注整车出口高增与高端化弹性机会)
- 长城汽车(整车推荐标的)
- 吉利汽车(整车推荐标的)
- 零跑汽车(整车推荐标的)
- 奇瑞汽车、中国重汽H、宇通客车、春风动力、隆鑫通用(整车推荐标的)
- 小鹏汽车-W、理想汽车-W(智能化整车标的)
- 地平线机器人-W、星宇股份、松原安全、岱美股份、新泉股份、继峰股份(智能化及头部零部件标的)
关键图表
图1. 图表 1: 申万一级行业周度涨跌幅(2026/10/5-2026/10/9)
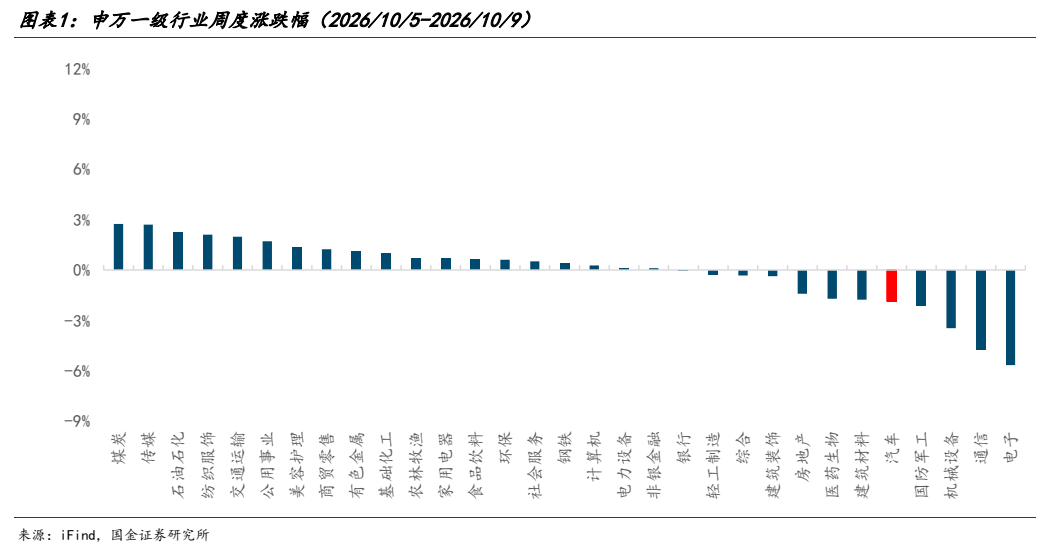
图2. 图表 3: 申万汽车二级行业 2025 年年初至今涨跌幅
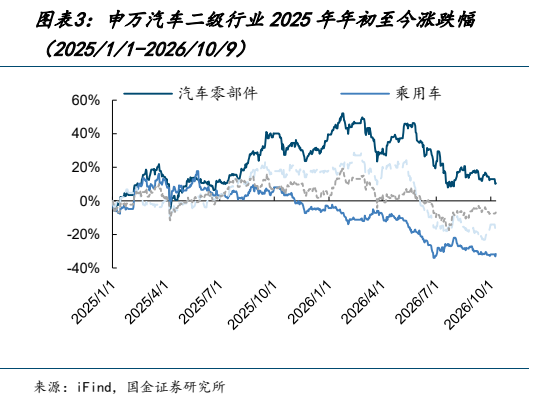
图3. 图表 4: 本周涨幅前十公司(2026/10/5-2026/10/9)
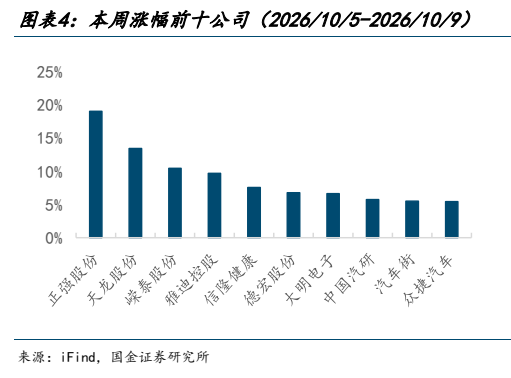
图4. 图表 6: 2024-2026 乘用车月度批发销量(万辆)及同比
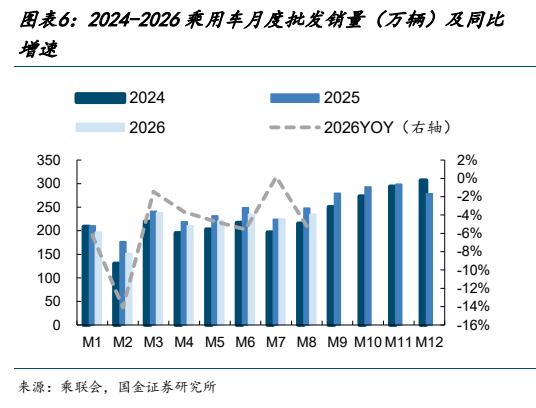
图5. 图表 8: 2024-2026 新能源车月度批发销量(万辆)及新
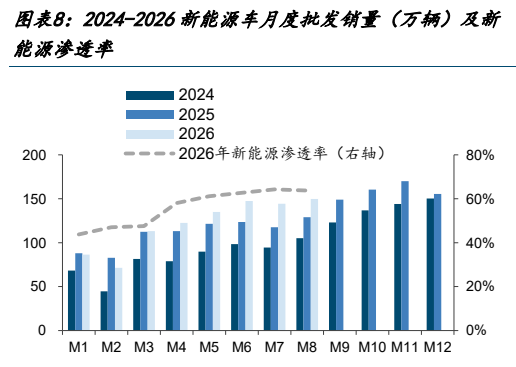
图6. 图表 10: 2024-2026 乘用车月度零售销量(万辆)及同
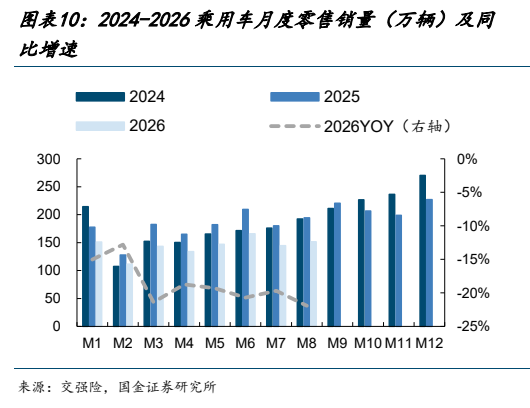
图7. 图表 11: 2017-2026 乘用车年度零售销量(万辆)及同
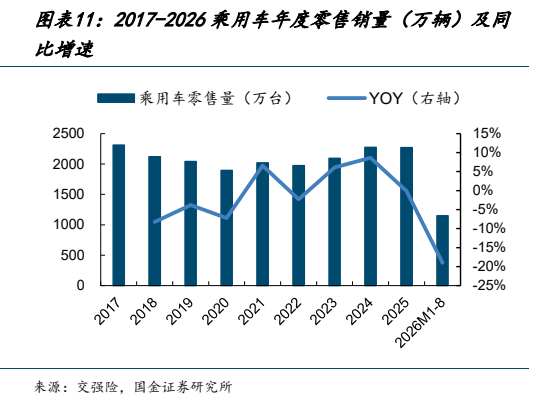
图8. 图表 13: 2017-2026 新能源车年度零售销量(万辆)及
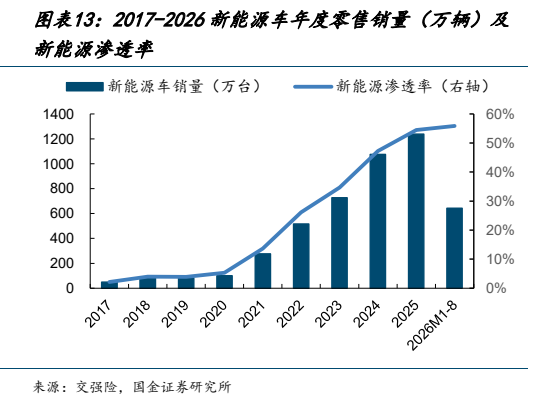
图9. 图表 15: 2017-2026 乘用车年度出口销量(万辆)及同比
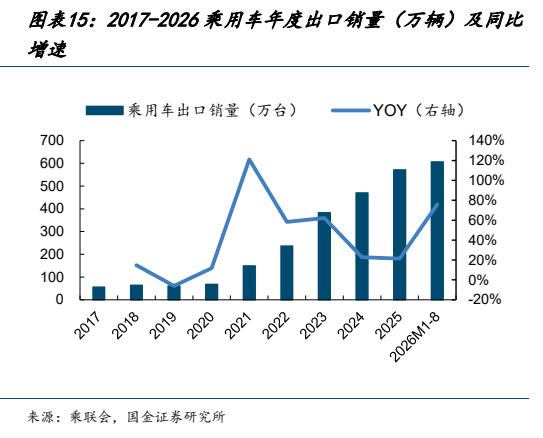
图10. 图表 17: 2017-2026 新能源车年度出口销量(万辆)及
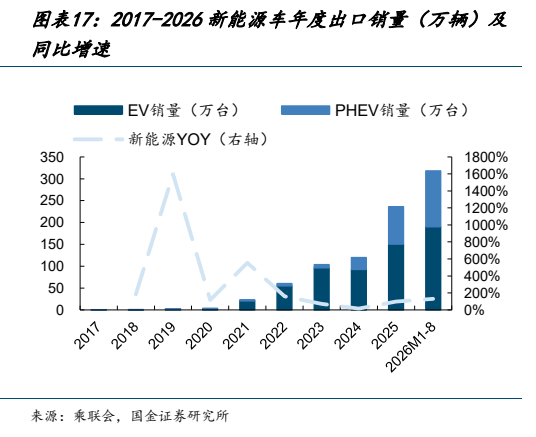
图11. 图表 20: 天然橡胶价格(元/吨)
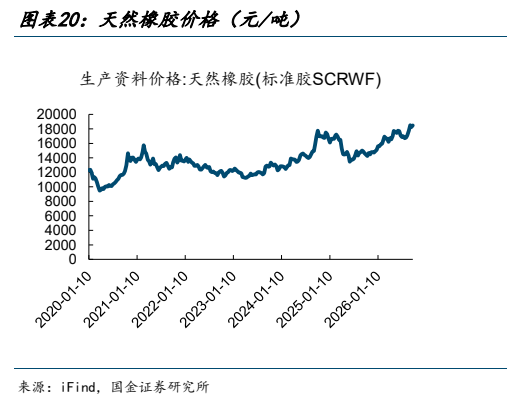
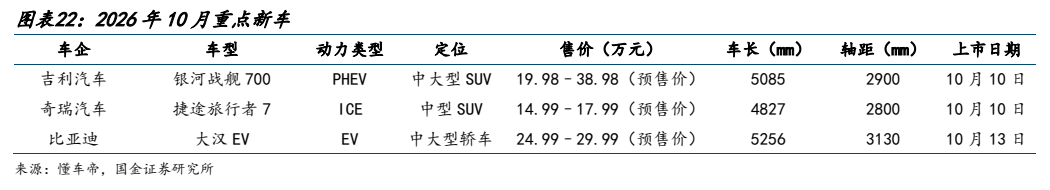
图12. 图表 22: 2026 年 10 月重点新车