中信建投 有色金属行业:加息冲击落地,金属筑底回升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美联储 9 月议息会议宣布加息 25 个基点至 3.75%—4.00%,整体发言偏鹰,但由于市场计价充分,加息落地后风险资产触底回升,定价重回商品基本面。 工业金属方面,LME 铜、铝本周分别上涨 2.4%、1.3%;国内铜现货库存仅 8.9 万吨,铜精矿 TC 跌至负 221.89 美元/干吨历史新低,叠加热炼厂检修与低库存,铜价有望再创新高;电解铝年内面临短缺,具备冲击 25000 元/吨动力。 贵金属方面,黄金在兑现 25 基点加息后企稳回升,底部测试完毕,但短期仍受加息进程压制;白银虽受利率压制,但受益于连续第六年供需缺口及低库存托底。 中信建投维持有色金属行业“强于大市”评级。
主要观点
- 中信建投维持有色金属行业“强于大市”投资评级,认为美联储加息冲击落地后资产定价回归基本面。
- 美联储 9 月加息 25 个基点至 3.75%—4.00%,金价在加息兑现后企稳回升,底部测试完毕但向上空间仍受限制。
- 国内铜现货紧俏且库存仅 8.9 万吨,TC 降至历史新低,铜价有望再次冲击新高。
- 百通能源与宏旺集团项目 ODI 获批具有特殊性,不代表境外投资审批全面放宽,电解铝年内短缺驱动价格冲击 25000 元/吨。
- 本周铝价小幅上涨,中国铝社会库存下降 8.2%至 70.5 万吨,氧化铝产能运行平稳。
- 铜矿供应扰动持续,智利、印尼减产明显,全球铜库存合计上升 7.6%。
- 锌与铅现货表现分化,锌社会库存下降 4.94%,铅冶炼厂家库存偏低且节前补库活跃。
- 锡价震荡微涨 0.5%,缅甸雨季虽过但复产缓慢,印尼进口不及预期形成供应端支撑。
- 贵金属受紧缩预期与油价扰动压制,白银连续六年面临全球供需缺口带来底部托底。
论述逻辑
- 美联储如期预防性加息 25bp 且表态偏鹰 → 市场对此计价充分,金融属性利空出尽 → 定价驱动重归基本面:铜矿 TC 创新低叠加 10-11 月冶炼检修与低库存驱动铜价创新高;电解铝年内短缺驱动铝价冲击 25000 元/吨;贵金属完成筑底。
关键展望
- 美联储点阵图显示 2026 年内或再加息 25 个基点,年底利率中值升至 4.1%,核心 PCE 达 2%目标推迟至 2029 年。
- 10 月至 11 月国内多家铜冶炼厂将进行计划检修,电解铜产量面临下行压力,铜价有望再度尝试新高。
- 电解铝年内面临短缺,价格有冲击 25000 元/吨的动力。
- 行业面临全球经济深度衰退风险、美国通胀粘性引发高强度加息风险,以及国内新能源与地产消费低迷风险。
推荐标的
- 报告未明确给出个股推荐标的,维持有色金属行业“强于大市”评级。
关键图表
图1. 沪深 300 指数与有色行业指数走势
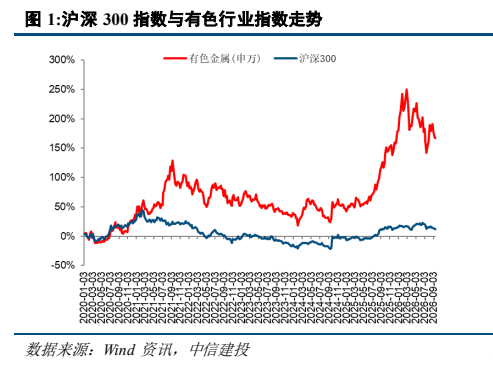
图2. 有色个股本周表现(%)
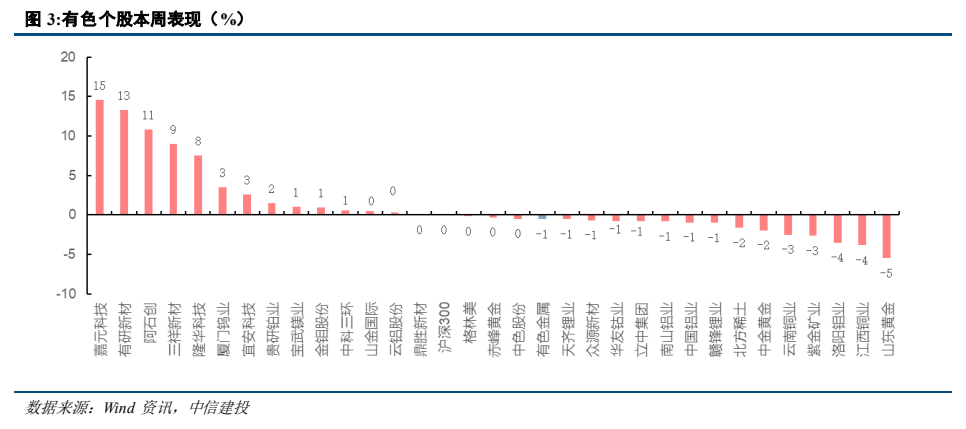
图3. 中国铝社会库存(万吨)
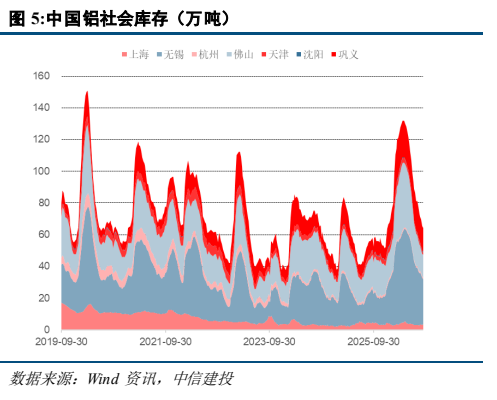
图4. 铜库存(上期所+LME 库存)(万吨)
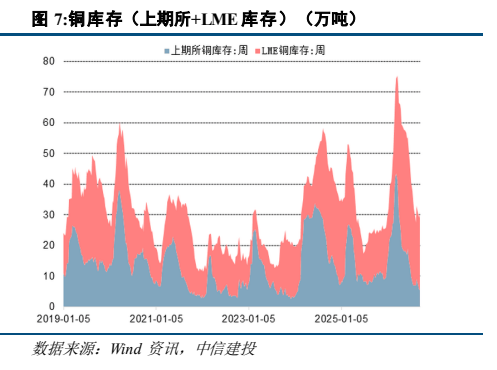
图5. 铅期货价格(元/吨,美元/吨)
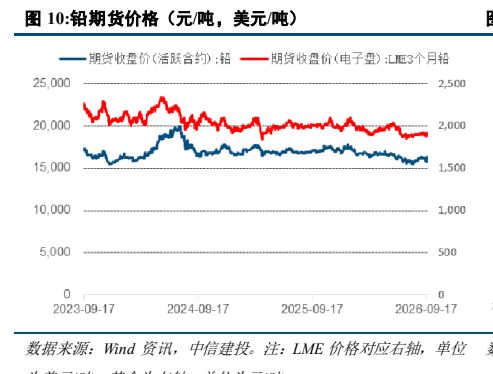
图6. 锡期货价格(元/吨,美元/吨)
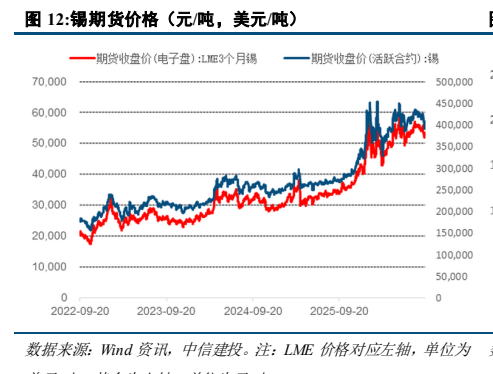
图7. 黄金价格及 SPDR 持仓量(美元/盎司)
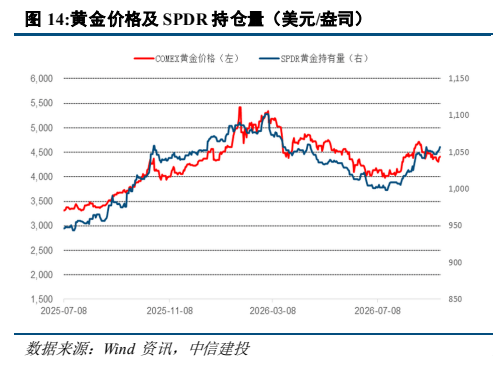
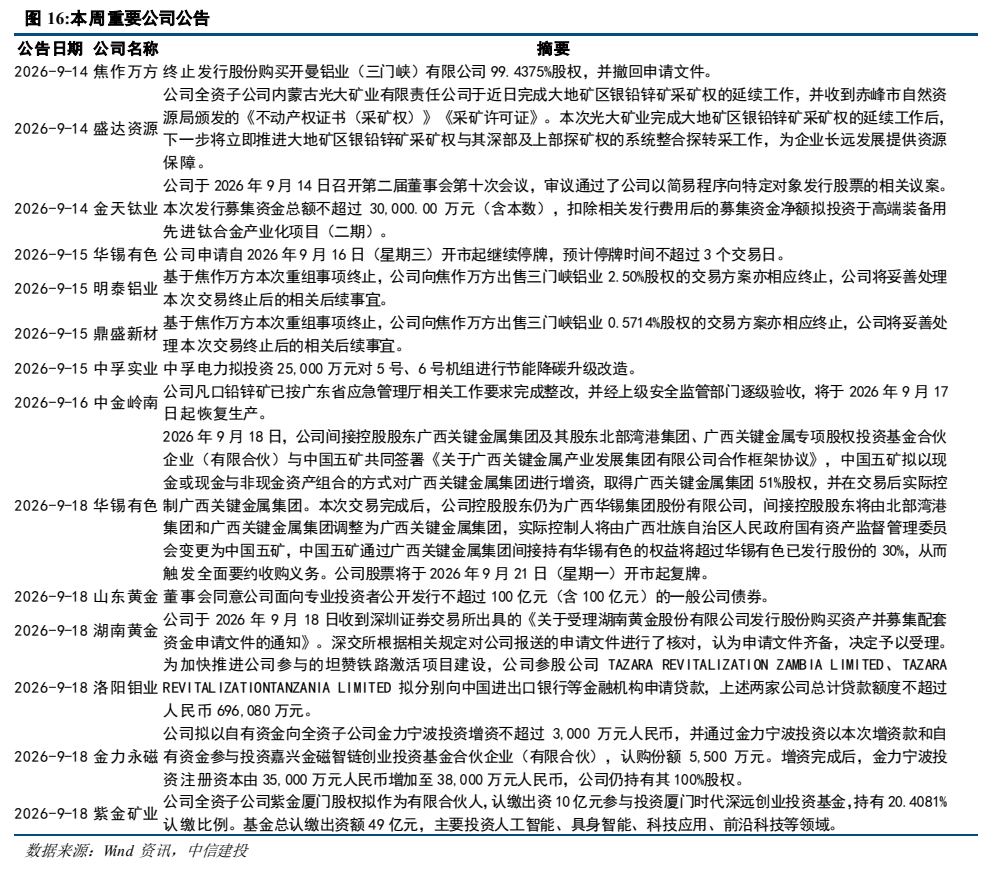
图8. 本周重要公司公告