高盛 G10消费面板:26年9月:美国改善,其他地区放缓
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛经济研究将 G10 消费者面板更新至 8 月,核心结论是美国家庭消费健康度改善、其他发达市场普遍放缓。 家庭资产负债表仍是主要支撑:日本、澳大利亚和美国的净财富/收入比接近历史最高,加拿大和欧元区约在 P90,英国约在 P60;但实际收入增长疲弱,加拿大接近历史最低,美国和欧元区约 P20,英国 P30,澳大利亚和日本约 P45。 能源价格高企令发达市场消费者情绪普遍低迷:美国密歇根大学 9 月信心指数降至 47.8(8 月为 52.0),澳大利亚 9 月环比下降 5.2%、较历史均值低约 12% 且各分项全线走弱。 支出端明显分化:美国 8 月核心零售销售环比 +1.4% 远超预期,平滑 Prime Day 折噪音后三个月年化实际核心零售增速从 7 月的 +1.6% 升至 +4.3%;而日本、欧元区和英国实际支出增速放缓(分别约 P40、P40、P50),加拿大(P35)和澳大利亚(P65)持平,澳大利亚 8 月名义家庭支出持平、低于预期的 0.5% 增长。 劳动力市场在欧元区(6.4%)、日本(2.4%)、澳大利亚(4.6%)失业率接近历史低位,美国 4.1%、加拿大 6.4%、英国 4.9%(3 个月均值);日本 7 月全体工人基本工资同比加速至 4.1%(6 月 +3.5%),但日本央行关注的"同样本"口径放缓至 +2.5%。 偿债比率在美国(P75)和欧元区(P65)处于历史低位,在加拿大(P25)和澳大利亚(P25)偏高,澳大利亚房价二季度继续下跌。 综合加权后消费者健康指标约为:日本和美国 P55、澳大利亚 P50、欧元区 P45、英国 P40、加拿大 P35;自上次发布以来多数发达市场恶化、美国改善。
主要观点
- 家庭资产负债表仍是 G10 消费的主要支撑:日本、澳大利亚和美国的净财富/收入比接近历史最高,加拿大和欧元区约 P90,英国约 P60;实际净财富增长在日本接近历史最高、美国改善至 P85,澳大利亚降至 P30。
- 实际收入增长普遍疲弱:加拿大接近历史最低(工资增长放缓、人口低增长、整体通胀高企),美国和欧元区约 P20,英国 P30,澳大利亚和日本约 P45。
- 日本 7 月全体工人基本工资同比加速至 4.1%(6 月 +3.5%),但日本央行密切关注的"同样本"口径放缓至 +2.5%(6 月 +2.7%);英国 7 月私营部门正规薪资三个月同比 +2.9%(6 月 +2.8%)。
- 能源价格高企压制消费者情绪:美国密歇根大学 9 月信心指数降幅超预期至 47.8(8 月 52.0),密歇根大学称燃料价格回升与贸易紧张令消费者预期钱包压力加大。
- 澳大利亚 9 月消费者信心环比下降 5.2%,基本回吐 8 月改善,指数较历史均值低约 12%,各分项全线走弱,"通胀"仍是民众最常回想起的新闻话题。
- 高盛认为低迷的经济情绪更多反映对世界整体状态的负面评估而非经济本身,因此情绪指标对预测经济动态的作用可能弱于历史。
- 美国支出改善:8 月核心零售销售环比 +1.4% 远超预期,但时序强势可能因 Prime Day 提前至 6 月而被高估;平滑后三个月年化实际核心零售增速从 7 月的 +1.6% 升至 +4.3%。
- 其他地区实际支出增速放缓:日本约 P40、欧元区约 P40、英国约 P50,加拿大(P35)与澳大利亚(P65)持平,美国改善至 P70(反映 Q2 GDP 消费上修);澳大利亚 8 月名义家庭支出持平,低于市场预期的 0.5% 增长。
- 劳动力市场分化:欧元区(6.4%)、日本(2.4%)、澳大利亚(4.6%)失业率接近历史低位,美国 4.1%(约 P70)、加拿大 6.4%(P50)、英国 4.9% 3mma(P30);澳大利亚失业率环比上升 0.1pp 延续上半年渐进上行趋势,日本下降 0.1pp。
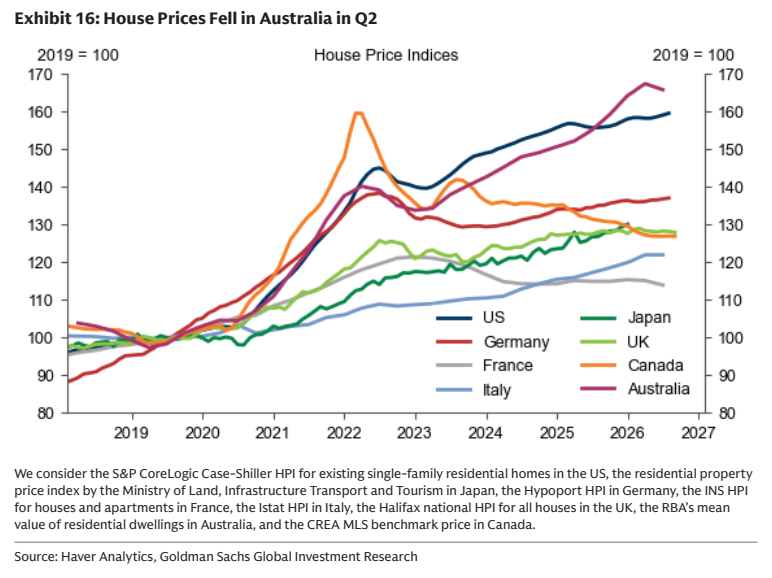
- 偿债比率在美国(P75)和欧元区(P65)处于历史低位,日本(P45)和英国(P45)接近历史均值,加拿大(P25)和澳大利亚(P25)偏高;澳大利亚房价二季度继续下跌,高利率下家庭债务增长回落,西欧和日本家庭债务增长接近历史均值。
- 综合消费者健康指标排序:日本和美国约 P55,澳大利亚约 P50,欧元区约 P45,英国约 P40,加拿大约 P35;自上次发布以来该综合指标在多数发达市场恶化、在美国改善。
论述逻辑
- 面板更新至 8 月:G10 家庭资产负债表健康(净财富/收入比接近历史高位)构成消费的基本支撑,但实际收入增长疲软叠加能源价格高企,多数发达市场支出增速开始放缓。
- 收入与信心走弱传导至支出端 → 日本、欧元区、英国实际支出增速放缓(约 P40、P40、P50),仅美国因 Q2 GDP 消费上修和 8 月核心零售超预期(+1.4%)而改善至 P70。
- 劳动力市场仍相对健康(欧、日、澳失业率接近历史低位)且美欧偿债比率处于历史低位,限制了下行风险;但加拿大实际收入接近历史最低、澳大利亚偿债比率偏高且房价下跌,构成两地的主要拖累。
- 各分项按权重加权 → 综合消费者健康指标显示美国约 P55(改善),日本约 P55、澳大利亚约 P50、欧元区约 P45、英国约 P40、加拿大约 P35(多数发达市场恶化)。
关键展望
- 高盛美国经济团队预计 2026Q4 美国消费支出将放缓:退税带来的现金流提振消退,且能源价格高企的拖累仍在。
- 情绪指标对预测经济动态的作用可能继续弱于历史水平:低迷读数更多反映对世界整体状态的负面评估,而非经济本身。
- 美国 8 月核心零售的时序强势可能被 Prime Day 时间错位高估,后续应以平滑后的三个月年化趋势(+4.3%)观察;报告未提供超出上述判断的其他量化预测。
推荐标的
- 报告未明确给出推荐标的。本报告为宏观经济数据面板研究,未覆盖公司、未给出评级或目标价。
关键图表
图1. 西欧实际零售销售增长小幅下滑
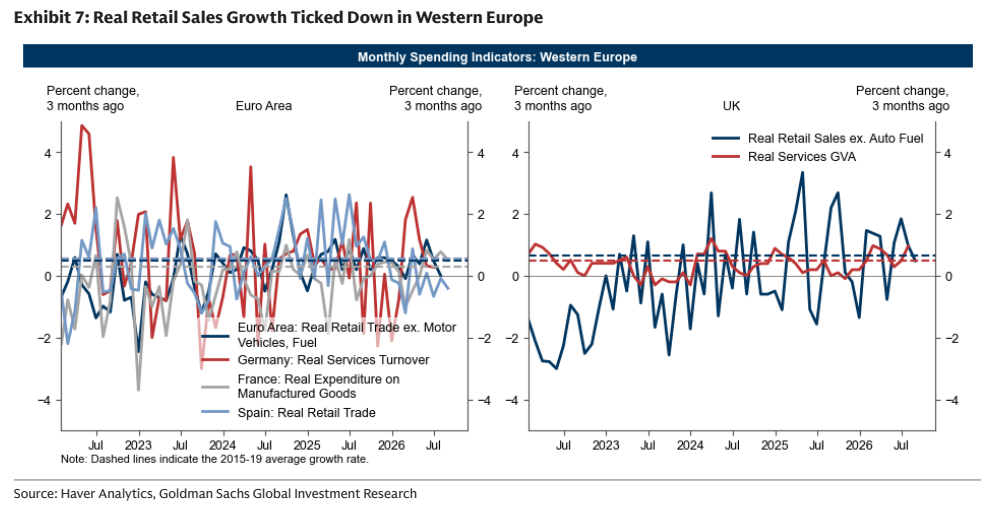
图2. 自我们上次发布该面板以来,失业率小幅上升
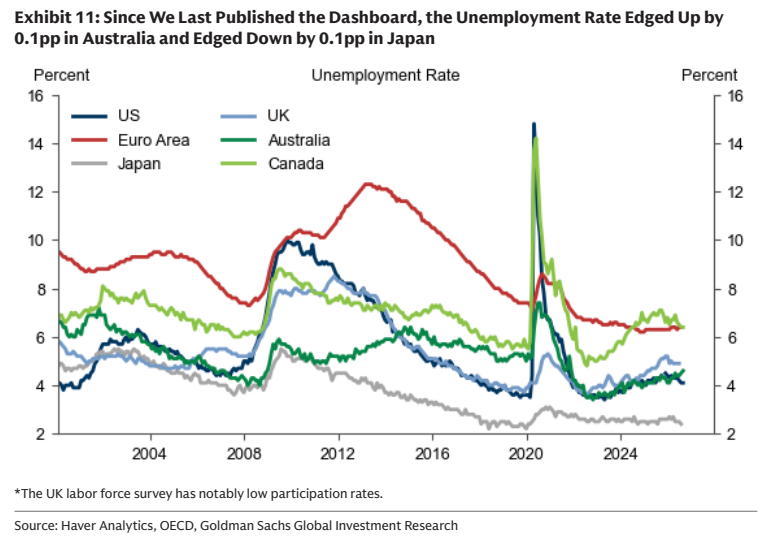
图3. 澳大利亚二季度房价下跌