伯恩斯坦 Summit Therapeutics(SMMT.US)药物开发商:阿斯利康和峰会合作在NSCLC 中无事无事 我们预计AVANZAR 的总生存期为负值
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在'药物开发商:从实验室到买方'系列第三篇中,对阿斯利康(AZN)与 Summit 合作评估的 Datroway + Ivonescimab 联合疗法在 NSCLC 的前景表达重大怀疑。 FDA 要求证明实验方案中每种药物的组分贡献,因此 Datroway 的 AVANZAR 与 Ivonescimab 的 HARMONi-3 两项 Ph3 都必须有统计学显著的 OS 才能支持 1L 非鳞 NSCLC 的 FDA 标签。 伯恩斯坦的基本情形是 Ivonescimab 在鳞状 NSCLC 的 HARMONi-3 读出为正(依据仅中国的 HARMONi-6 鼓励性结果),但 Datroway 在鳞状组织学缺乏疗效,AVANZAR Ph3 仅限于非鳞患者。 基于已发表的 Datroway 跨瘤种临床数据,作者计算 AVANZAR OS 分析在非鳞 ITT 人群的技术成功概率(PTS)仅约 20%、QCS+ 人群约 30%,并预计 topline 在 2026 年 11/12 月公布,且 OS 为负;即使 PFS 分析 PTS 更高,作者也视其为'假阳性',无阳性 OS 不足以支持 FDA 标签或药物使用。 AVANZAR 已两次推迟读出,第一三共(DS)最近以'事件累积慢于预期'为由瞄准 2026 下半年,但作者认为推迟并非 Datroway 超预期,主要假设是研究者与盲态独立中央评审(BICR)不一致导致的事件删失,Datroway 的 TropionBreast-02 Ph3 是类比。 评级维持 Market-Perform,目标价维持 11.90 美元,较 2026 年 10 月 2 日收盘价 16.76 美元有 (29)% 的下行空间;作者认为投资者不应做多 SMMT,AZN 合作完全不改变其论点。
主要观点
- 伯恩斯坦对 Datroway 与 Ivonescimab 联合疗法在 NSCLC 获得 FDA 批准的前景持重大怀疑,认为 AZN 与 Summit 的合作'雷声大雨点小'。
- FDA 要求证明实验方案中每种药物的组分贡献或临床活性,因此 AVANZAR 和 HARMONi-3 两项 Ph3 都必须有统计学显著的 OS,才能支持 1L 非鳞 NSCLC 的 FDA 标签试验。
- 基本情形是 Ivonescimab 在鳞状 NSCLC 的 HARMONi-3 为阳性(依据仅中国的 HARMONi-6 鼓励性结果),但联合方案无法在鳞状组织学开发,AVANZAR Ph3 仅限于非鳞患者。
- 由于该组织学存在显著的 PFS 到 OS 退化,作者对 Ivonescimab 在 HARMONi-3 非鳞队列读出阳性的预期依然很低。
- AVANZAR 总生存期分析的技术成功概率很低:非鳞 ITT 人群约 20%、QCS+ 人群约 30%,topline 预计在 2026 年 11/12 月公布。
- AVANZAR 历史波折,已两次宣布推迟读出,DS 最近以'事件累积慢于预期'为由瞄准 2026 下半年。
- 作者认为投资者不应把读出推迟归因于实验组超预期;主要假设是研究者评估与 BICR(盲态独立中央评审)不一致导致的事件删失,Datroway 的 TropionBreast-02(TBO2)是类比。
- PFS 分析的 PTS 或许更高,但作者视其为'假阳性',没有阳性 OS 便不足以支持 FDA 标签和/或药物使用。
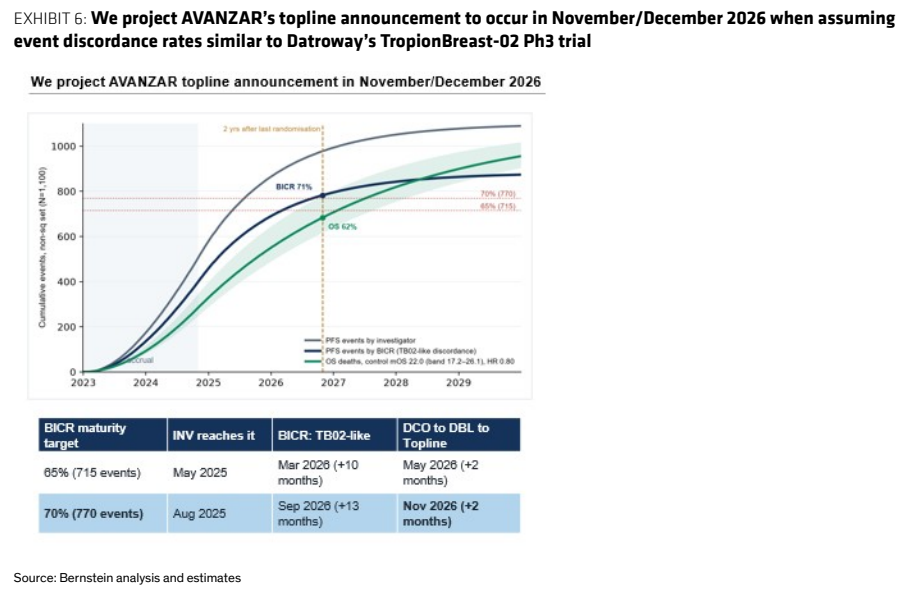
- 作者基于与 TropionBreast-02 Ph3 相似的事件不一致率,预计 AVANZAR topline 在 2026 年 11/12 月宣布。
- 作者重申投资者不应做多 SMMT,AZN 合作完全没有改变其论点。
- 投资结论:维持 SMMT Market-Perform 评级,目标价维持 11.90 美元,较 2 Oct 2026 收盘价 16.76 美元有 (29)% 下行空间。
- 估值方法为 DCF:以 12% WACC 为折现率,将预测现金流折现至 FY2040,不假设任何终值增长或终值。
论述逻辑
- AZN/DS 宣布与 SMMT 达成临床合作,在多个瘤种评估 Datroway + Ivonescimab → 但 FDA 要求证明组分贡献 → 两项 Ph3(AVANZAR 与 HARMONi-3)都必须有统计学显著 OS 才能支持 1L 非鳞 NSCLC 的 FDA 标签。
- Datroway 在鳞状组织学缺乏疗效 → 联合方案只能在非鳞开发 → AVANZAR 仅限非鳞患者,非鳞成为评估该联合方案的唯一 NSCLC 人群。
- 作者利用大量已发表的 Datroway 跨瘤种临床数据 → 计算 AVANZAR OS 在非鳞 ITT 约 20%、QCS+ 约 30% 的 PTS → 预计 OS 为负;PFS 即便转阳也被视为'假阳性'。
- AVANZAR 两次推迟读出、DS 瞄准 H2 2026 → 作者假设推迟源于研究者 vs BICR 不一致的事件删失(TropionBreast-02 为类比)而非实验组超预期 → 据此预计 topline 在 2026 年 11/12 月。
- 综合以上 → AVANZAR OS 预计为负、HARMONi-3 非鳞队列预期亦低 → 维持 SMMT Market-Perform、目标价 11.90 美元,AZN 合作不改变论点,投资者不应做多。
关键展望
- AVANZAR topline 预计在 2026 年 11/12 月公布(基于与 TropionBreast-02 Ph3 相似的事件不一致率假设)。
- DS 最近将 AVANZAR 读出目标定在 2026 下半年,理由是'事件累积慢于预期'。
- 上行风险:Ivonescimab 在 Ph3 达成阳性且有临床意义的 OS 结果;有潜力被药企收购;定价与监管环境的有利变化。
- 下行风险:Ivonescimab 在 Ph3 出现阴性且无临床意义的 OS 结果;竞争对手表现更好;定价与监管环境的不利变化。
- 验证点:作者对 Ivonescimab 在 HARMONi-3 非鳞队列读出阳性的预期依然很低,依据是该组织学显著的 PFS 到 OS 退化。
推荐标的
- Summit Therapeutics(SMMT):评级 Market-Perform(M),目标价 11.90 美元(维持不变),2026 年 10 月 2 日收盘价 16.76 美元,隐含 (29)% 下行空间;理由:AVANZAR OS 在非鳞 ITT(约 20% PTS)与 QCS+ 人群(约 30% PTS)预计为负,AZN 合作不改变论点,投资者不应做多。52 周区间 29.23/12.07 美元,市值 13,366 百万美元,EV 12,696 百万美元。
- AstraZeneca(AZN):本报告提及 AZN 由 Smith/Sogi 覆盖(评级 Outperform 见同事报告),合作评估 Datroway 与 Ivonescimab 联合;同事报告观点为'AZN (O):收购 12% Summit 股份(M;Walch)似乎合理'。第一三共(DS)作为合作方被提及,本报告未给出其评级。
关键图表
图1. 我们预计AVANZAR的总生存期分析在ITT和QCS+生物标志物人群中均为负面

图2. AZ的AVANZAR有着漫长而曲折的历史,最近两次宣布读出延期
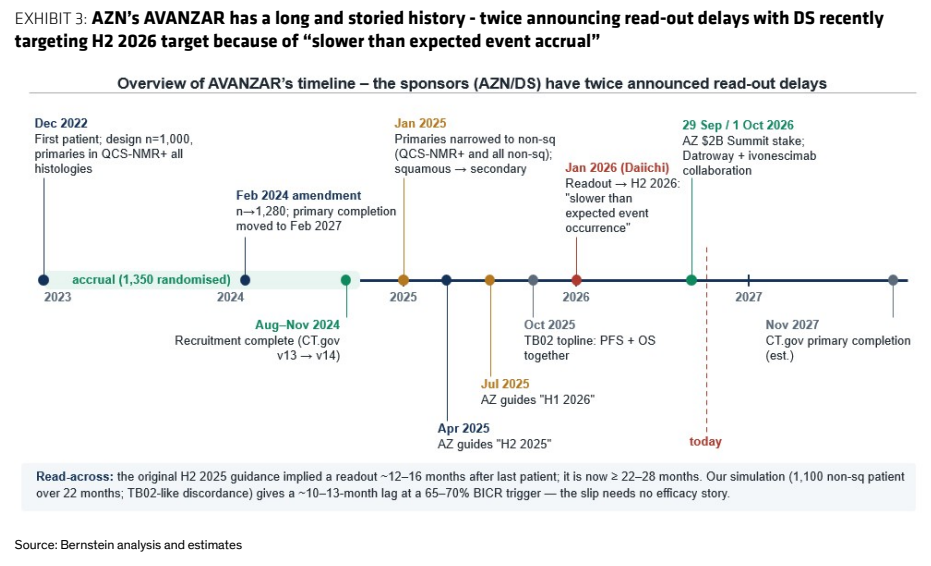
图3. 当个体扫描结果不一致时,因研究者评估与BICR不一致而发生事件删失
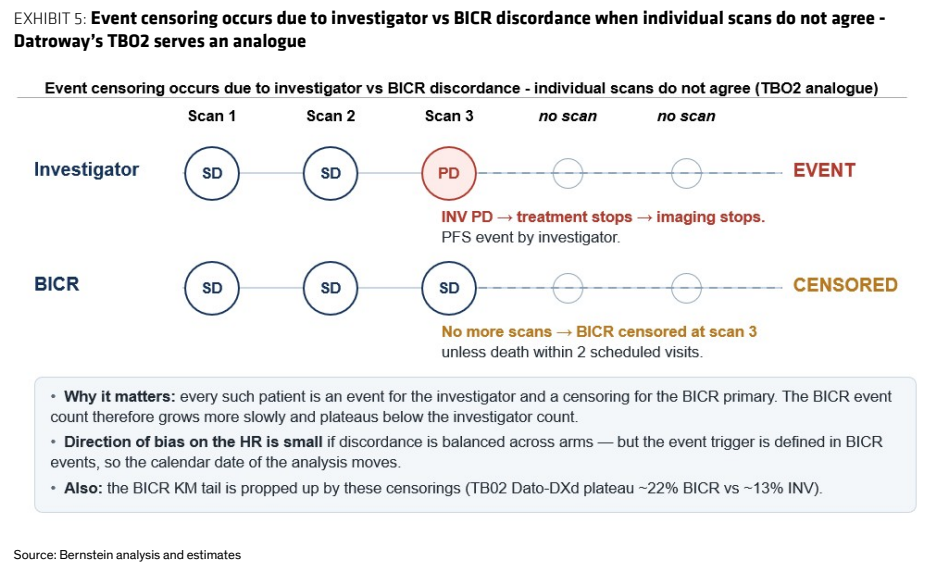
图4. 在假设条件下,我们预计AVANZAR的顶线结果公告将于2026年11月/12月发布