摩根大通:美国固收下半年收益率偏高信用偏贵
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通认为,美国经济在2026年下半年仍有韧性,核心PCE年底仍将处于3.4%的偏高水平,GDP四季度同比约2%,失业率下半年降至4.1%。因此其基准情形不是年内降息,而是美联储按兵不动至2027年三季度后加息一次。利率方面,市场已经较早计入加息路径,但摩根大通认为强增长、劳动力市场 firm、期限溢价正常化和海外本币债吸引力上升,会把美国国债收益率锚定在更高水平,预计2026年底2年期和10年期美债收益率分别升至4.20%和4.70%。资产配置上,报告偏好10年/30年曲线平坦化、5年盈亏平衡通胀扩大、短久期SOFR/联邦基金基差交易、按揭抵押证券相对高等级公司债,以及证券化信用中的非传统合格按揭。这篇报告的核心判断是:经济韧性和通胀黏性使美国固收下半年难以获得降息红利,收益率偏高、信用估值偏贵、证券化产品相对更有吸引力。
主要观点
- 宏观基准是增长稳、通胀硬、失业率不升。摩根大通预计2026年核心PCE四季度同比3.4%,实际GDP四季度同比2.0%,失业率下半年降至4.1%,并将3季度月均新增就业从7.5万人上调至10万人。
- 美联储路径与市场定价存在差异。货币市场已经计入年内一次完整加息,而摩根大通预计美联储维持利率不变至2027年三季度后才加息;但其认为这一分歧短期不会消失,因为强增长和劳动力市场让市场有理由怀疑当前政策是否足够限制性。
- 美国国债收益率预计小幅上行。报告预计2026年底2年期和10年期美债收益率分别为4.20%和4.70%,中段表现相对落后;曲线交易上建议做10年/30年平坦化,因为该曲线相对基本面约偏陡14个基点。
- 通胀市场维持看多盈亏平衡通胀。大宗商品价格和通胀上行风险、市场对紧缩定价过多、核心PCE与CPI差距扩大,都支持5年盈亏平衡通胀扩大;报告预计年底5年和10年盈亏平衡通胀分别为260个和245个基点。
- 短端资金市场整体有序。储备管理购买、国库券供给节奏和监管环境改善使回购利率运行平稳;但下半年国库券发行集中在7月和8月,报告建议做空8月SOFR/联邦基金基差合约,入场-1.5个基点,目标-3.5个基点。
- 高等级信用基本面仍稳但估值充分。收入和利润增长强劲,超大云服务公司贡献较大,但债务增长和利息费用上升带来边际恶化。摩根大通将年底高等级信用利差目标从85个基点上调至95个基点,认为基本面和技术面利好已大多被定价。
- 高收益信用建议略防御。报告预计高收益债年底利差350个基点、全年回报4.0%,建议超配BB、标配B、低配CCC;杠杆贷款年底利差目标525个基点、全年回报4.0%,建议超配B1或更高评级,低配B3或更低评级。
- 证券化产品相对更有吸引力。报告认为按揭抵押证券相对高等级公司债重新变便宜,且如果高等级信用利差扩大,这种相对价值会变化;证券化信用相对公司信用仍有更好的不对称性,尤其偏好非传统合格按揭、部分学生贷款和次级车贷资产支持证券、高质量商业地产证券化。
- 固定收益净供给仍大。摩根大通预计2026年长期固定收益净发行3.430万亿美元,较2025年增加约2440亿美元;不含美债的净供给达2.137万亿美元,高等级公司债、机构按揭和新兴市场主权债预测上修。
- 供需端分化。债券基金年初以来流入强劲,前5个月共同基金和ETF流入3500亿美元;但外国官方和私人部门对美债需求走弱,银行也更多把存款投向贷款而非国债,因此摩根大通下调2026年外国和银行对美债的需求预测。
论述逻辑
美国增长和就业强于年初衰退担忧 → 核心PCE仍高、市场开始计入加息 → 美联储实际可能按兵不动至2027年三季度,但收益率被期限溢价和海外利率锚在高位 → 国债总回报受压、信用利差估值偏满 → 证券化产品和部分曲线/通胀交易相对更有性价比 → 下半年固收策略应重视 carry、相对价值和防御性信用选择。
关键展望
- 利率展望:2026年底2年期和10年期美债收益率预计分别升至4.20%和4.70%,美联储维持利率至2027年三季度后加息一次;短端曲线仍受市场加息定价支撑。
- 信用展望:高等级信用年底利差目标上调至95个基点,高收益债和杠杆贷款年底利差目标分别为350个和525个基点,2026年回报均约4.0%。
- 供给展望:2026年固定收益净发行预计3.430万亿美元,不含美债净供给2.137万亿美元;美国财政部预计2027年2月前无需上调附息国债拍卖规模。
- 资产配置展望:建议10年/30年美债曲线平坦化、维持5年盈亏平衡通胀扩大,短端做空8月SOFR/联邦基金基差,信用组合更偏防御并相对偏好证券化产品。
推荐标的
- 10年/30年美债曲线平坦化:曲线相对基本面偏陡,属于温和看空利率背景下的相对价值交易。
- 5年盈亏平衡通胀扩大:通胀和大宗商品上行风险、市场紧缩定价偏多和核心PCE/CPI差距扩大支持该交易。
- 短8月SOFR/联邦基金基差:下半年国库券发行集中可能带来局部资金市场错配。
- 按揭抵押证券相对高等级公司债:按揭抵押证券近期相对价值改善,而高等级公司债利差已较充分定价。
- 高收益内部偏防御:超配BB、标配B、低配CCC;杠杆贷款超配B1及以上、低配B3及以下。
- 证券化信用:偏好非传统合格按揭、部分学生贷款和次级车贷资产支持证券、高质量商业地产证券化。
关键图表
Figure 1:收益率上升使2026年上半年固定收益回报平淡,高收益信用自4月以来开始跑赢。

Figure 2:摩根大通预计下半年失业率下降且增长保持稳健。
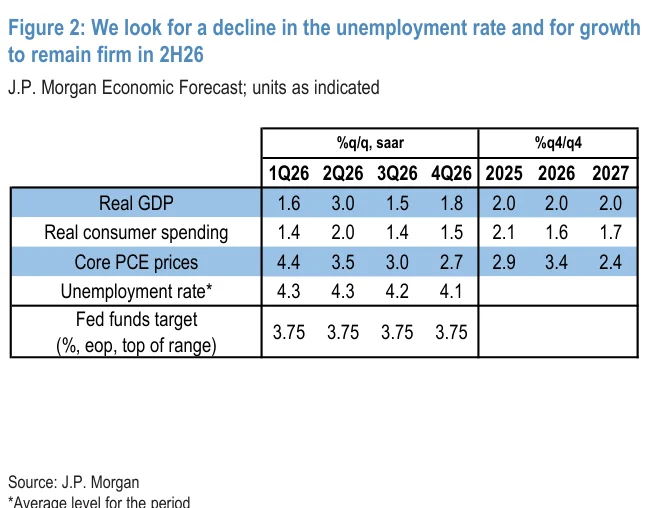
Figure 3:货币市场计入年内完整加息,而摩根大通预计美联储按兵不动至2027年三季度。

Figure 4:利率预测包含收益率进一步温和上行,且中段期限表现相对落后。
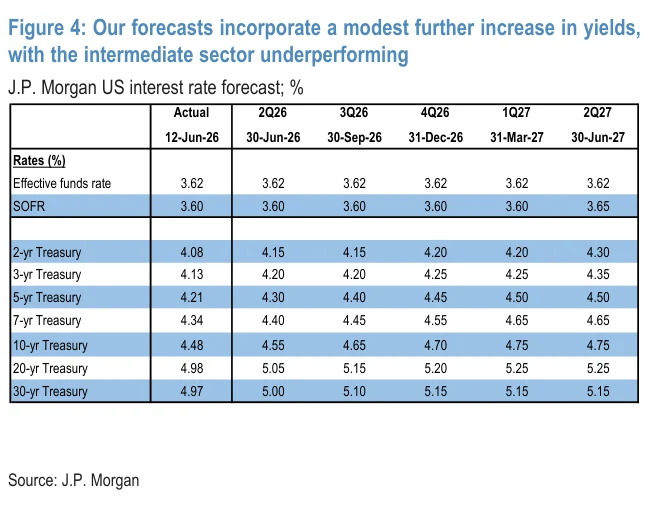
Figure 5:预计年底美联储资产和准备金分别约为6.8万亿美元和3万亿美元。

Figure 6:SOFR与联邦基金利率基差曲线今年以来明显走阔。

Figure 7:大型云服务公司正向贡献高等级信用收入指标,但对资产负债表指标贡献较弱。

Figure 8:预计2026年底债券违约率降至1.75%,贷款违约率升至3.00%。

Figure 9:若月买入150亿美元,政府支持机构年底会用尽额度;若月买入50亿美元,则可买到2028年。
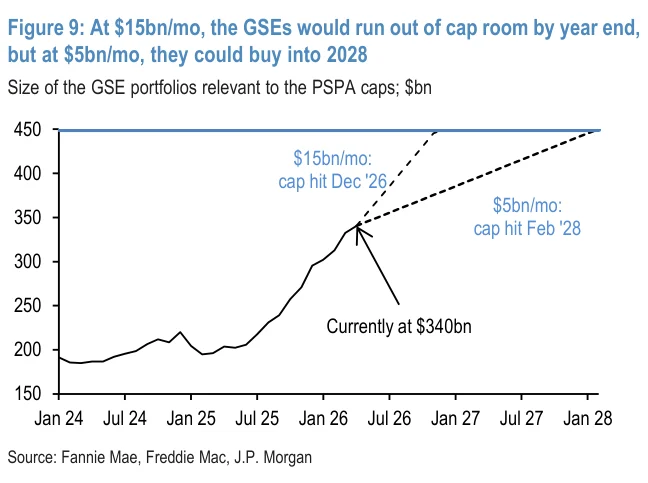
Figure 10:近期按揭抵押证券相对公司债更具吸引力,但高等级利差走阔会改变相对价值。
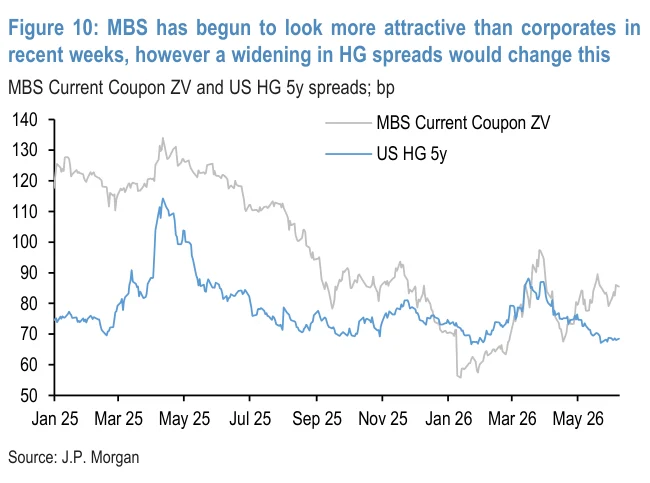
Figure 11:高收益和高等级信用相对多数证券化信用产品显得偏贵。

Figure 12:共和党控制参众两院,但参议院待改选席位中共和党席位更多。

Figure 13:线上预测市场显示共和党更可能保住参议院、失去众议院。

Figure 14:中期选举前后市场表现历史上较为混合。
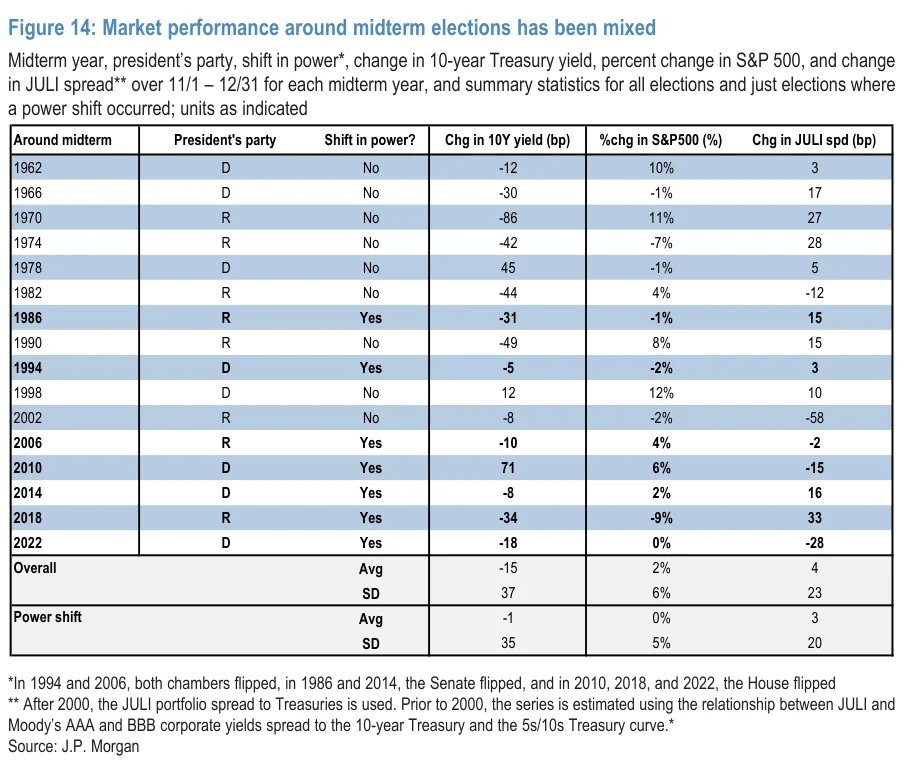
Figure 15:预计2026年固定收益净发行总额为3.430万亿美元,较2025年增加约2440亿美元。

Figure 16:外国投资者对美元投资级债的相对吸引力处于一年高点,但上行空间有限。

Figure 17:债券基金年初以来流入强劲。

Figure 18:本周国债收益率下降,信用利差走阔。

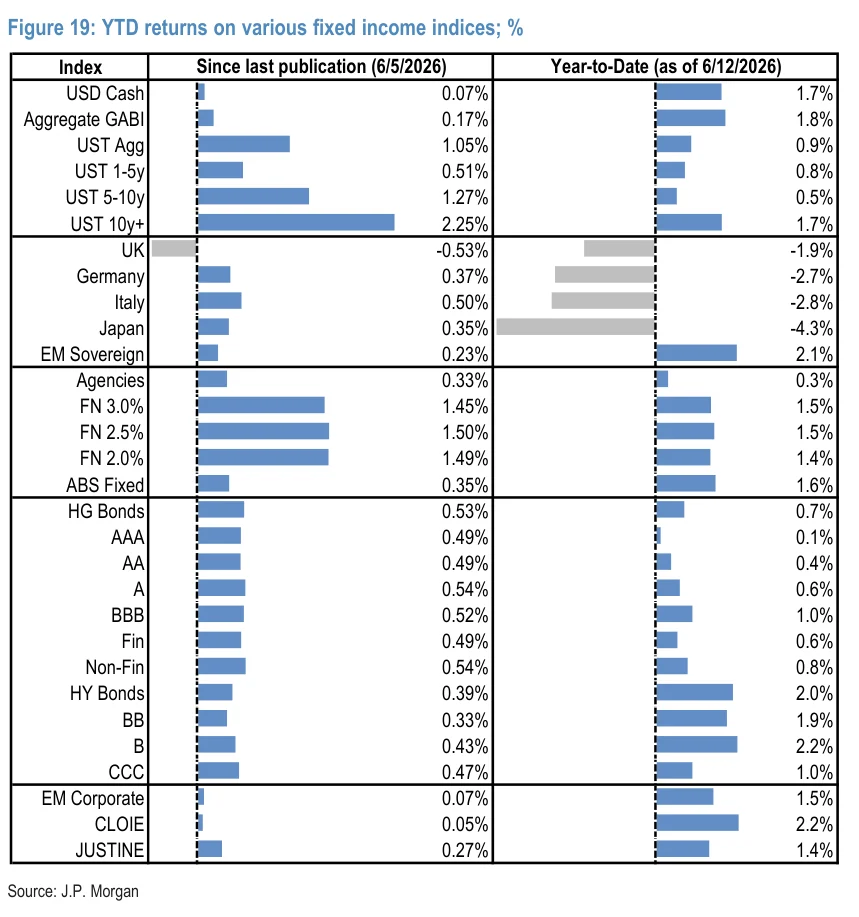
Figure 19:不同固定收益指数年初以来回报对比。