浙商证券 传媒行业互联网周观点:算租关注涨价与交付验证,AI应用关注度提升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
浙商证券发布传媒行业周报指出,AI市场风格正持续从“买宏大叙事”转向“买兑现证据”,维持传媒行业“看好”评级。 算力端,海外Nebius年内二次全面提价,国内赛意信息、行云科技等算力租赁服务合同金额显著上调,板块即将进入三季报前瞻交付验证期。 AI应用端资金配置关注度提升,长剧/漫剧与Agent办公入口并行兑现,但微短剧监管定调促使高位题材分化。 模型端Anthropic与OpenAI传出推迟IPO计划,智谱AI因API收入占比攀升至86.5%而将2026年末ARR指引上调至30亿美元,惟短期受到ZCode安全事件扰动。 建议重点关注具有独立α变量的三人行、汇量科技以及算力租赁、影视与网络安全赛道标的。
主要观点
- 本周申万传媒指数下跌0.96%,同期上证指数上涨0.61%、恒生科技指数上涨1.97%;算力租赁板块因进入三季报交付验证期走强,漫剧高位放量回调。
- 海外算力租赁价格中枢上移,Nebius宣布10月1日起年内二次提价17%–21%,且商务预付条款大幅收紧。
- 国内算力租赁涨价进入合同公告验证,赛意信息与行云科技等持续上调算力服务合同总额。
- 头部大模型厂商持续扩充算力资本开支,Anthropic与SpaceX及云厂商签订数百亿美元采购协议,智谱亦完成两轮共计约90亿美元股权再融资用于算力扩容。
- 广电总局明确微短剧监管规范,前8个月全国上线微短剧43万部且九成以上为AI剧,今年全网已下架违规微短剧6.8万部。
- 智谱AI上调2026年末ARR指引至30亿美元,26H1其API收入占比跃升至86.5%,但短期受ZCode代码上传事件与客户函件扰动。
- OpenAI与Anthropic传出IPO推迟,OpenAI推迟至2027年,Anthropic预计推迟至11月且估值达约2万亿美元。
- 新华传媒披露拟发行股份收购界面财联社100%股权预案,公司股票将于9月21日复牌。
- 三人行联手中联数据全面布局AI算力中心,汇量科技预计于2026年10月上线新一代GPU AI Infra驱动盈利改善。
论述逻辑
- 海外Nebius全面提价与商务条款收缩 -> 国内赛意信息、行云科技等持续披露算力服务补充协议 -> 海内外算租价格共振且三季报进入交付验证期 -> 算力租赁板块基本面与业绩兑现度强化。
- 微短剧监管定调促使题材放量回调 -> 具备实质产业推进的Agent办公入口(ChatGPT接入Word等)与IP+AI全流程绑定持续落地 -> 资金配置转向关注具备独立α兑现能力与技术架构升级的应用标的。
关键展望
- 算力租赁板块即将进入三季报前瞻交付验证期,关注业绩兑现情况。
- Nebius拟自10月1日起上调主要NVIDIA GPU按需租金,涨幅约17%–21%。
- 汇量科技预计于2026年10月推进以GPU为核心的新一代AI Infra上线。
- 新华传媒股票将于9月21日复牌;2026云栖大会(杭州)将于9月22–24日举行。
- 核心风险关注AI技术迭代不及预期、用户与收入增长不及预期、算力交付及下游算力需求不及预期、监管及安全风险以及行业竞争加剧。
推荐标的
- 行业评级:传媒行业维持看好。
- 算力端关注标的:行云科技、宏景科技、协创数据、杰创智能、粤港湾智算、蜂助手;特别提示三人行转型AI算力中心及收购中联数据的进度弹性。
- AI应用端关注标的:汇量科技(新一代AI Infra驱动增长)、网络安全赛道;影视/IP/工具等包括芒果超媒、博纳影业、中国电影、光线传媒、昆仑万维、中文在线、万兴科技、掌阅科技、欢瑞世纪、荣信文化、华是科技、德才股份、兆驰股份、捷成股份、阅文集团、上海电影、华策影视;营销端易点天下、蓝色光标;游戏端巨人网络、恺英网络、完美世界、世纪华通、三七互娱等。
- 国资与出版并购关注标的:新华传媒(收购界面财联社100%股权)、中信出版、新华网、人民网。
关键图表
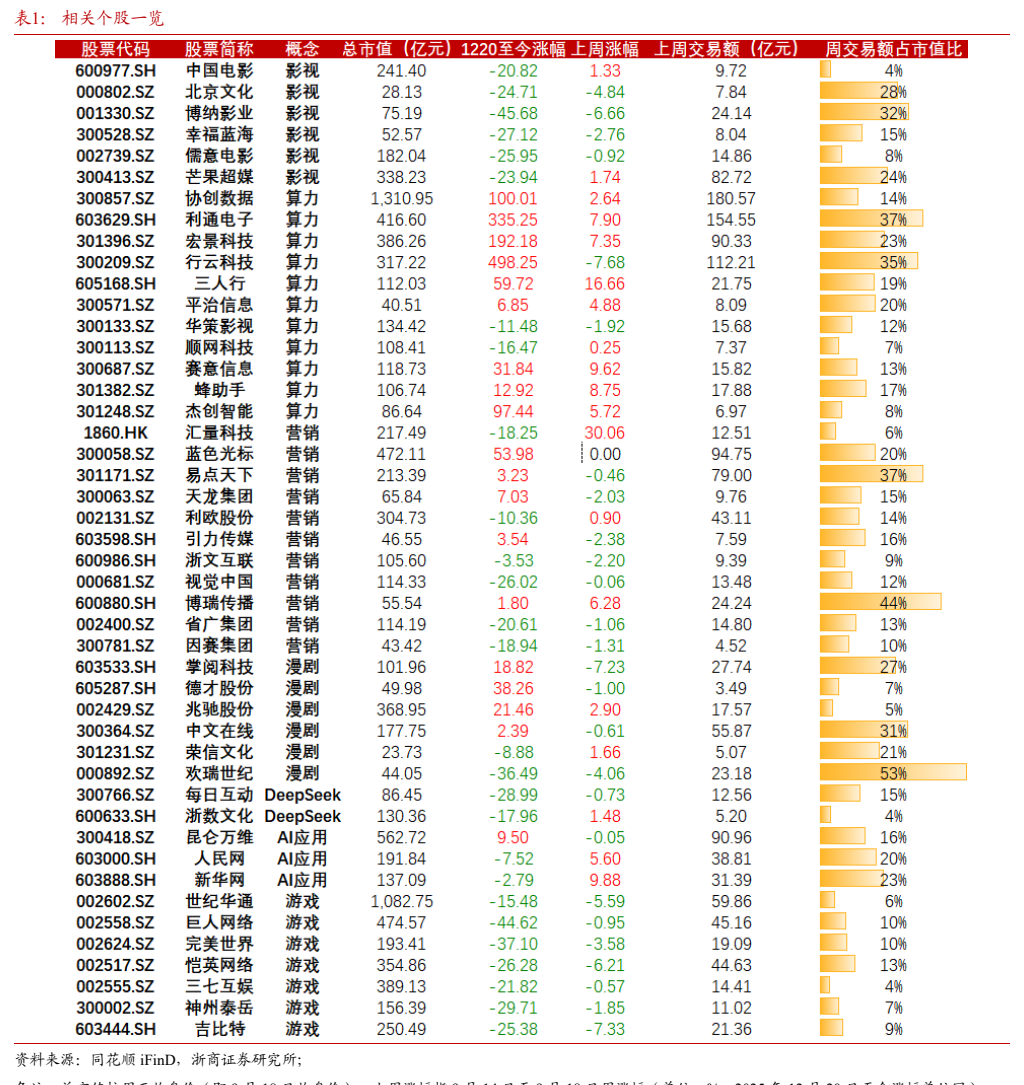
图1. 表 1: 相关个股一览