国盛证券 计算机行业周报 云栖大会:坚定投入AI模型、AI芯片、AI云三大基石
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年9月22日云栖大会在杭州开幕,阿里巴巴集团CEO吴泳铭明确阿里将围绕AI模型、AI芯片与AI云进行长期战略投入,三者被定义为“机器思考能够规模化供给的前提”,其中AI云给出到2032年阿里云运营的全球数据中心规模超过20GW的目标,报告认为其验证AI基础设施资本开支的中长期上行。 模型端,基于新一代架构的Qwen4已在训练中,未来Qwen4.5、Qwen5等版本将扩展至5-10T参数;Qwen3.8-Max在人类“零参与”下持续迭代超1个月、完成33轮有效迭代,自主适配优化后单实例推理吞吐量提升96%,芯片物理实现优化减少42%面积。 多模态与商业化同步推进,AI手机全栈解决方案Qwen Intelligence将在9月28日发布的荣耀新机Magic9落地,并发布首款QwenNote产品A2。 算力端完成从单芯片到超节点的全方位布局:新一代训推一体AI芯片真武V900搭载216GB大容量显存、片间互联带宽达1200GB/s,单芯片性能是真武M890的3倍;磐久超节点服务器使单一AI集群可扩展至50万卡;倚天720、倚天730两代服务器CPU计划于2027年推出。 云层围绕Model、Harness、Context三大核心场景构建AI Native Cloud、Agent Native Cloud与Context Engine技术栈,支撑企业级Agent规模化落地。 需求端吴泳铭表示当前机器思考总量不到人类的3%、未来将达到1000倍以上,智能需求中长期增长与供给框架落定后,AI产业链投入确定性抬升,计算机行业评级维持“增持”,建议关注模型层的智谱、MiniMax及国产算力的寒武纪、海光信息等。
主要观点
- 云栖大会定调阿里长期战略:围绕AI模型、AI芯片与AI云三大基石投入,三者被定义为“机器思考能够规模化供给的前提”——芯片生产Token、模型决定Token的智能水平、云负责把Token送到需求端。
- AI云给出到2032年阿里云运营的全球数据中心规模超过20GW的目标,报告认为其验证AI基础设施资本开支的中长期上行。
- 基模沿RSI主线抬升智能上限:基于新一代架构的Qwen4已在训练中,Qwen4.5、Qwen5等版本未来将扩展至5-10T参数。
- Qwen3.8-Max给出三项可量化RSI成果:人类“零参与”下自主迭代超1个月完成33轮有效迭代;在平头哥新款GPU上自主适配Qwen3.8-Flash推理框架,单实例推理吞吐量提升96%;芯片全链路自迭代完成减少42%面积的物理实现优化。
- 多模态拓展交互边界:发布图像生成模型Qwen-Image-3.1、音乐生成模型Happy Shrimp1.1、世界模型HappyOyster 2.0 Preview,下一代视频生成模型将于11月发布;音频端升级Qwen-Audio-3.1-ASR-Next、Qwen-Audio-3.1-TTS-Nex与Qwen-Audio-3.1-Realtime。
- 端侧商业化提速:AI手机全栈解决方案Qwen Intelligence提供三套均达行业SOTA水平、分别承接规划、操作和创作的模型与Agent方案,将在9月28日发布的荣耀新机Magic9落地;同时发布由千问语音大模型驱动的首款QwenNote产品A2。
- AI芯片:新一代训推一体芯片真武V900基于自研并行计算架构,搭载216GB大容量显存、片间互联带宽达1200GB/s,单芯片性能是真武M890的3倍,原生支持FP8、FP4低精度计算,可覆盖高精度训练到超低精度推理全场景。
- CPU规划:2027年将推出倚天720和倚天730两代服务器CPU,单核性能持续提升;还将推出基于第二代自研核的倚天750,支持平头哥自研ICN片间互联总线协议,可与真武AI芯片直接互联提升协同效率。
- 超节点:新一代磐久超节点服务器集成真武V900、ICN Switch、磐脉智能网卡及镇岳SSD主控芯片,结合阿里云新一代智算中心网络架构实现算、存、网全栈系统级协同,单一AI集群可扩展至50万卡。
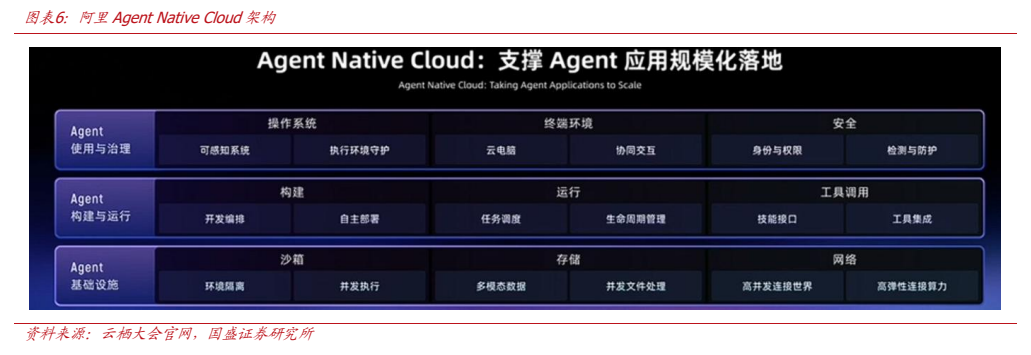
- 云层构建三层技术栈:AI Native Cloud提升集群利用率与Token分发效率并压缩工程路径;Agent Native Cloud围绕企业级Agent提供Infra、Platform、Desktop三层能力;Context Engine围绕“存储—计算处理—上下文工程”将企业全域数据转化为实时上下文,并推出CPFS、AgentCore、Agent Context等系列产品。
- 供需框架落定、行业维持“增持”:需求端Coding、AI办公等场景放大推理需求,机器思考总量当前不到人类的3%、未来将达1000倍以上;供给端2032年超20GW目标确立智能时代基建框架,AI产业链投入确定性抬升、景气度持续上行。
论述逻辑
- 云栖大会定调三大基石(芯片生产Token、模型决定智能水平、云分发Token)→ 模型端以RSI抬升智能上限(Qwen4训练中、未来5-10T参数)、多模态补齐感知交互、端侧方案打通商业化(Qwen Intelligence落地Magic9)→ 算力端从单芯片(真武V900,性能为M890的3倍)延伸至CPU(2027年倚天720/730)与超节点(50万卡集群)的全方位布局 → 云端以AI Native Cloud、Agent Native Cloud、Context Engine承接企业级Agent规模化落地与变现 → 需求端Coding、AI办公放大推理需求(机器思考量不到人类3%、未来1000倍以上)叠加供给端2032年超20GW数据中心目标 → 阿里中长期投入方向明确、AI产业链投入确定性抬升 → 看好产业链景气度持续上行,建议关注模型层与国产算力标的。
关键展望
- 阿里云目标到2032年运营的全球数据中心规模超过20GW。
- Qwen4已在训练中,Qwen4.5、Qwen5等版本未来将扩展至5-10T参数。
- 下一代视频生成模型将于11月发布。
- Qwen Intelligence方案将在9月28日发布的荣耀新机Magic9落地。
- 倚天720和倚天730两代服务器CPU计划于2027年推出。
- 吴泳铭预计机器思考总量未来将达到人类的1000倍以上(当前不到3%)。
- 风险提示:技术迭代不及预期、经济下行超预期、行业竞争加剧。
推荐标的
- 行业评级:计算机行业维持“增持”。
- 模型层建议关注:智谱、MiniMax等(报告为建议关注性质,未给出个股评级与目标价)。
- 国产算力建议关注:寒武纪、海光信息、天数智芯、壁仞科技、沐曦股份、摩尔线程等(报告为建议关注性质,未给出个股评级与目标价)。
关键图表
图1. 图表 1: 2032 年阿里云运营的全球数据中心目标规模将超过 20GW
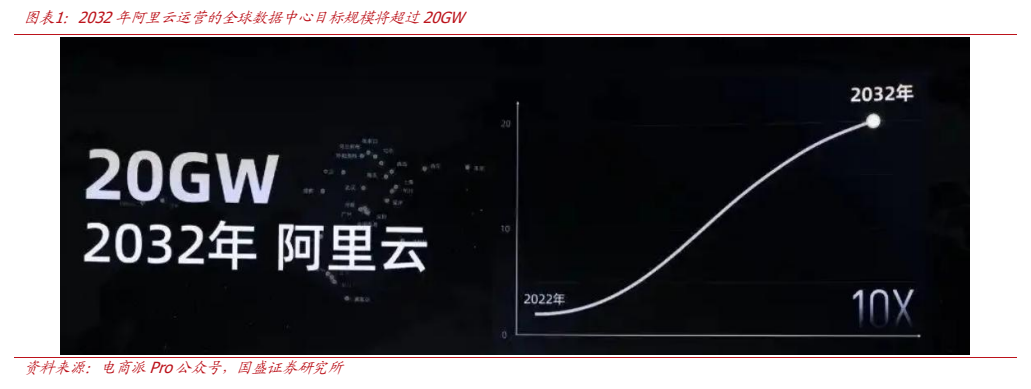
图2. 图表 3: 阿里巴巴 AI 大模型全景图
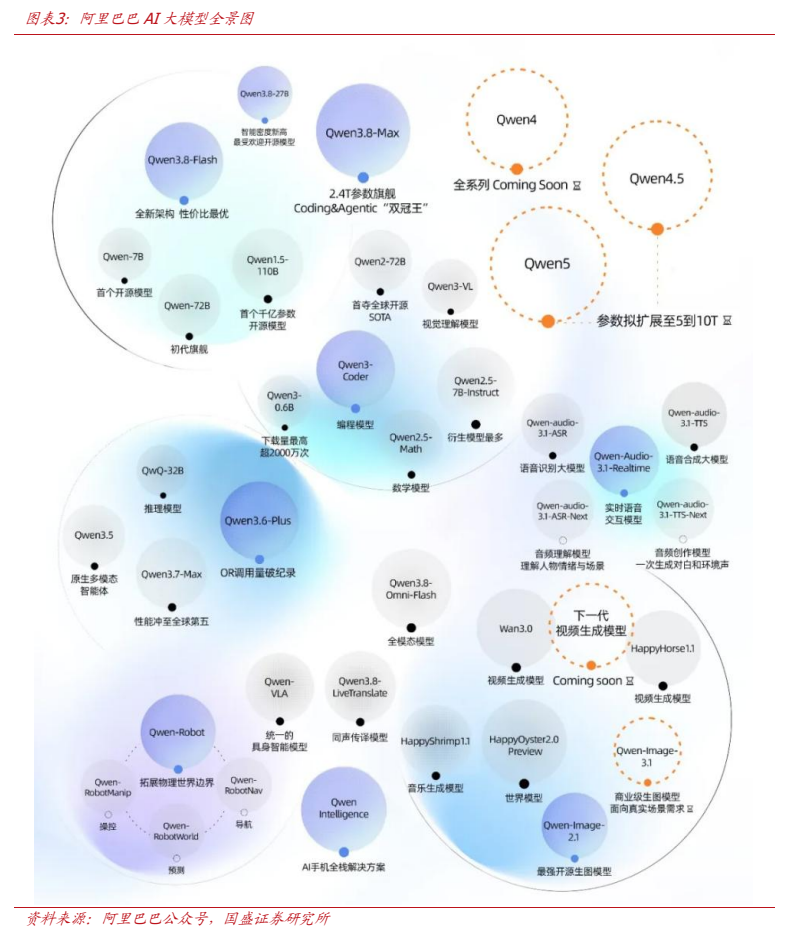
图3. 图表 5: 新一代磐久超节点服务器

图4. 阿里 Agent Native Cloud 架构