摩根大通 康方生物(9926.HK)ESMO'26上的双抗三期数据有望将依沃西的故事从肺癌延伸至更广领域
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
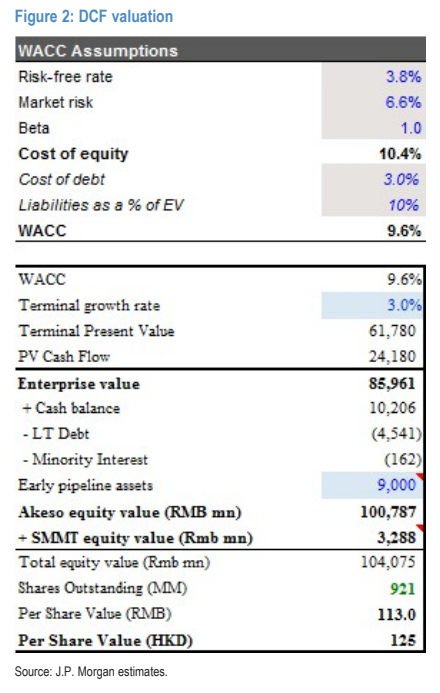
摩根大通维持对康方生物的“增持”评级,目标价为125.00港元。 报告指出,依沃西(ivonescimab)在胆道癌(BTC)的HARMONi-GI1三期临床试验中已达到总生存期(OS)主要终点,详细数据将于2026年10月25日的ESMO'26会议上以LBA形式公布。 分析师预计该数据可能显示OS风险比(HR)达到0.6或更低,这将成为验证其PD-1/VEGF双抗机制在非小细胞肺癌(NSCLC)以外疗效的关键催化剂。 尽管面临后续PDUFA及HARMONi-3数据读出的风险,但市场预期较低,且近期康方生物股价表现滞后于合作伙伴Summit,存在补涨空间。
主要观点
- 依沃西在胆道癌(BTC)的HARMONi-GI1三期试验中已达到OS主要终点。
- 预计ESMO'26公布的OS风险比(HR)可能达到0.6或更低。
- 对比中国TOPAZ-1研究中9.1个月的mOS,依沃西在二期临床中表现出更优的疗效数据。
- PD-(L)1疗法在胆道癌一线治疗中仅提供有限的生存获益。
- 胆道癌的区域性OS动态支持将中国数据作为基准。
- 康方生物股价近期表现滞后于合作伙伴Summit,存在潜在上行空间。
论述逻辑
- HARMONi-GI1三期临床达到OS终点 -> 预期OS HR <= 0.6 -> 验证PD-1/VEGF双抗机制在NSCLC以外的疗效 -> 市场对后续催化剂预期较低 -> 康方生物股价存在补涨潜力。
关键展望
- 2026年10月25日:ESMO'26会议公布HARMONi-GI1三期临床数据。
- 2026年11月14日:PDUFA日期,依沃西在二线及以上EGFR突变NSCLC的审批节点。
- 后续催化剂:HARMONi-3鳞状细胞癌队列三期数据读出。
推荐标的
- 康方生物(9926.HK):增持(Overweight),目标价125.00港元。
关键图表
图1. DCF估值