华创证券 基础化工行业深度研究报告:玻璃基板,从材料替代到产业落地,下一代先进封装载板产业化渐行渐近
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华创证券发布基础化工行业深度报告,维持行业“推荐”评级。 AI/HPC推动Chiplet、HBM及高I/O密度封装向大尺寸、细线路演进,传统有机载板在翘曲、尺寸稳定性和精细布线上约束凸显,玻璃凭借CTE可调、高刚性、高平整度及低介电损耗有望成为下一代先进封装关键基材;Intel数据显示玻璃基板可将图形畸变降低约50%、互连密度具备最高约10倍提升潜力,DNP已在300×400mm玻璃面板验证L/S=1/1μm精细线路。 需求端,Yole预计高端性能封装市场将由2024年的约80亿美元增至2030年的285亿美元以上、CAGR约23%,2025年PLP市场收入已超过3亿美元、未来五年CAGR有望超过40%,LightCounting预计2030年CPO引擎市场规模约100亿美元、端口出货接近1亿个。 报告认为产业化难点并非单一TGV成孔,而在于原片、成孔、金属化、填孔及RDL全流程工艺协同与量产良率,LPKF最新LIDE设备已可实现最小5μm特征尺寸及最高50:1深宽比。 全球玻璃基板正由技术验证迈向中试、客户认证及量产导入,海外量产节点集中于2028年前后,国内京东方、沃格光电、美迪凯、蓝思科技等已推进中试线建设、客户验证及小批量出货。 投资建议沿产业链关注玻璃原片(戈碧迦、凯盛科技、旗滨集团、力诺药包)、TGV成孔及加工(帝尔激光、德龙激光、京东方A、蓝思科技)、电镀及金属化(盛美上海、天承科技)、RDL曝光及CMP设备(芯碁微装)。 风险提示包括产业化进度或产品良率不及预期、地缘政治风险加剧、客户验证或实际量产不及预期及出现其他替代封装材料。
主要观点
- AI/HPC推动先进封装向大尺寸、高I/O密度演进,传统有机载板约束凸显,玻璃凭借CTE可调、高刚性、高平整度及低介电损耗有望成为下一代先进封装关键基材
- 玻璃基板材料参数优势明确:表面粗糙度低于10nm,热膨胀系数可在3~9ppm/K之间灵活调节,杨氏模量达50~90GPa,吸湿性接近于零
- 龙头验证数据佐证技术可行性:Intel称玻璃基板可将图形畸变降低约50%、实现最高10倍互连密度提升;DNP已在300mm×400mm玻璃面板验证L/S=1/1μm精细线路;康宁玻璃载板可将翘曲程度最高降低40%
- 电性能与光互连潜力:玻璃介电常数3.8-4.0(远低于硅的11.7和有机树脂的4.5),100MHz损耗因子约0.0002,可将信号传输速率提升3.5倍、功耗降低50%;Corning已验证在同一玻璃载板集成电子芯片、光子芯片与光纤的协同集成可行性,为CPO提供电光一体化封装路径
- 产业化核心壁垒不在单一TGV成孔,而在原片、成孔、金属化、填孔及RDL全流程协同与量产良率;LPKF最新LIDE设备已可实现最小5μm特征尺寸及最高50:1深宽比,LIDE深宽比覆盖1:10至1:50、通孔直径最小可至10μm
- 原片环节海外寡头垄断:2025年全球TGV玻璃原片市场规模488百万美元,预计2026年增至535百万美元、2032年达949百万美元,2026-2032年CAGR约10%;全球显示面板约80%份额由康宁、旭硝子、电气硝子占据,高端半导体玻璃原片超九成供给由康宁、旭硝子、肖特把控,戈碧迦、旗滨集团、凯盛科技、彩虹股份、力诺药包加速追赶
- TGV成孔呈“海外技术领先、国内加速追赶”格局:帝尔激光TGV设备已实现海外销售及小批量复购,德龙激光最小孔径可至约5μm,沃格光电年产10万㎡TGV产线已建成,京东方A试验线设计产能约1000片/月,蓝思科技与Intel签署合作备忘录并向潜在客户送样
- 电镀及金属化环节国内加速突破:天承科技TGV添加剂已批量出货并逐步放量,盛美上海先进封装电镀设备可实现2μm超细RDL线路电镀并支持510×515mm和600×600mm面板,芯碁微装PLP 3000可实现约3μm最小线宽/线距和±2μm套刻精度
- 显示仍是最成熟、需求体量最大的传统应用:2024年全球LCD玻璃市场规模约96.4亿美元,预计2033年达154.2亿美元、2025-2033年CAGR约5.5%;Omdia预计2026年大尺寸OLED面板出货量及出货面积分别同比增长18.8%和10.4%,OLED笔记本及显示器面板出货量分别同比增长66%和34%
- 先进封装扩容奠定需求主线:Yole预计全球先进封装市场由2024年约460亿美元增至2030年794亿美元以上、CAGR约9.5%;高端性能封装由约80亿美元增至285亿美元、CAGR达23%,其中HBM由约10亿美元增至42亿美元(CAGR约26%)、Si Interposer由约18亿美元增至58亿美元(CAGR约21%),高端性能封装占比由约17%升至约36%
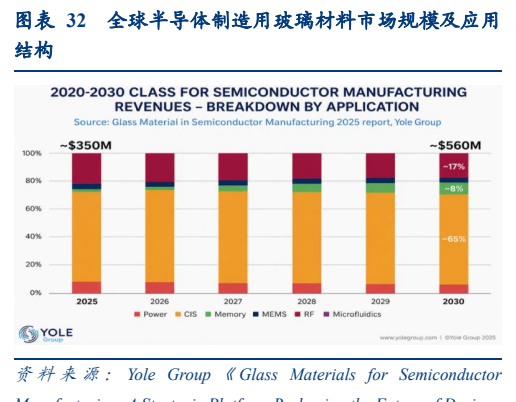
- PLP强化玻璃大尺寸制造优势:2025年PLP市场收入已超过3亿美元、到2031年CAGR有望超过40%;SEMI标准化的510×515mm及600×600mm面板几何面积分别约为300mm晶圆的3.7倍和5.1倍;Yole预计存储为半导体制造用玻璃增长最快细分(2025-2030年CAGR约33%、HBM为主要驱动),玻璃芯基板有望2028年前后进入初步量产、2028-2040年市场CAGR约67.2%
- CPO与6G持续打开应用边界:LightCounting预计2030年CPO引擎市场规模约100亿美元、出货接近1亿端口,Corning CPO实现2dB光纤到芯片耦合损耗;Georgia Tech已完成140GHz InP功放嵌入式玻璃封装验证,110-170GHz范围内单互连损耗低于1.04dB
论述逻辑
- AI/HPC推动封装向更大尺寸、更高I/O密度演进 → 有机载板翘曲与尺寸稳定性约束凸显、硅中介层成本高且尺寸受限 → 玻璃凭借CTE可调、高刚性、高平整度、低介电损耗契合“大尺寸+细线路”需求,Intel(图形畸变降低约50%、互连密度最高10倍)与DNP(L/S=1/1μm)持续验证技术可行性
- 产业化真正壁垒在“原片+成孔+金属化+布线”全流程协同与量产良率 → 逐环节拆解设备与材料需求 → 海外在玻璃材料、TGV加工及设备环节领先且量产节点集中于2028年前后,国内已由研发进入送样、中试、客户验证乃至小批量生产
- 需求端:先进封装整体扩容(约460亿美元→794亿美元以上)→ 高端性能封装增速更陡(约80亿美元→285亿美元、CAGR约23%)→ PLP放大玻璃大尺寸优势(五年CAGR有望超40%)→ HBM率先贡献增量(存储用玻璃CAGR约33%)→ CPO及6G进一步打开电光协同与高频封装边界
- 从技术壁垒与产业化兑现节奏两个维度筛选核心标的 → 聚焦原片(国产化早期)、TGV成孔设备(海外销售+小批量复购)、电镀添加剂及设备(批量出货放量)、RDL曝光等产业化进度领先环节
关键展望
- 海外量产节点集中于2028年前后:DNP计划2028财年启动量产(Glass Core FY2030销售目标300亿日元),三星电机、LG Innotek将2027-2028年作为量产体系建设节点,AGC预计2028年前后导入、2029年前后放量,Absolics最快2026年底量产准备,IBIDEN规划2030年后
- 报告判断2026-2028年有望成为产业化关键窗口期,Intel玻璃基板规划本十年后半段导入
- SEMI与Global Net Corp预计玻璃芯基板2028年前后在部分高性能应用进入初步量产,2028-2040年市场CAGR约67.2%;Yole预计2025-2030年半导体制造用玻璃晶圆需求量CAGR约10.2%、玻璃材料收入增速约9.8%
- 中长期应用验证点:LightCounting预计2030年CPO引擎市场规模约100亿美元、出货接近1亿端口;6G研究频段由24.25–52.6GHz向约75–300GHz拓展,Georgia Tech已在110-170GHz完成低损耗互连验证
- 风险提示:产业化进度或产品良率不及预期;地缘政治风险加剧;客户验证或实际量产不及预期;出现其他替代封装材料等
推荐标的
- 行业评级:推荐(维持);报告未给出个股评级与目标价
- 玻璃原片(国产化仍处早期):建议关注戈碧迦、凯盛科技、旗滨集团、力诺药包等
- TGV成孔及玻璃基板加工(部分企业已实现设备海外销售及小批量复购):建议关注帝尔激光、德龙激光、京东方A、蓝思科技等
- 电镀及金属化(TGV添加剂、设备已完成交付测试、形成批量出货并逐步放量):建议关注盛美上海、天承科技等
- RDL曝光及CMP设备:建议关注芯碁微装等
关键图表
图2. 表 8: 全玻璃封装
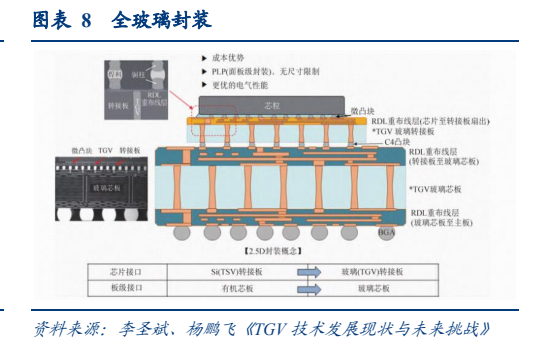
图3. 图表 13: 玻璃原片的核心壁垒
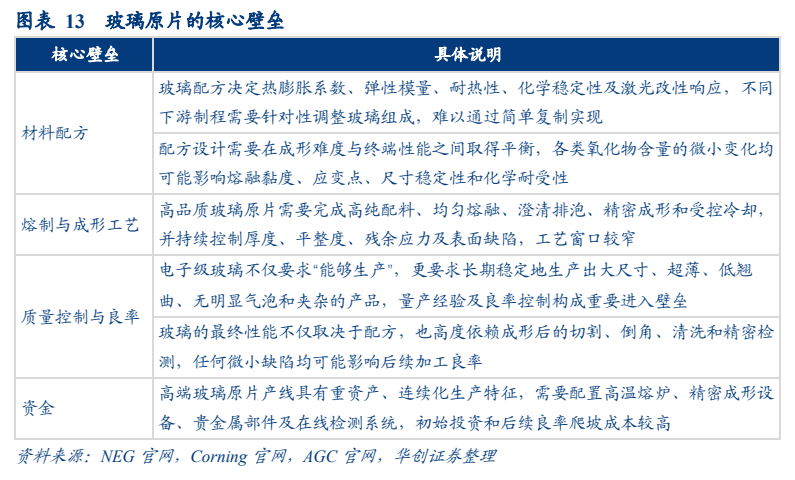
图4. 图表 18: 不同TGV 成型技术的比较
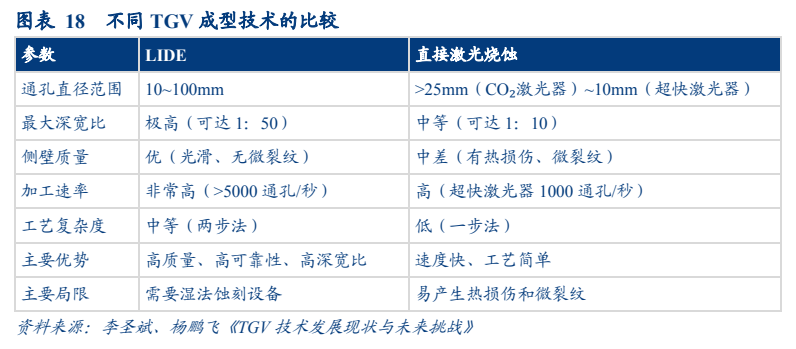
图6. 图表 27: 全球LCD 玻璃市场规模持续扩增
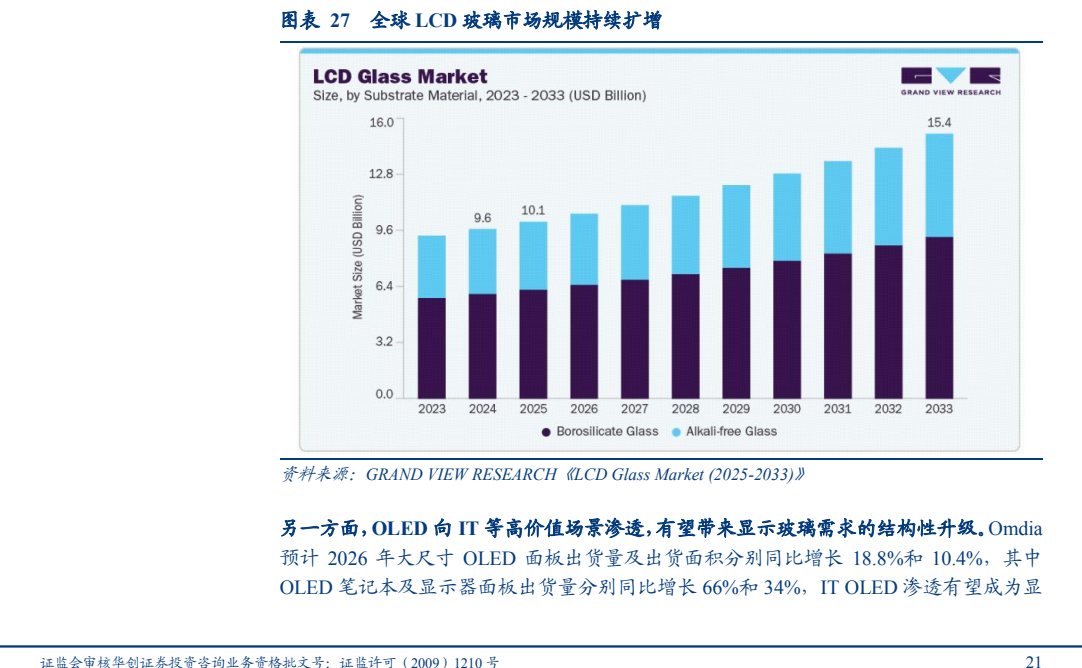
图7. 表 32: 全球半导体制造用玻璃材料市场规模及应用