模塑科技(000700)深度研究报告:深耕汽车外饰业务多年,打开人形机器人新成长曲线
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
公司主营汽车保险杠等外饰系统及轻量化零部件,含参股公司年保险杠产能超600万套,在国内豪华车外饰细分市场排名领先。 2026H1公司实现营业收入30.50亿元、同比下降10.27%,但归母净利润3.15亿元、同比增长7.39%,扣非归母净利润3.06亿元、同比增长26.67%,综合毛利率约20.52%,盈利质量好于收入表象。 外饰主业壁垒在喷涂与模具:2026H1专用装备及模具收入约1.40亿元、毛利率约29.77%,显著高于塑化汽车装饰件约21.07%。 墨西哥名华拥有约32台注塑机(约200T至4000T),2025年7月获北美知名电动车企外饰件项目定点,按客户规划预计2026年1月量产,生命周期5年、预计总销售量36.6万套、预计总销售额12.36亿元人民币;2026H1国外收入约9.40亿元、毛利率约25.80%,高于国内的约18.17%。 公司复用现有注塑喷涂产线推进人形机器人外覆盖件业务,已获小批量采购订单,但订单金额占营业收入比例不足0.1%,对当期业绩影响极小。 报告预计2026-2028年归母净利润为5.23、7.18、8.29亿元,同比+8.4%、+37.2%、+15.4%,按2026年9月24日收盘价12.47元计算对应PE分别为22、16、14倍,首次覆盖给予增持评级。
主要观点
- 公司深耕汽车外饰,含参股公司年保险杠产能超600万套,在国内豪华车外饰件细分市场排名领先,并自2025年末至2026年将业务边界延伸至人形机器人轻量化部件。
- 客户结构由传统豪华品牌向豪华+新能源双轮驱动演进:2025年新能源汽车相关业务收入约24.5亿元、同比增长13.43%、占营业收入约34.47%,同时前五大客户合计销售额占比超过60%。
- 2026H1收入承压但盈利质量改善:营业收入30.50亿元同比-10.27%,归母净利润3.15亿元同比+7.39%,扣非归母净利润3.06亿元同比+26.67%,综合毛利率约20.52%。
- 2026Q2单季扣非净利大幅改善,现金流与杠杆修复:Q2营收16.46亿元(同比-8.54%)、扣非归母净利润1.57亿元(同比+49.39%)、单季毛利率21.58%;2026H1经营现金流净额约3.50亿元、同比增长约48%,资产负债率约42.6%。
- 外饰壁垒在喷涂与模具环节,模具及装备具备更高附加值:2026H1专用装备及模具收入约1.40亿元、毛利率约29.77%,显著高于塑化汽车装饰件约21.07%的毛利率。
- 墨西哥业务是北美属地化产能前置布局:2015年设立墨西哥名华、2021年处置美国名华集中资源,工厂拥有约32台注塑机(约200T至4000T),覆盖2K注塑、发泡、中小型零件高光等工艺并具备完备模具车间。
- 2025年7月墨西哥名华再获北美知名电动车企外饰件定点:按客户规划预计2026年1月量产,生命周期5年,预计总销售量36.6万套、预计总销售额12.36亿元人民币,公司提示定点意向不代表最终采购数量。
- 墨西哥盈利近年波动明显:2024年净利润约3.63亿元,2025年销售收入16.59亿元、净利润0.82亿元,主因汇兑由收益转损失(汇兑损失约0.82亿元,上年同期为收益约1.63亿元)、开始全面缴税(所得税费用约0.32亿元),叠加美国对墨整车加征关税、取消电动车补贴等外部冲击。
- 海外属地产能是利润安全垫:2026H1国外收入9.40亿元、毛利率25.80%、收入占比约30.8%,毛利率较国内(18.17%)高约7.6个百分点。
- 人形机器人外覆盖件打开第二成长曲线但体量尚小:公司与多家人形机器人整机厂商开展技术对接、样品开发与送样验证,复用现有注塑喷涂产线小批量试制,订单金额占营业收入比例不足0.1%,对当期业绩影响极小。
- 模具能力形成专司开模的子公司网络:沈阳道达2023年合计开发202副模具(宝马9个、奔驰5个、通用7个、长城和福耀2个、捷豹路虎3个、沃尔沃1个项目),叠加上海名辰模具设计/钳工团队与墨西哥名华海外改模能力,形成国内开模制造+海外组装维护/变更的协同。
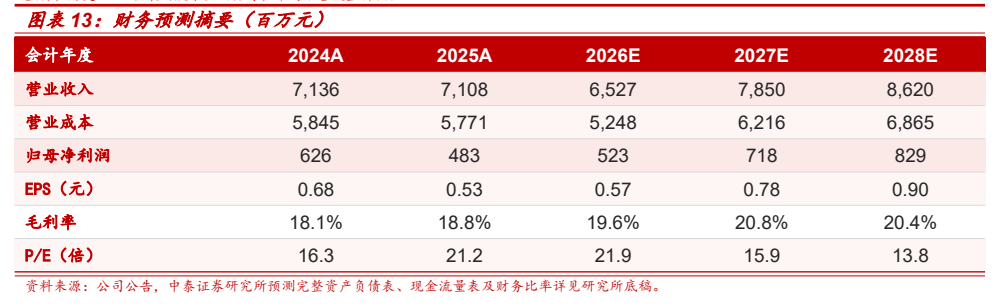
- 盈利预测与评级:预计2026-2028年营业收入65.27、78.50、86.20亿元(同比-8.2%、+20.3%、+9.8%),归母净利润5.23、7.18、8.29亿元(同比+8.4%、+37.2%、+15.4%),EPS为0.57、0.78、0.90元,按2026年9月24日收盘价12.47元计算对应PE分别为22、16、14倍,首次覆盖给予增持评级。
论述逻辑
- 600万套级外饰配套与喷涂/模具壁垒构成可迁移制造能力底座 → 国内豪华+新能源客户配套与墨西哥属地化产能形成利润池(2026H1国外毛利率25.80%高于国内18.17%)→ 模具、大型注塑、表面喷涂资产可复用至人形机器人外覆盖件(已获小批量订单,占营收不足0.1%)→ 切换节奏取决于客户产品定型、材料认证、硬模开制与合格率而非厂房设备空置 → 主业现金流与海外利润池提供估值安全垫、机器人打开第二曲线弹性 → 首次覆盖给予增持评级。
关键展望
- 墨西哥新定点为最近的量化验证点:按客户规划预计2026年1月开始量产,生命周期5年,预计总销售量36.6万套、预计总销售额12.36亿元人民币,公司同时提示定点意向不代表最终采购数量、具体以订单结算为准。
- 机器人第二曲线的验证条件被明确框定:外覆盖件需从软模验证走向硬模量产,切换进度取决于客户产品定型、材料认证、硬模开制与合格率;年报提出加快机器人外覆盖件由小批量向规模化突破。
- 盈利路径预测:2026-2028年营业收入同比-8.2%、+20.3%、+9.8%,归母净利润同比+8.4%、+37.2%、+15.4%;分业务假设汽车装饰件2026年收入约59亿元(-9.8%)、2027-2028年企稳回升,医疗毛利率-2%、+2%、+5%逐步转正。
- 风险因素需持续跟踪:汇兑、关税政策及核心客户排产波动是墨西哥利润波动主要来源;另提示下游需求与客户集中、人形机器人进展不及预期、工艺导入与产能切换、参股公司投资收益波动、行业竞争加剧等风险。
推荐标的
- 模塑科技(000700.SZ):首次覆盖给予增持评级,按2026年9月24日收盘价12.47元计算,2026-2028年对应PE分别为22、16、14倍;理由为外饰主业盈利修复叠加墨西哥海外高毛利与北汽模塑投资收益构成安全垫,机器人外覆盖件第二成长曲线打开利润弹性。
- 可比公司(相对估值参考,未给评级):拓普集团(601689.SH)、新泉股份(603179.SH)、富维股份(600742.SH)、宁波华翔(002048.SZ);按2026年9月24日收盘价,可比公司2026E-2028E平均PE为19.3、15.9、13.5倍,模塑科技为21.9、15.9、13.8倍。
关键图表
图1. 图表 1: 公司发展历史沿革

图2. 图表 2: 公司主营业务结构
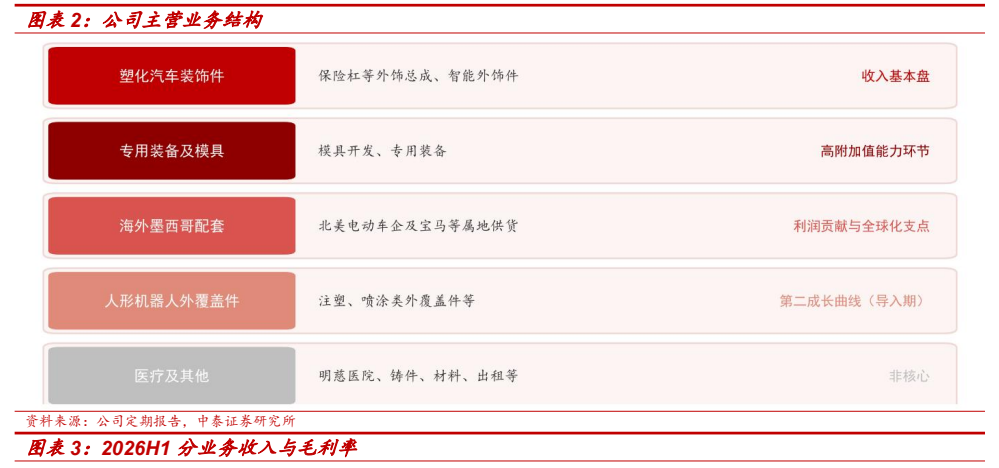
图3. 图表 3: 2026H1 分业务收入与毛利率
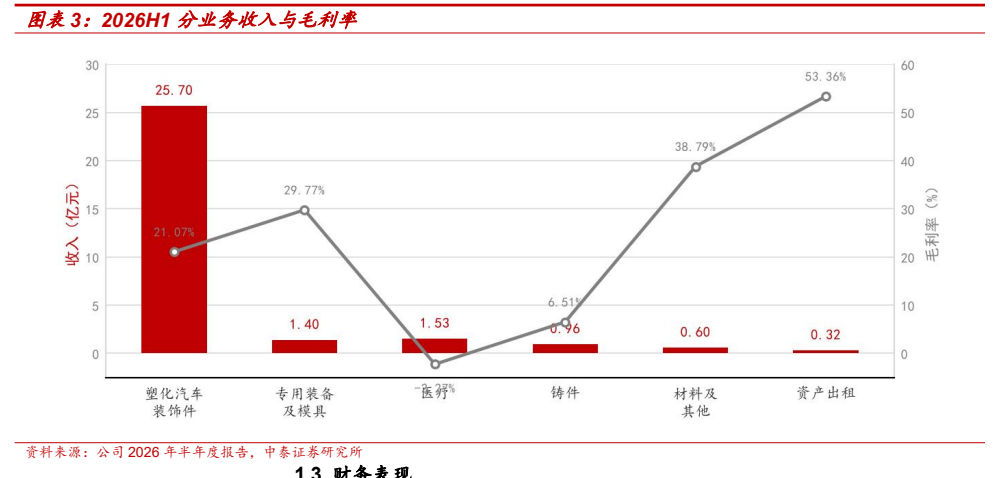
图4. 图表 4: 营业收入与归母净利润

图5. 图表 5: 主要子公司经营情况(公开披露)

图6. 图表 6: 外饰产品示意

图7. 图表 8: 墨西哥名华产能与工艺资产(公司披露)

图8. 图表 9: 汽车外饰能力向机器人外覆盖件的复用关系
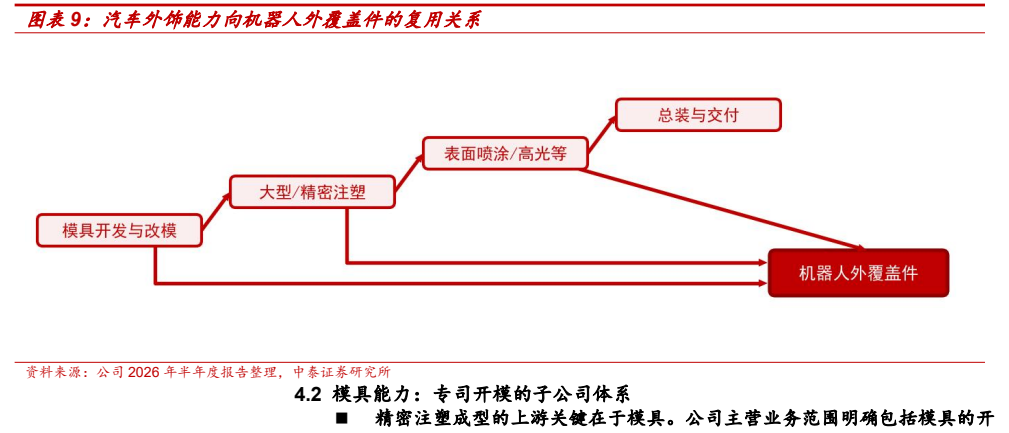
图9. 图表 10: 公司模具相关主体与能力分布(公司公开披露)
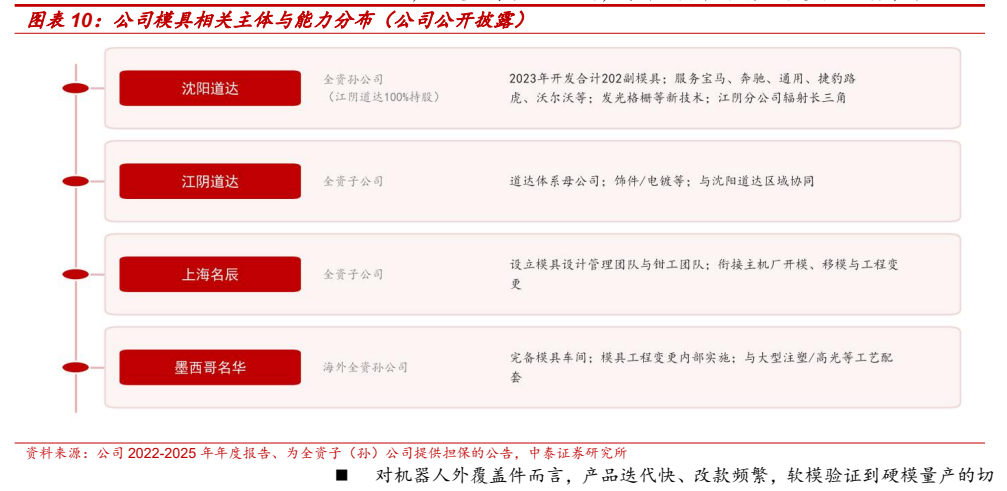
图10. 图表 11: 分业务盈利预测假设(百万元)
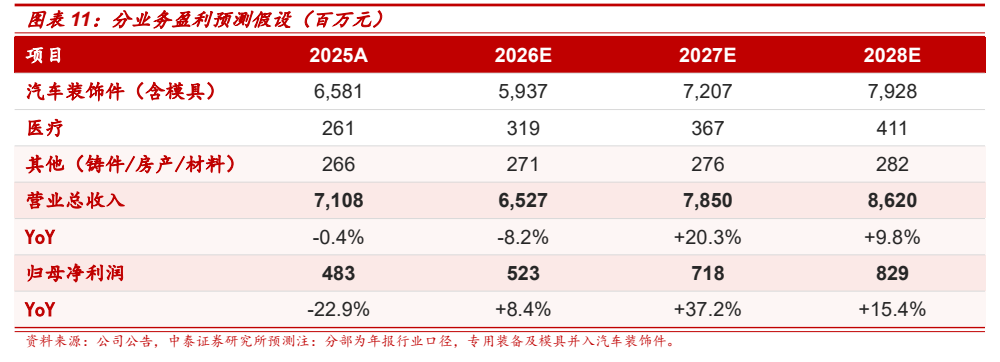
图11. 图表 12: 可比公司估值比较
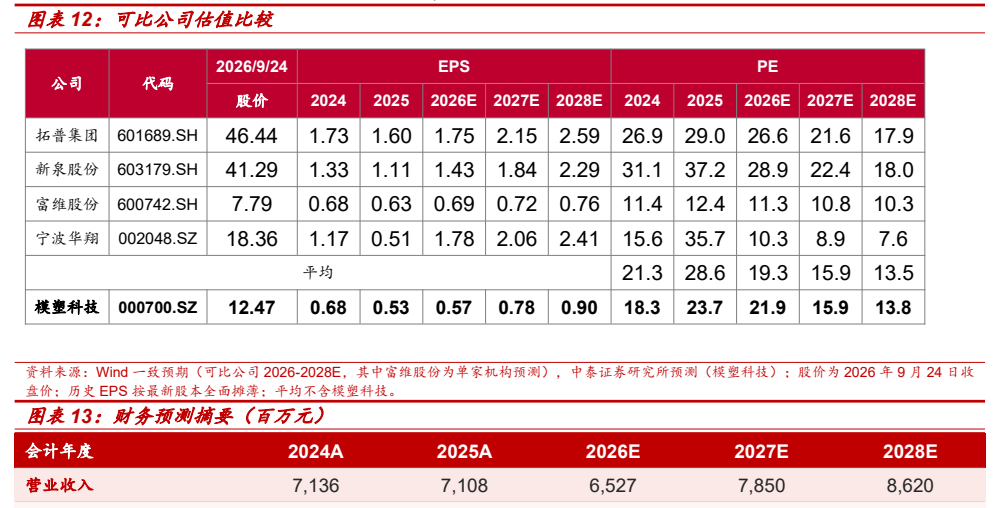
图12. 图表 13: 财务预测摘要(百万元)