国防军工行业:Spacex宣布建设最大发射场,关注商业航天投资机会
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国防军工行业评级维持“强于大市”。 报告聚焦两大事件:8月25日SpaceX宣布在美国路易斯安那州弗米利恩堂区投资1000亿美元建设地球上规模最大的发射场,规划十余座发射塔、每天超过30次星舰飞行、每年数千次发射,2027年动工、最早2029年首飞;8月21日国务院常务会议首次将“空间网络”(以低轨卫星互联网为代表的空天地一体化通信基础设施)纳入国家级统筹推进,并强调用地、用电、频谱三大核心要素保障。 报告判断星舰可重复使用能力成熟后,有望将单位质量发射成本压缩至现有水平的一个数量级以下,全球商业发射市场价格体系将面临根本性重塑。 军工板块自2024年9月24日以来最高涨幅达50%,目前中证军工板块PE为59.50倍、板块整体估值64.55倍处于历史中位,当前板块处于业绩增速与资金配置双重底部区间,建议积极把握结构性反弹机会。 投资策略为“建体系、走出去、军转民”三轮驱动,推荐宏达电子、航天电器、中无人机、航天彩虹、国机精工、航天环宇、莱斯信息、湘电股份、长盈通等标的。 本周中证军工指数上涨1.39%收于11358.04点,跑赢大盘0.19个百分点,长盈通以223.98%的年内涨幅居个股首位。
主要观点
- SpaceX宣布投资1000亿美元在路易斯安那州弗米利恩堂区建设地球上规模最大的发射场,规划十余座发射塔、每天超过30次星舰飞行、每年数千次发射,2027年动工、最早2029年首飞。
- 星舰于2026年7月24日完成第13次试飞,第二级飞船在印度洋预定海域实现受控溅落,计划9月进行首次入轨试飞;可重复使用能力成熟后有望将单位质量发射成本压缩至现有水平的一个数量级以下,全球商业发射市场价格体系面临根本性重塑,但发射场项目仍面临环评、地方政府审批、社区协商及法律诉讼等程序性障碍,或对推进节奏产生延迟效应。
- 8月21日国常会明确提出统筹推进基础网络、空间网络、国际网络、融合网络建设,这是“空间网络”首次在国常会层面被纳入国家级统筹推进,并强调用地、用电、频谱三大核心要素保障,健全“政府引导、企业为主、社会参与”多元投入机制。
- 政策定位持续抬升:2026年《政府工作报告》首次明确提出“加快发展卫星互联网”并纳入新兴支柱产业培育范畴,“十五五”规划纲要对低轨卫星互联网组网作出战略性部署,卫星互联网被赋予国家通信基础设施的战略定位。
- 军工板块自2024年9月24日以来最高涨幅达50%,目前中证军工板块PE为59.50倍,当前板块处于业绩增速、资金配置双重底部区间,建议积极把握结构性反弹机会,静待下一轮周期到来。
- 催化事件密集:5月10日巴基斯坦JF-17“枭龙”战斗机摧毁印度S-400防空系统,6月24日国新办确认9月3日在天安门举行抗战胜利80周年阅兵,重点展示无人集群、高超音速导弹等新型装备,叠加我国多枚商业航天火箭计划发射。
- 中国军工产业已从依赖国内单一需求演进为“内需筑基、外贸扩张、民用反哺”三轮驱动新格局,行业从“周期成长”转向“全面成长”,军用技术民用化催生商业航天、低空经济、未来能源、深海科技、大飞机等万亿级新产业。
- 军工板块整体估值为64.55倍、处于历史中位;个股表现方面,长盈通以周涨13.43%、月涨92.32%、年涨223.98%均居板块涨幅首位。
- 商业航天产业催化不断:力箭二号遥二运载火箭计划今年10月实施发射;深蓝航天“雷霆-RS”130吨级液氧煤油发动机完成100秒长程热试车、实测推力达1297.5千牛;长征六号丙遥一成功将7颗卫星送入预定轨道,银河航天实现我国商业航天企业首次面向东南亚国家完成整星研制、发射及在轨交付。
- 低空经济政策推进:民航局就全面修订CCAR-83形成的《民用航空空中交通安全管理规定(征求意见稿)》征求意见,反馈截止至9月27日;国家标准《城市公共设施管理通用要求》(GB/T 32555—2026)将于2027年2月1日起实施,新增低空基础设施等内容。
- 风险提示:国防预算增长不及预期、武器装备交付不及预期、相关改革进展不及预期。
论述逻辑
- 事件→成本逻辑:SpaceX千亿级发射场与高频星舰飞行规划→可重复使用能力进一步成熟→单位质量发射成本有望压缩至现有水平的一个数量级以下→全球商业发射市场价格体系面临根本性重塑→商业航天投资机会凸显。
- 政策→战略定位逻辑:国常会首次将“空间网络”纳入国家级统筹并在用地、用电、频谱上给予保障→卫星互联网从商业航天细分赛道升格为国家通信基础设施→资源配置、频谱协调、标准制定获得高位阶政策依据→社会资本参与商业航天获得明确政策预期。
- 行业→配置逻辑:军工从单一内需演进为“内需筑基、外贸扩张、民用反哺”三轮驱动→行业由“周期成长”转向“全面成长”→叠加板块业绩增速与资金配置双重底部、印巴冲突与9·3阅兵等催化→维持强于大市评级,沿建体系、走出去、军转民三条主线布局。
关键展望
- 星舰计划9月进行首次入轨试飞,此前尚未完成完整的入轨飞行任务,技术状态仍处于持续验证与迭代之中。
- SpaceX路易斯安那发射场2027年动工、最早2029年首飞,环评、审批、社区协商及可能的法律诉讼或对项目推进节奏产生延迟效应。
- 中科宇航力箭二号遥二运载火箭计划今年10月实施发射。
- CCAR-83《民用航空空中交通安全管理规定(征求意见稿)》意见反馈截止至9月27日。
- 国家标准《城市公共设施管理通用要求》(GB/T 32555—2026)将于2027年2月1日起实施,重构城市公共设施分类并新增低空基础设施等内容。
- 9月3日天安门将举行抗战胜利80周年阅兵,重点展示无人集群、高超音速导弹等新型装备。
- 行业评级维持“强于大市”(相对涨幅10%以上);报告未给出个股目标价。
- 风险:国防预算增长不及预期、武器装备交付不及预期、相关改革进展不及预期。
推荐标的
- 行业评级:维持国防军工“强于大市”;报告未对个股给出单独评级与目标价,仅在盈利预测表中列示重点公司2026E归母净利润与PE。
- 商业航天(军转民方向):国机精工(总市值281.29亿元、2026E归母净利润3.64亿元、PE 77.28倍)、航天环宇(总市值165.60亿元、2026E归母净利润1.40亿元、PE 118.71倍)。
- 新一代智能化作战底座(建体系方向):宏达电子(2026E归母净利润5.50亿元、PE 39.48倍)、航天电器、鸿远电子、七一二。
- 低成本精确制导弹药(建体系方向):北化股份、国博电子、高德红外、北方导航。
- 无人系统(建体系方向):中无人机、航天彩虹、航天电子。
- 军贸出海(走出去方向):中无人机、航天彩虹、国睿科技、中航西飞(2026E归母净利润12.90亿元、PE 46.81倍)、内蒙一机。
- 低空经济(军转民方向):莱斯信息(2026E归母净利润1.11亿元、PE 58.80倍);深海科技(军转民方向):湘电股份、长盈通(2026E归母净利润1.18亿元、PE 177.36倍)。
关键图表
图1. 表1 2022年初至今中证军工指数与上证综指走势
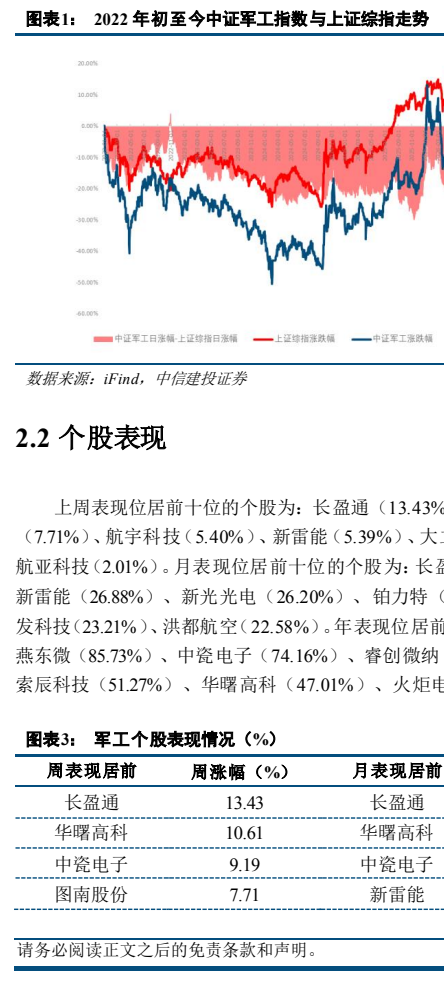
图2. 表2 2026年初至今中信各行业涨跌情况
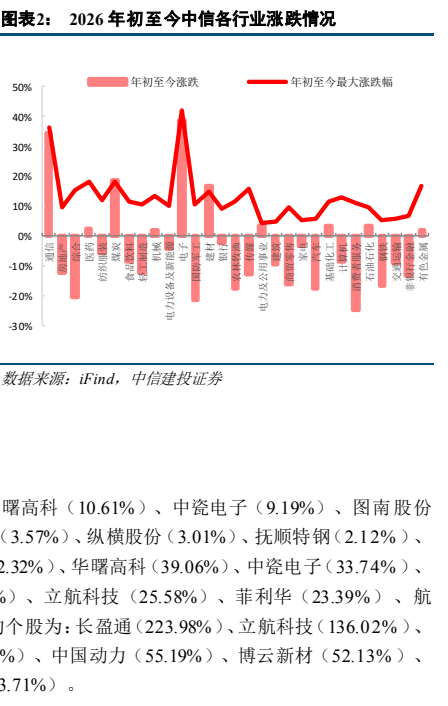
图3. 图表3: 军工个股表现情况(%)
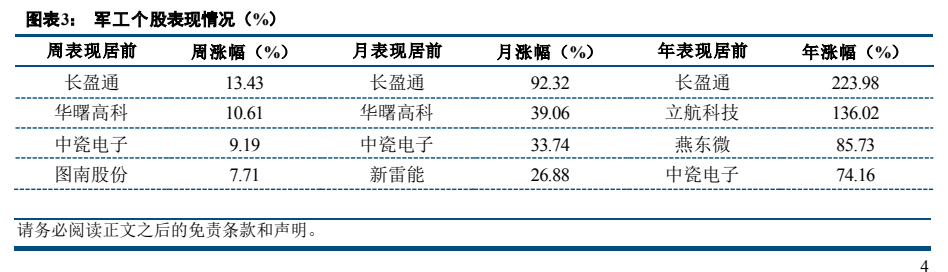
图4. 图表4: 中证军工指数PETTM

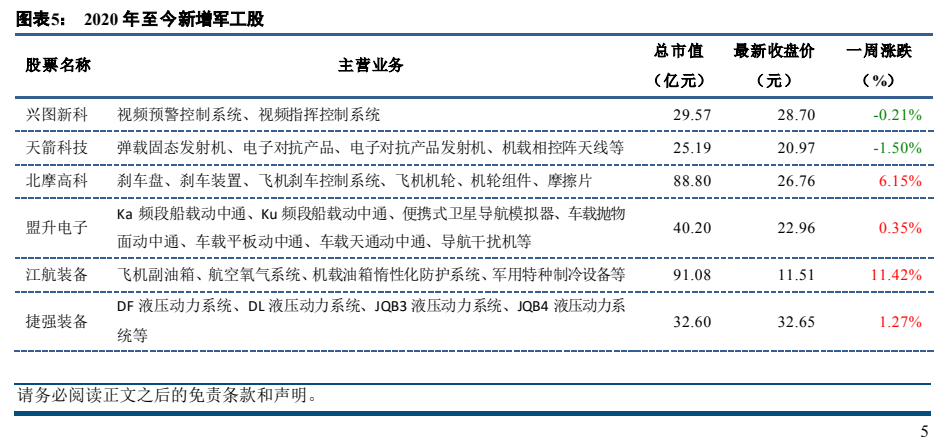
图5. 图表5 2020年至今新增军工股