招商证券 宏观与大类资产周报加息开启美债曲线为何熊陡?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
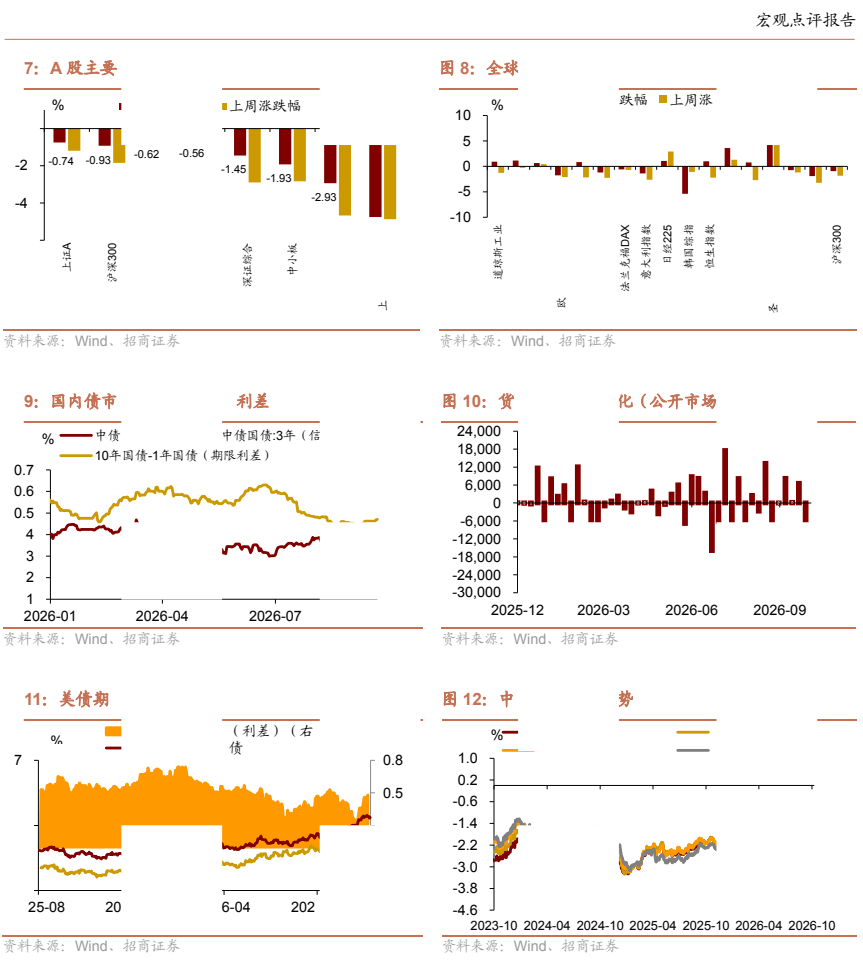
本报告分析了全球流动性退潮回涌背景下的宏观环境与资产表现。 国内方面,10月1日至10日30城商品房成交面积累计同比上涨22.4%,政策效果显现但持续性待观察。 海外方面,美联储加息预期调整,10月FOMC加息概率不足20%,但油价韧性与远期贴水收敛支撑长端利率,导致美债曲线熊陡,9月下旬10Y-2Y利差由20BP扩至44BP。 报告强调当前处于全球流动性退潮回涌窗口,美联储加息终点常伴随美债曲线倒挂,未来市场波动或将加剧。
主要观点
- 国内商品房成交在政策刺激下短期回暖,但持续性仍需观察。
- 美联储加息预期降温,缓解了短端美债收益率压力。
- 美债收益率曲线呈现熊陡特征,长端利率受油价支撑上行。
- 全球流动性处于退潮回涌窗口,美债曲线倒挂是加息终点的信号。
- 国内资金面节后明显转松,短端流动性保持充裕。
- 国内货币市场资金价格周度均值普遍下行。
论述逻辑
- 政策刺激(购房贴息)→ 国内地产成交短期反弹 → 海外通胀预期与油价韧性 → 美联储加息预期调整与长端利率支撑 → 美债曲线熊陡(倒挂)→ 全球流动性退潮回涌窗口 → 市场波动风险增加。
关键展望
- 10月FOMC会议大概率维持利率不变,但随后加息可能提速。
- 市场波动性取决于AI等新故事的持续性。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 宏观 点 评 报告
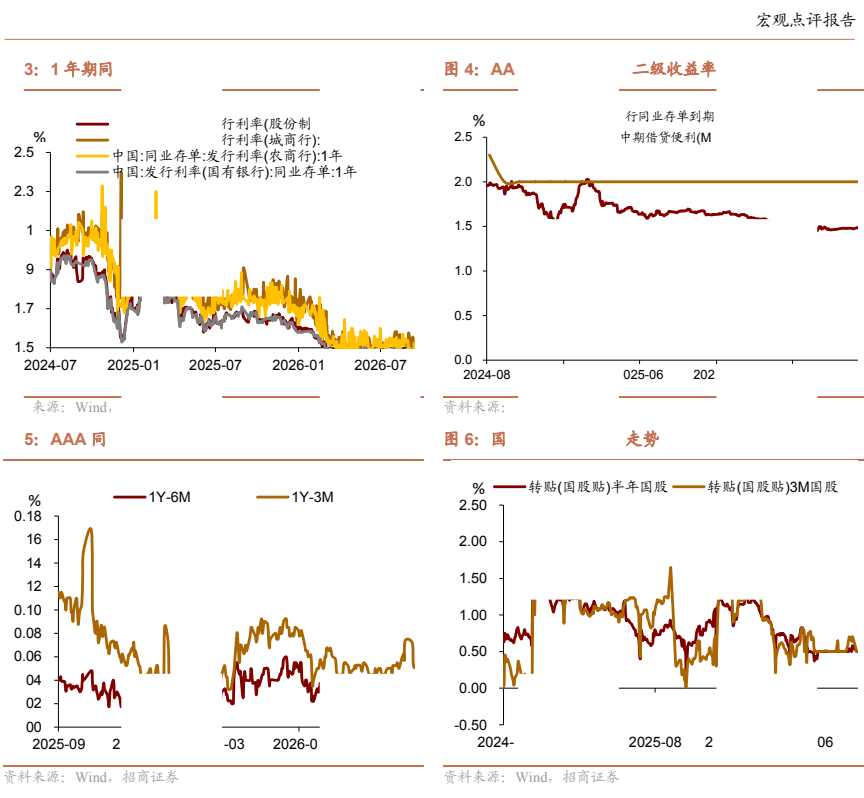
图2. 宏观 点 评 报告