美国银行:中国消费(H/A):美银中国会议:AI vs. 其他一切
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美银在深圳举行的中国会议及杭州/千岛湖消费之旅中,与超过30家中国消费公司及多位专家会面。投资者对中国消费的兴趣减弱,仅有两家消费公司进入最受关注公司前十(忙甜#4和李宁#6),而2025年会议有六家。市场呈现两极分化:AI vs. 其他一切。投资者担忧非线性消费复苏(尤其春节后各板块疲软)及成本压力上升(2026年下半年起)。随着低基数效应即将到来,市场密切关注高频数据。2025年“新消费”是主题,但2026年缺乏明确主题,零食折扣店仍受关注。美银维持对蒙牛、茅台、万辰、忙甜、亚朵、农夫山泉、YUMC、美的、万洲国际的买入评级。
主要观点
- 投资者对中国消费兴趣减弱,仅忙甜(#4)和李宁(#6)进入最受关注前十,而2025年会议有六家。
- 市场两极分化:AI/Tech、工业、电动车和材料板块主导,消费被归为“其他一切”。
- 投资者担忧非线性消费复苏,尤其春节后各板块疲软,以及2026年下半年起成本压力上升。
- 低基数效应即将到来,市场密切关注高频数据。
- 2025年“新消费”是主题,但2026年缺乏明确主题,零食折扣店仍受关注。
- 零食折扣店、部分调味品/零食和乳制品是少数势头稳固/改善的主食品类。
- 白酒从5月起受益于低基数,但信心仍低,市场等待三季度末旺季销售。
- 饮料收入趋势因公司而异,成本压力从2026年中开始积累。
- 运动服饰需求在春节后仍疲弱。
- 餐厅销售波动,但YUMC二季度至今同店销售增长稳健(与许多投资者认为疲软相反)。
- 家电一季度销售可能为2026年低谷,二季度中国销售仍面临压力,下半年基数更易,但成本压力上升。
- 成本通胀目前集中在石化及非铁金属投入,是否扩散至软性商品需观察。多数公司不排除降低促销力度或温和提价,但大幅提价不太可能。
- 化妆品市场份额从本土品牌转向西方品牌,天猫和抖音等平台加大对西方品牌支持。
- 酒店:华住和亚朵年初至今休闲旅游需求韧性,但RevPAR趋势波动。
论述逻辑
美银通过会议和实地调研发现,投资者对中国消费板块兴趣下降,资金流向AI等主题,导致消费板块估值和预期较低。同时,消费复苏路径非线性,成本压力上升,但低基数效应即将到来。美银据此认为中国消费面临低仓位、低估值、低基数、低预期与低EPS可见性的困境,因此选择性地维持对三类公司的买入评级:周期性复苏(蒙牛、茅台)、结构性增长(万辰、忙甜、亚朵、农夫山泉)、高股息(YUMC、美的、万洲国际)。
关键展望
- 低基数效应即将到来,市场将密切关注高频数据。
- 成本压力从2026年下半年起上升,但多数公司不排除温和提价。
- 白酒旺季销售(三季度末)是验证点。
- 家电下半年基数更易,但成本压力上升。
- 美银维持对蒙牛、茅台、万辰、忙甜、亚朵、农夫山泉、YUMC、美的、万洲国际的买入评级。
推荐标的
- 蒙牛:买入,周期性复苏,维持MSD-HSD收入增长指引,稳定OP利润率。
- 茅台:买入,周期性复苏。
- 万辰:买入,结构性增长,2026年开店超2025年(约4200家),长期行业容量80-100k家店。
- 忙甜:买入,结构性增长,目标40-50k家店,单店GMV 500万+,EBITDA利润率8-10%,回收期约2年。
- 亚朵:买入,结构性增长,休闲旅游需求韧性。
- 农夫山泉:买入,结构性增长,2026年目标双位数收入增长,长期NPM 20-25%。
- YUMC:买入,高股息,二季度至今同店销售增长稳健。
- 美的:买入,高股息,维持MSD-HSD收入增长和稳定利润率指引,股息支付率>70%,总支付率约100%。
- 万洲国际:买入,高股息。
关键图表
图1. 蜜雪冰城杭州旗舰店与蜜雪冰城IP产品
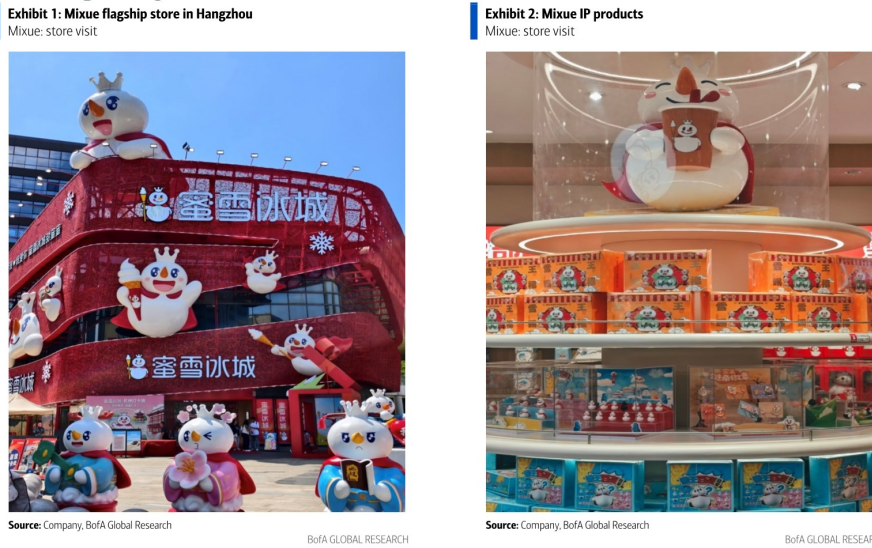
图2. 农夫山泉水源地图
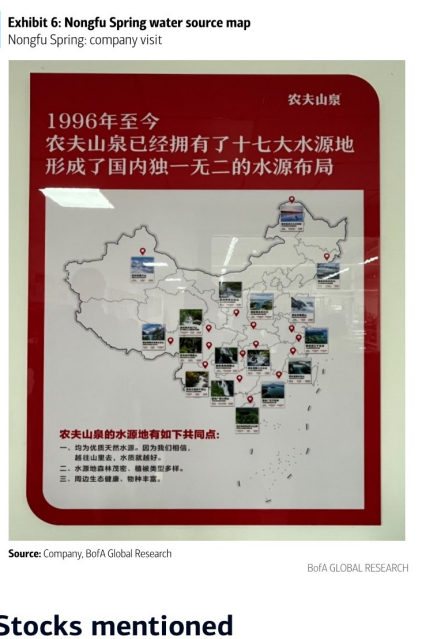
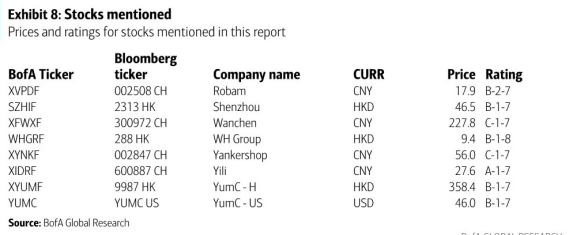
图3. 提及的股票
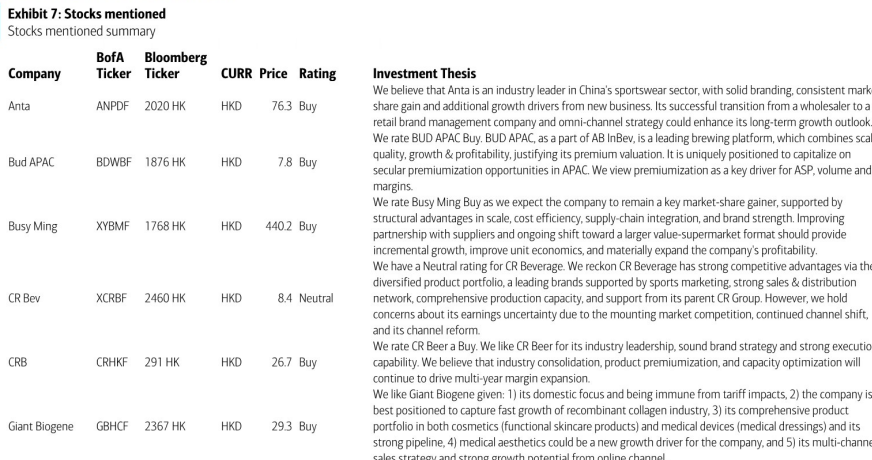
图4. 提及的股票
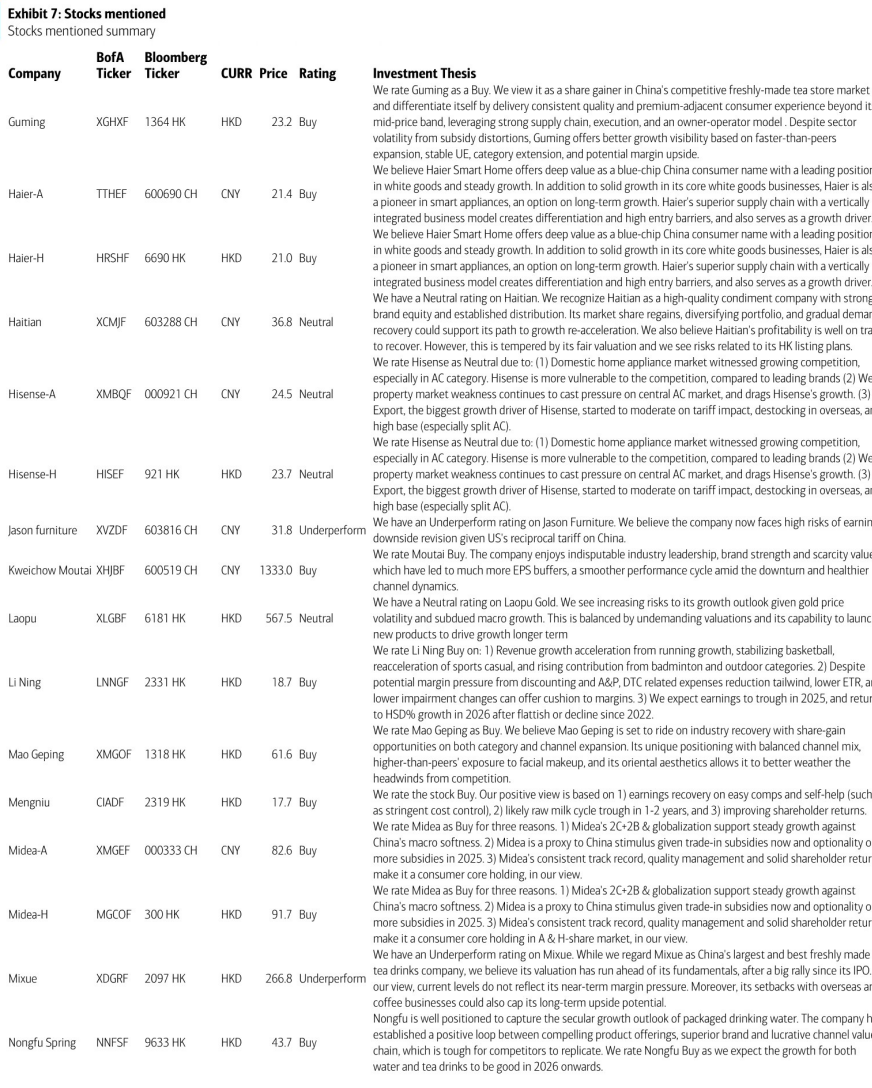
图5. 提及的股票
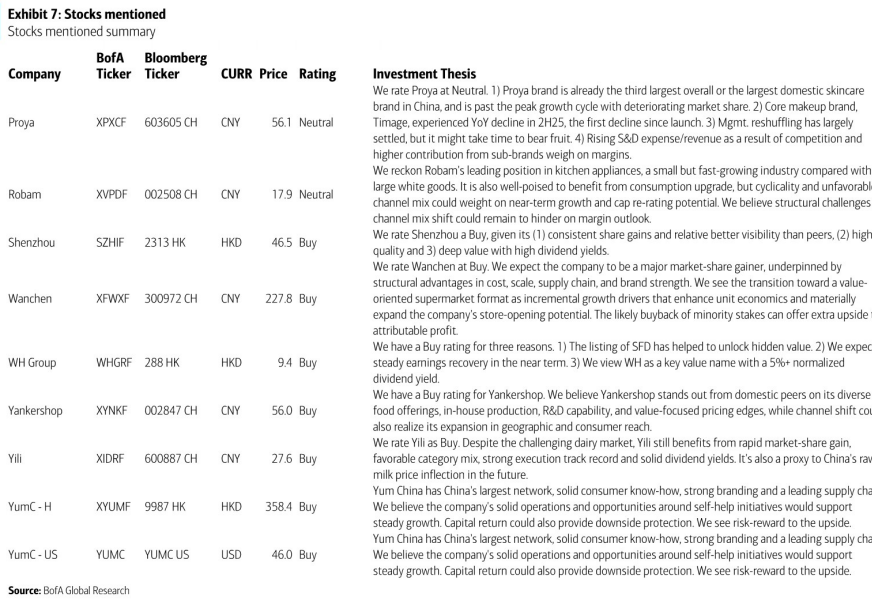
图6. 提及的股票
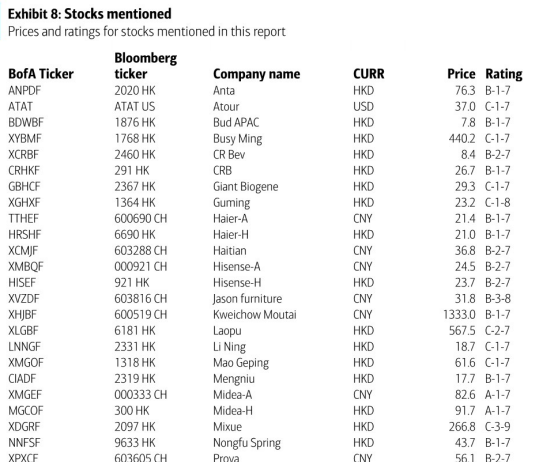
图7. 提及的股票