摩根大通 中通快递(ZTO US 2057 HK)阿里大宗交易增加抛压,8月数据显示业务量增速进一步放缓;维持非一致预期中性评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通重申对中通快递(ZTO US / 2057 HK)的“中性”评级,美股目标价为22.00美元,港股目标价为169.00港元。 阿里巴巴通过大宗交易出售了中通快递3%的股权(25MM股),持股比例从2026年3月的9.3%降至6.1%(普通股占比约6.3%),导致中通美股ADR收盘下跌7.2%至19.45美元,为该股带来了新的技术性抛压。 中通管理层表示阿里巴巴已非关联方且未来可自行减持,管理层对其后续出售时间与规模缺乏能见度。 与此同时,8月快递行业包裹量仅同比增长2.7%至16.6B件(约535MM件/天),增速较7月进一步放缓,反映出消费疲软及竞争格局更加理性。 尽管自9月20日起江苏与安徽等地区域性上调快递服务费且反内卷监管政策持续推进,且公司持续执行股票回购(截至2Q26在新的15亿美元回购额度下已回购1.38亿美元,剩余额度13.6亿美元)提供下行缓冲,但在阿里减持不确定性消除及行业业务量稳步复苏前,股价预计维持区间震荡,风险回报处于均衡状态。
主要观点
- 阿里巴巴以大宗交易出售中通快递3%股权(25MM股),持股比例降至约6.3%(普通股占比),给股价带来新的技术性压制。
- 中通管理层明确表示阿里巴巴已非关联方并可自由出售股份,中通对阿里后续减持的时间和规模均无可见度。
- 8月快递行业包裹量同比仅增长2.7%至16.6B件(日均约535MM件),增速较7月进一步放缓,需求端显现疲态。
- 中通管理层表示其自身单量增长真实,但承认行业报告的增长数据可能因持续存在的数据质量问题而被高估。
- 区域性快递服务费迎来上调:自9月20日起,多家加盟制快递在江苏统一上调每票至少0.10元人民币,安徽上调0.50元人民币。
- 行业价格走势保持坚挺,8月行业平均售价(ASP)同比增长4%,国家市场监督管理总局重申遏制内卷式恶性竞争。
- 公司股票回购构筑下行保护:截至2Q26末已在新的15亿美元回购计划下回购1.38亿美元,剩余额度为13.6亿美元,2026年年内累计已耗资7.40亿美元回购31.8MM股。
- 中通快递为中国最大的包裹快递提供商(FY25市占率约20%),且在通达系中盈利能力最强,在淘宝和抖音平台拥有稳固优势。
论述逻辑
- 阿里巴巴大宗出售3%股权导致美股ADR单日跌7.2% -> 管理层确认阿里未来减持能见度低,形成技术性抛压 -> 叠加8月行业包裹量同比增速放缓至2.7%且4Q仍面临高基数阻力 -> 虽然区域提价(江苏/安徽)、行业8月ASP同比增4%及13.6亿美元剩余回购额度提供底部估值支撑 -> 最终得出风险回报均衡、股价维持区间震荡、重申非一致预期“中性”评级的结论。
关键展望
- 中通快递美股ADR目标价维持22.00美元,港股目标价维持169.00港元,目标价截止日期为2027年12月31日。
- 业务量增长阻力预计将持续至第四季度,特别是考虑到去年反内卷行动带来的高基数效应逐步减弱。
- 资本回报方面,公司管理层重申近期将继续把可用资金用于每日股票回购,而非派发现金股息。
- 新的15亿美元股票回购授权有效期至2028年3月,截至2Q26末尚有13.6亿美元剩余回购额度。
推荐标的
- 中通快递 - H (2057 HK):评级中性(Neutral),最新股价155.70港元,目标价169.00港元;FY26E P/E为9.7倍,FY27E P/E为9.1倍,上行空间9%。
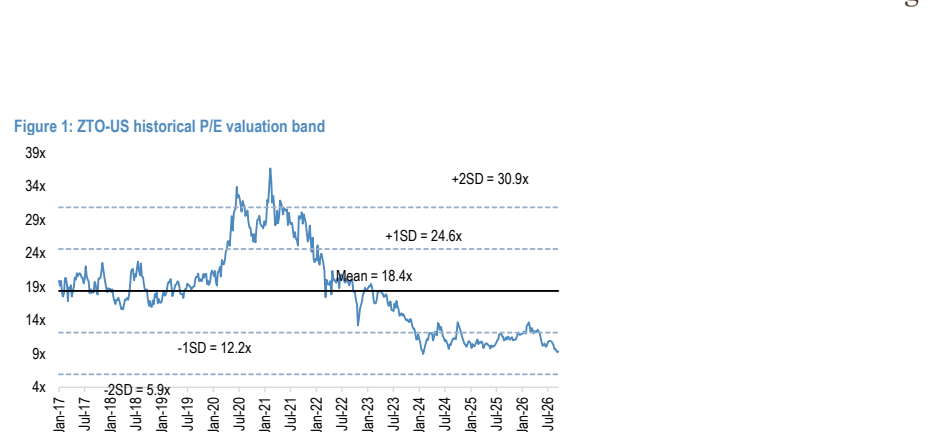
- 中通快递 - US (ZTO US):评级中性(Neutral),最新股价19.45美元,目标价22.00美元;FY26E P/E为9.5倍,FY27E P/E为8.9倍,上行空间13%。
- 顺丰控股 - A (002352 CH):评级超配(Overweight),最新股价30.94元,目标价37.00元,上行空间20%。
- 顺丰控股 - H (6936 HK):评级超配(Overweight),最新股价28.88港元,目标价36.00港元,上行空间25%。
- 京东物流 (2618 HK):评级中性(Neutral),最新股价10.40港元,目标价14.00港元,上行空间35%。
- 极兔速递 (1519 HK):评级超配(Overweight),最新股价8.78港元,目标价14.00港元,上行空间60%。
- 满帮 (YMM US):评级超配(Overweight),最新股价8.20美元,目标价11.00美元,上行空间34%。
- 联邦快递 (FDX US):评级超配(Overweight),最新股价295.79美元,目标价460.00美元,上行空间56%。
- 联合包裹 (UPS US):评级中性(Neutral),最新股价94.75美元,目标价115.00美元,上行空间21%。
- 敦豪物流 (DHL GR):评级超配(Overweight),最新股价58.40欧元,目标价65.00欧元,上行空间11%。
- 罗宾逊全球物流 (CHRW US):评级超配(Overweight),最新股价152.84美元,目标价225.00美元,上行空间47%。
- Saia (SAIA US):评级超配(Overweight),最新股价348.04美元,目标价490.00美元,上行空间41%。
- 日本通运 (9147 JP):评级中性(Neutral),最新股价5,662日元,目标价6,200日元,上行空间10%。
- CJ物流 (000120 KS):评级中性(Neutral),最新股价71,300韩元,目标价85,000韩元,上行空间19%。
- 近铁运通 (EXPD US):评级中性(Neutral),最新股价192.15美元,目标价200.00美元,上行空间4%。
关键图表
图1. 中通快递(美股)历史市盈率估值区间 39倍