高盛 美洲基准软件基本面稳健,但软件跑赢大市的门槛更高
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年第二季度软件行业基本面保持健康,尽管ARR增长出现温和正常化,但盈利能力持续改善,单位经济效益稳定。 中位数ARR增长从一季度的22.3%放缓至21.3%,但增长广度保持,40家样本公司中有20家实现ARR增长加速。 营收和EPS超预期幅度分别提升至2.4%和14.2%,且所有四个软件类别的2026年营收预期均获上调。 尽管基本面稳健,但市场表现分化,投资者更关注AI增长的可持续性,导致安全和基础设施/平台类股跑赢,而应用和垂直软件类股表现滞后。
主要观点
- 软件行业营收超预期幅度提升,ARR增长温和放缓但广度尚可
- 盈利能力持续增强,毛利率和EBIT利润率均有提升
- 基础设施/平台类股在营收预期上调中领先
- 市场表现分化,安全与基础设施/平台类股驱动年初至今的复苏
- EPS超预期幅度回升,但仍低于2023年至2024年初的峰值
- CAC中位数小幅上升,但仍低于2024/25年的峰值水平
论述逻辑
- 软件行业基本面(ARR增长、营收超预期、利润率)表现稳健 -> 投资者基于对AI增长持久性的信心进行差异化定价 -> 强劲的执行力在应用/垂直软件领域未获得充分认可 -> 估值复苏主要由情绪改善驱动而非盈利预期大幅上调 -> 未来跑赢大市需要AI产品带来可衡量的营收贡献。
关键展望
- 软件行业估值仍低于历史区间,未来重估取决于AI需求转化为实际财务证据
- 安全类股面临更高的跑赢门槛,需证明AI相关需求转化为增长
推荐标的
- 报告未明确给出具体的买入/卖出评级,仅提供了覆盖公司的财务基准数据
关键图表
图1. 二季度CAC上升,而ARR及TTM销售与营销增速仅小幅放缓
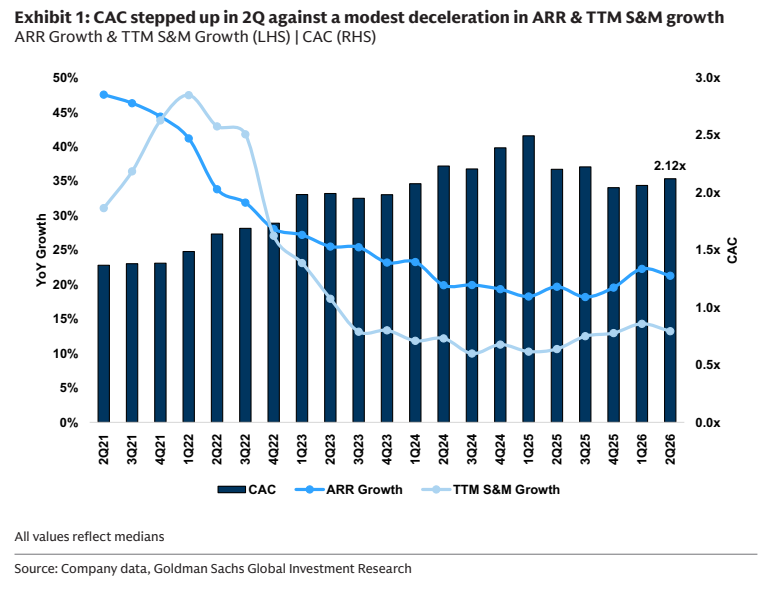
图2. 样本中的软件公司26年二季度EPS超出预期14.2%,26年一季度为11.1%,25年二季度为17.6%

图3. 26年二季度SBC占营收比重环比小幅上升,但仍低于

图4. CAC变化 226 - 同比

图5. 软件板块表现继续落后于大盘股指
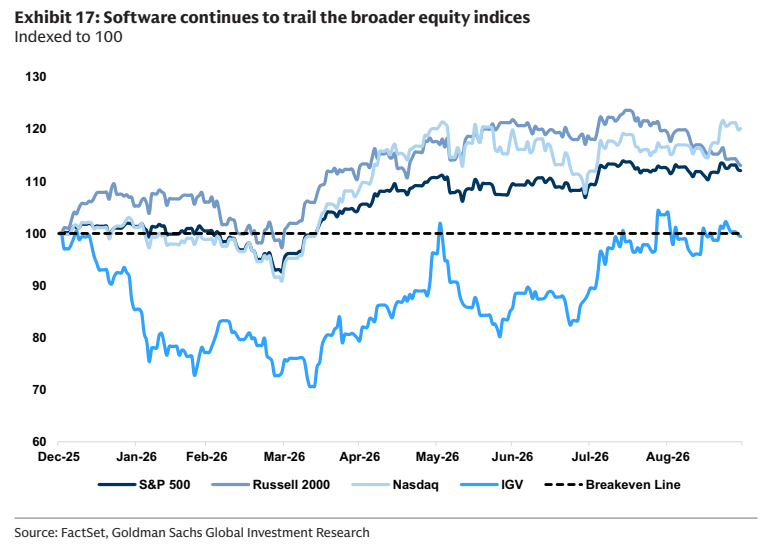
图6. 业绩结果对股价表现的影响

图7. 自4月以来基本面大致保持平稳,而估值已从约3.3倍EV/Sales扩张至
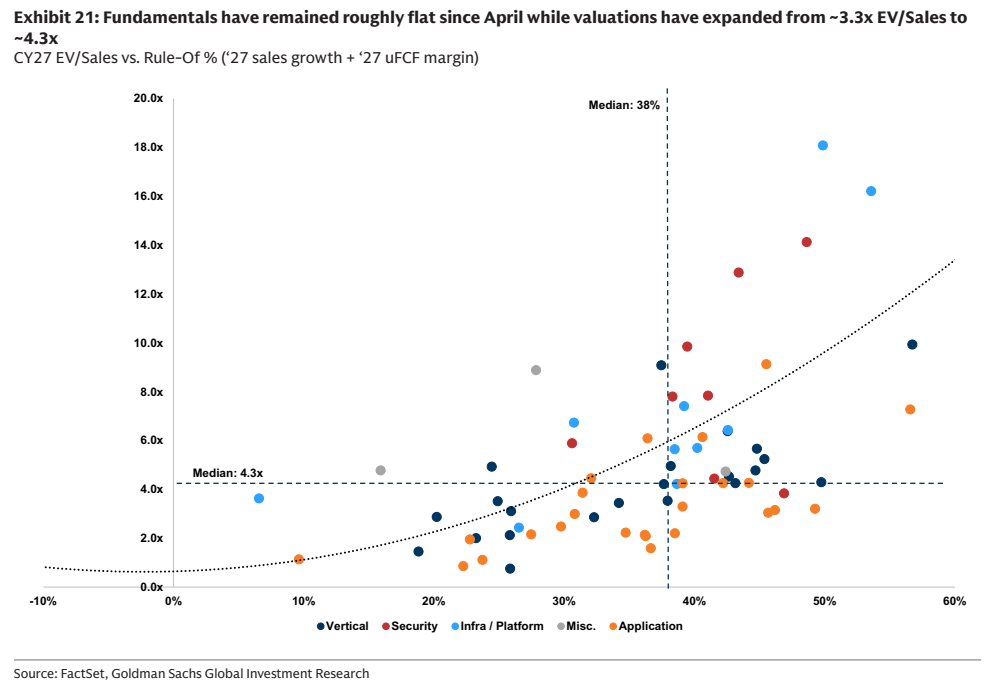
图8. NTM EV/FCF倍数与NTM Rule Of Profile对比

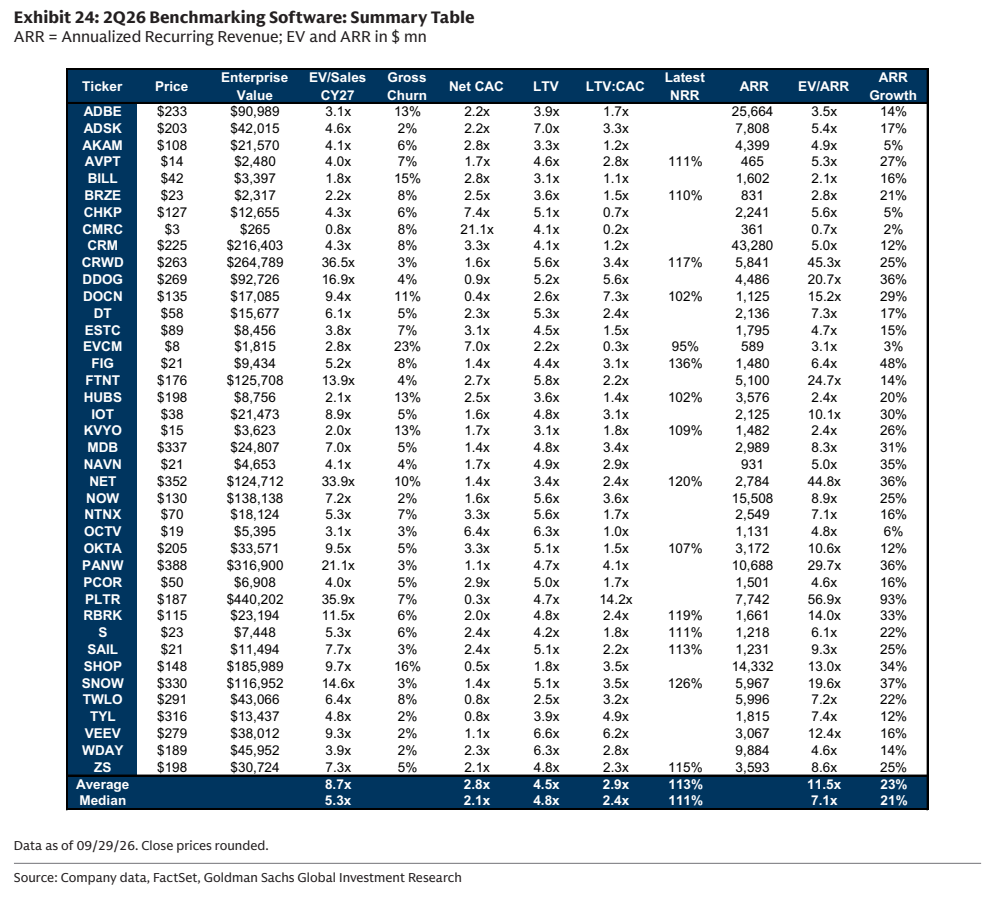
图9. ARR=年化经常性收入;EV与ARR单位为百万美元 Ticker 价格 企业价值 EV/销售额 毛利 净CAC LTV LTV/CAC 最新ARR EV/ARR ARR