瑞银 中国锂行业:虽已脱离峰值,但已超跌
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银将2027E中国锂价预期从Rmb200k/t下调至Rmb120k/t(对应全球成本曲线),但该价格仍高于当前市场预期的Rmb100k/t(纯锂生产商对应18-20x PE)。 市场当前过度担忧中国储能电池去库存,却忽视了江西反腐调查可能引发的供应下行风险。 瑞银基准情形预计2027E全球锂供应同比增长22%,需求同比增长15%;其中储能电池需求在2026E增长64%后,2027E增速放缓至30%。 基于锂价下调,瑞银将覆盖的中国锂业公司2027E盈利预测下调50-56%,并相应下调目标价,但认为板块调整已过度,重申全线“买入”评级。 以天齐锂业为例,其当前股价对应的上行与下行风险比为3.8:1,具有较高吸引力。
主要观点
- 瑞银将2027E中国锂价基准预期从Rmb200k/t下调至Rmb120k/t,但仍高于市场内含的Rmb100k/t水平。
- 2026年前8个月电池相关锂需求同比增长约60%,快于终端电动车及储能装机隐含的约45%增速。
- 锂化学品、正极材料、电池及整车厂库存处于中低水平,但储能系统集成商及下游渠道库存偏高。
- 预计储能电池需求增速将从2026E的64%放缓至2027E的30%,拖累2027E总体锂需求增速放缓至15%。
- 中国控制的供应存在下行风险,江西反腐调查及津巴布韦出口配额不确定性可能压低2027E实际供给。
- 瑞银在下行情景下预计2027E全球锂供应仅增长10%,而买方一致预期仍假设增长30%且未考虑江西扰动。
- 2026年前7个月中国储能电池出口量达到国内出货量的111%,出货与中标基本匹配但装机转化率仅41%。
- 由于锂价下调,瑞银削减覆盖标的2027E盈利预测50-56%,但维持对覆盖中国锂业公司的买入评级。
- 盐湖股份目标价从Rmb49.80下调至Rmb34.92,维持买入评级,对应10x 2027E EV/EBITDA及16x 2027E PE。
- 天齐锂业股价具备不对称上行空间,风险收益比为3.8:1,基准目标价为Rmb52.13。
论述逻辑
- 全球大宗商品团队下调锂价预期 → 结合基准供求分析(需求+15%/供应+22%),瑞银下调2027E中国锂价假设至Rmb120k/t → 下修覆盖公司2027E盈利预测(下调比例无法从文本确认)并下调目标价 → 论证当前股价隐含的Rmb100k/t及10%需求增速过度悲观,且忽略了江西及津巴布韦供给收缩风险 → 得出板块已被过度抛售、维持买入评级的结论。
关键展望
- 基准情形下2027E全球锂需求预计增长15%,供应增长22%,中国碳酸锂价格预计为Rmb120,000/t(含增值税),锂辉石精矿为US$1,500/t。
- 乐观情形下2027E需求增长20%、供应增长10%,市场缺口479kt LCE,支撑碳酸锂价格达Rmb170,000/t,锂辉石达US$2,350/t。
- 悲观情形下2027E需求增长10%、供应增长30%,市场过剩233kt LCE,价格逼近成本曲线底部Rmb80,000/t,锂辉石为US$900/t。
- 关注赣锋锂业2026年12月8日左右的催化事件,供应扰动可能成为主要驱动因素。
- 主要风险包括储能电池去库存压力持续、储能中标向装机转化迟滞(因IRR承压及项目延期)以及出口退税取消引发的抢出口后需求回落。
推荐标的
- 盐湖股份(000792.SZ):维持买入评级,目标价从Rmb49.80下调至Rmb34.92,基于10x 2027E EV/EBITDA,对应16x 2027E PE。
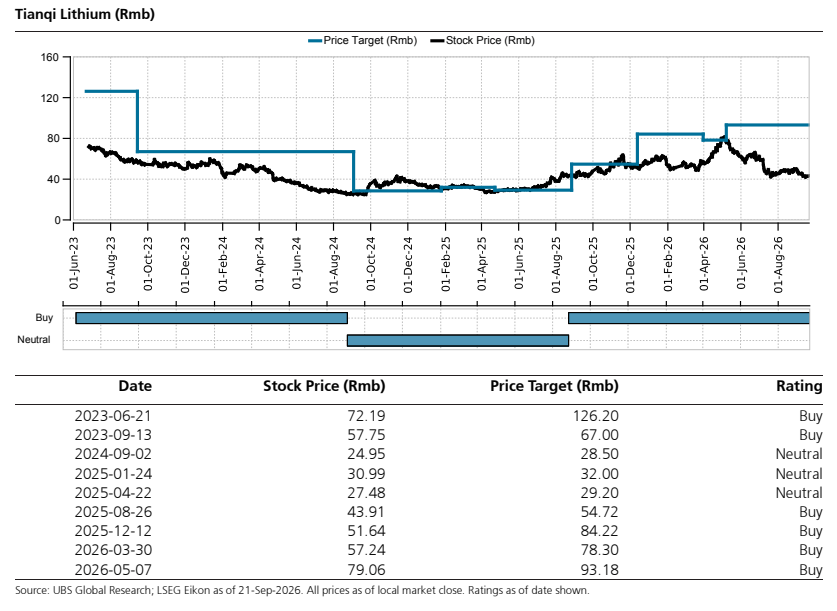
- 天齐锂业:维持买入评级,当前股价Rmb43.26,基准目标价Rmb52.13(基于5.6x 2027E EV/EBITDA),乐观/悲观估值分别为Rmb88.00与Rmb31.55。
- 赣锋锂业(002460.SZ):维持买入评级,此前2026年5月7日目标价为Rmb110.45(股价Rmb88.00),瑞银重申全线覆盖标的买入评级。
关键图表
图1. 评级、预测和目标价变动汇总
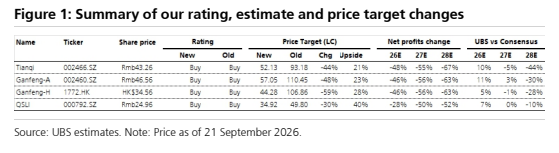
图2. SMM中国碳酸锂周度库存(旧样本基数)
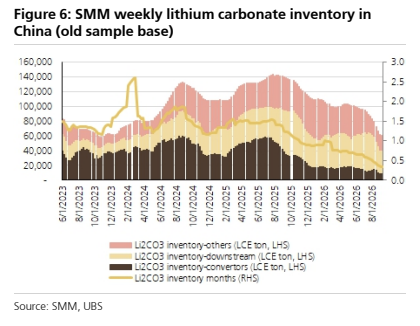
图3. 全球NCM正极材料库存对比库存
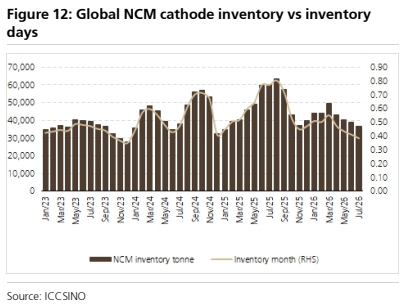
图4. 中国储能电池总出货量对比中国储能电池出口量+中国储能电池中标量
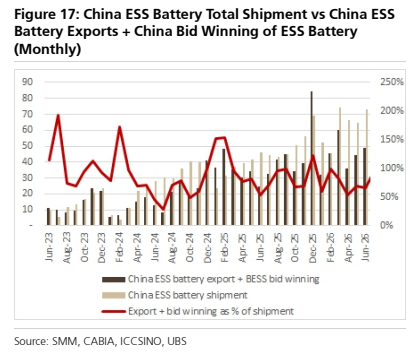
图5. 瑞银全球原生锂现金成本曲线(供需基准情景)
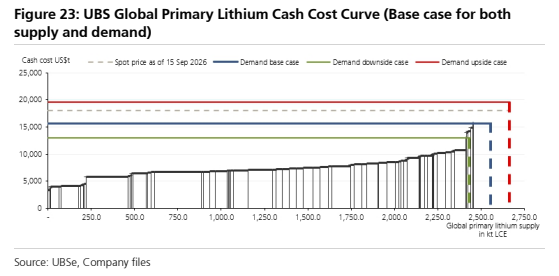
图6. 盐湖股份EV/EBITDA对比中国碳酸锂现货价格
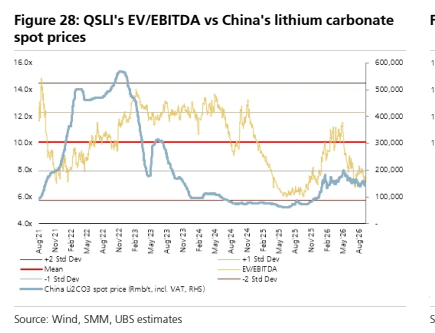
图7. 赣锋锂业-A关键假设与预测变动
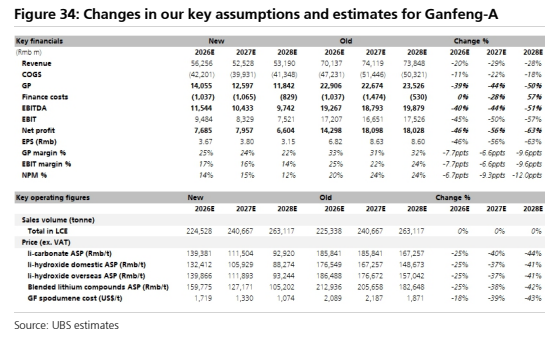
图8. 天齐锂业(人民币)