高盛:小型股快评——Shape Australia(SHA;NC):数据中心需求支撑下一阶段增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛与Shape Australia管理层举行投资者会议,认为公司凭借数据中心翻新需求、短期合同锁定价格、高质量分包商模式及并购战略,具备增长潜力。数据中心容量预计未来十年增长2-3倍,目前占Shape积压订单约14%(1H26收入3%),1H26工业和数据中心项目中标1.374亿澳元将流入2H26收入。公司净推荐值(NPS)达87(前5%),重复客户率81%,1H26项目中标率约50%。净现金约9000万澳元(2025年12月,不含租赁),目标进行补强/程序性并购。
主要观点
- 数据中心是重要增长尾风:容量预计未来十年增长2-3倍,Shape聚焦翻新而非新建,受AI驱动密度提升(如从风扇冷却转向浸没冷却)及超大规模设施转为多租户企业客户推动。
- 短期项目(平均约300万澳元、16周)和锁定价格(80%工作定价在中标后2-3天内通过分包商固定)有效抵御输入/材料通胀。
- 高质量分包商模式降低劳动力和破产风险:Shape使用1700+专业分包商,通过付款时间(完工30天后支付30天工作款,约2个月可见性)和保留机制(施工期间扣留5%,完工后扣留2%达12个月)管理风险。
- 市场地位稳固:NPS 87(前5%),重复客户率81%,90%项目实现完美交付(滚动12个月),历史中标率约50%。
- 运营规模扩大提升投标能力:1H26员工746人(同比+16%),30-40个空缺职位支持中个位数有机增长;管道38亿澳元(同比+18%),1H26中标7.42亿澳元(同比+39%),转化率48%。
- 并购是增长支柱:净现金约9000万澳元(2025年12月),目标补强/程序性并购,聚焦高于正常利润率和健康、国防、零售等板块市场份额提升。
论述逻辑
数据中心需求增长(AI驱动密度提升+多租户改造)→ Shape翻新机会扩大 → 短期合同和锁定价格模式降低通胀风险 → 高质量分包商和保留机制控制劳动力和破产风险 → 高NPS和重复客户率支撑定价能力 → 员工增长带动投标能力 → 管道和订单增长 → 净现金支持并购 → 收入增长(FY26共识24%)和利润率扩张。
关键展望
报告未明确给出未来验证点、时间窗口或价格/评级/风险。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. SHA保持了稳定的项目储备

图2. 同时积压订单有所增加

图3. SHA的积压订单主要由0构成
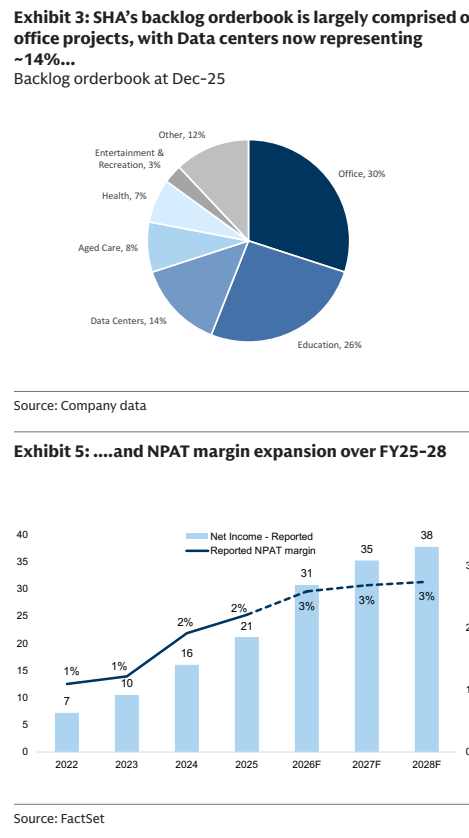
图4. 支持FY26收入增长24%

图5. 以及FY25-28年NPAT利润率扩张

图6. Shape的市盈率高于其两年平均水平
