王先爽 文雪阳 行业研究 行业深度 银行研思录之十七:ΔEVE的源起与展望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告系统梳理了银行账簿利率风险核心监测指标ΔEVE(经济价值权益变动)的监管源起、计量规则、国内银行现状与后续展望。 该指标起源于90年代,2016年巴塞尔委员会划定6类标准化利率冲击情景并设定系统重要性银行ΔEVE/一级资本净额≤15%的阈值,我国2018年正式落地应用。 国内大行资负呈明显的“长资产、短负债”特征——贷款占总资产63%(存量期限约0.5年)、债券占29%(存量期限约5.5年),而活期存款平均期限上限仅3年、债券型负债平均期限仅2.4年,因此利率平行上行情形下EVE受冲击最大。 截至2025年末14家国股行均满足监管底线,但工商银行、农业银行、建设银行、邮储银行ΔEVE/一级资本安全垫均小于1%,国股行剩余ΔEVE空间约可承接10Y久期长债2.3万亿元。 静态测算2026年国有行可消耗ΔEVE约0.58万亿元,对应平均久期6.5年的债券增量5万亿元,而2026年前7个月大行累计债券增量约6万亿元,剩余买债空间为负,二级市场卖长买短行为可能持续。 中期看,政府债务快速扩张及期限拉长、存款结构变化导致负债久期缩短等制约因素刚性难解,年初利率冲击假设下调25bp的缓释源自巴塞尔国际指引修订、属一次性政策,长期可能需要更宏观的系统性解决方案。 行业评级为“推荐”(维持)。
主要观点
- ΔEVE(经济价值权益变动)是银行账簿利率风险(IRRBB)核心监测指标,测算利率异动对银行全部资产、负债和表外业务股东净权益价值的冲击;指标起源于90年代,2016年巴塞尔委员会划定6类标准化利率冲击情景与监管阈值,我国2018年正式落地应用。
- IRRBB计量分ΔNII与ΔEVE两轨:ΔNII衡量利率冲击后未来12个月净利息收入变化,国内监管未设全国统一数值红线;ΔEVE关注整个剩余期限内资产、负债及表外业务净现值变化,国股行存在硬性底线,需满足|ΔEVE/一级资本|≤15%,因此约束更大,是市场重点关注的指标。
- 大行资负呈“长资产、短负债”:资产端贷款占比最高(63%)但以浮动利率为主、存量期限约0.5年(对应定期存款约0.8年),债券占比第二(29%)、存量期限约5.5年;负债端活期存款即使考虑核心存款和期限上限平均期限也仅3年、债券型负债平均期限2.4年,活期存款占总资产22%、金融债券仅2%,长端净资产缺口为正且更高,利率平行上行时受冲击最大。
- 截至2025年末,14家国股行均满足ΔEVE监管底线,但工商银行、农业银行、建设银行、邮储银行ΔEVE/一级资本的安全垫均小于1%、几乎没有长债承接空间;静态测算国股行剩余ΔEVE空间可承接10Y久期长债约2.3万亿元。
- 政府部门扩表推升银行资产久期:国有行金融投资占总资产比重从2020年的26.7%升至2025年的30.2%,金融投资中政府债占比从57.17%升至70.04%,而政府债以固定利率为主、贷款以浮动利率为主,结构变化导致资产端久期被动拉长。
- 政府债发行期限持续拉长:2026年前7月新发政府债加权平均期限10.31年,地方政府债加权平均期限高达15.45年、为历年最高;截至2026年7月27日全市场债券加权平均存量期限约6.53年(较2020年、2015年分别提升2.07年、2.15年),其中地方政府债约11.05年。
- 存款结构变化缩短负债久期:2026年6月末个人活期、对公活期存款占总存款比重分别为12.8%、6.9%,均为有数据以来低位(2015年为14.8%、12.8%);个人定期存款占比37.1%、非银存款占比11.7%,均为有数据以来高位,而我国银行体系负债中存款占比约80%,负债久期匹配压力加剧。
- 年初ΔEVE压力缓释源自2024年巴塞尔委员会修订:利率冲击假设度量衡从50bp调整至25bp,我国利率平行上行/下行情景冲击幅度从250bp下调25bp至225bp,修订后准则于2026年1月1日正式实施;该缓释属一次性政策,不能作为国内监管部门自由裁量权的常态化期待。
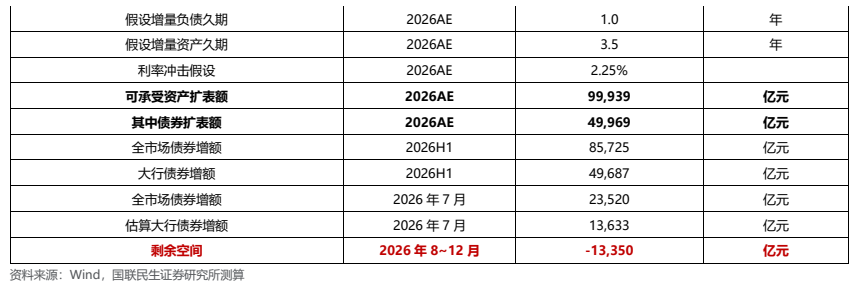
- 2026年国有行ΔEVE增量空间测算:2025年末六大行合计一级资本净额15万亿元、ΔEVE为2.05万亿元;大行2025年平均ROE(扣除分红)约6%、假设2026年持平,资本自然增长带来ΔEVE增量约0.14万亿元,利率冲击下调25bp带来约0.22万亿元,叠加存量空间后2026年合计可消耗ΔEVE约0.58万亿元。
- 0.58万亿元可消耗ΔEVE按增量负债期限约1Y、债券平均久期约6.5年(上半年贷款、债券、广义同业增量结构约60%、50%、-10%)折算,对应债券增量约5万亿元;而上半年全市场债券增量9万亿、大行债券增量5万亿,7月财政发力全市场再增2万亿(假设大行占比与上半年一致),前7个月大行累计债券增量约6万亿元,剩余买债空间为负。
- ΔEVE看似银行微观指标,实为宏观资负问题:政府债一级供给体量大、期限长的趋势没有改变,常规政策支持难以提供相匹配的负债缓冲,长期可能需要更宏观的系统性解决方案。
- 风险提示:测算假设可能存在偏差(对贷款、债券、存款久期及资本增速采用假设);财政发债节奏及期限假设可能有偏差;经济基本面改善偏慢,若信贷需求超预期走弱,银行金市部门扩张可能加快、加剧久期管理压力。
论述逻辑
- EVE概念1990年代源起→1993年巴塞尔征求意见稿区分交易账簿与银行账簿并提出“经济价值”→2004年《利率风险管理与监管原则》要求同时计量NII与EVE→2016年《银行账户利率风险监管标准》设定6种标准化利率冲击情景与系统重要性银行ΔEVE/一级资本≤15%阈值→我国2018年落地、国股行受硬性底线约束→国内大行“长资产、短负债”(贷款63%/存量期限约0.5年、债券29%/约5.5年,对活期存款期限上限3年、债券型负债2.4年)决定平行上行情景下EVE受冲击最大→财政扩张使国有行金融投资/总资产升至30.2%、政府债/金融投资升至70.04%,叠加政府债发行期限拉长(2026年前7月地方债加权平均期限15.45年、历年最高)与活期存款定期化、定期存款短期化、存款资本市场化,资产久期拉长与负债久期缩短同时发生→ΔEVE压力持续加剧,截至2025年末大行普遍逼近底线(工行、农行、建行、邮储安全垫<1%)→测算2026年增量空间:资本自然增长约0.14万亿元+利率冲击下调25bp约0.22万亿元+存量空间,合计可消耗ΔEVE约0.58万亿元,折算平均久期6.5年债券约5万亿元→而前7个月大行累计债券增量约6万亿元→剩余长债承接空间为负→二级市场卖长买短可能持续、中期制约刚性难解→结论:ΔEVE本质是宏观资负问题,长期需更宏观的系统性解决方案。
关键展望
- 短期:若不考虑卖长买短的期限结构调整,大行可能已没有继续承接长债的空间,后续二级市场卖长买短的行为可能会持续。
- 中期:政府债务快速扩张及期限持续拉长、存款结构变化导致负债久期缩短等制约因素较为刚性,短期均难以缓解,指标压力或难解。
- 今年初利率冲击假设下调25bp带来的缓释源自巴塞尔协议框架的国际指引修订,国内属于落地实施且属于一次性政策,不能作为国内监管部门自由裁量权的常态化期待。
- 后续应重点观察财政发债节奏与期限结构、大行债券持仓调整,以及更宏观的系统性解决方案;同时留意测算假设偏差、财政发债节奏及期限假设偏差与经济基本面改善偏慢三项风险。
推荐标的
- 行业评级:银行“推荐”(维持),按评级标准即未来12个月相对基准指数涨幅5%以上。
- 静态测算下买入10Y久期债券的国股行可承接规模:中国银行约4748亿元最高,浦发银行约2814亿元、交通银行约2778亿元、平安银行约2153亿元、民生银行约2006亿元、兴业银行约1963亿元次之;工商银行约992亿元、建设银行约667亿元、邮储银行约355亿元、农业银行约142亿元居后。
关键图表
图1. 表3. 核心存款上限和平均期限上限
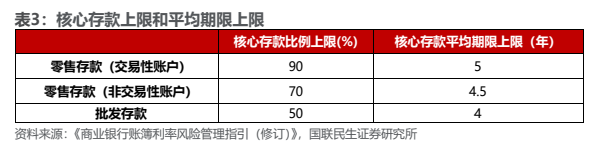
图2. 表7. 各种利率冲击情形下,冲击最大的资负特征
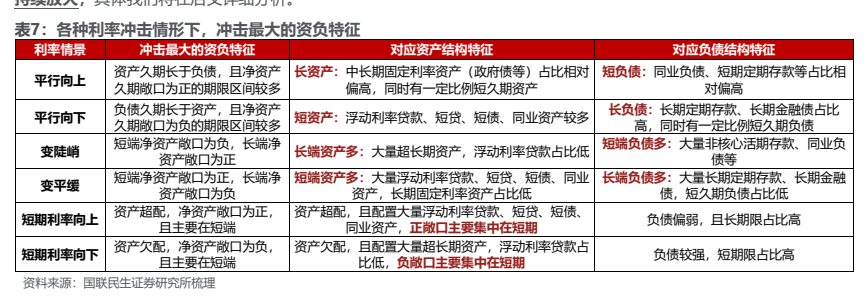
图3. 表8. 银行账簿类资负头寸类型及计量方式
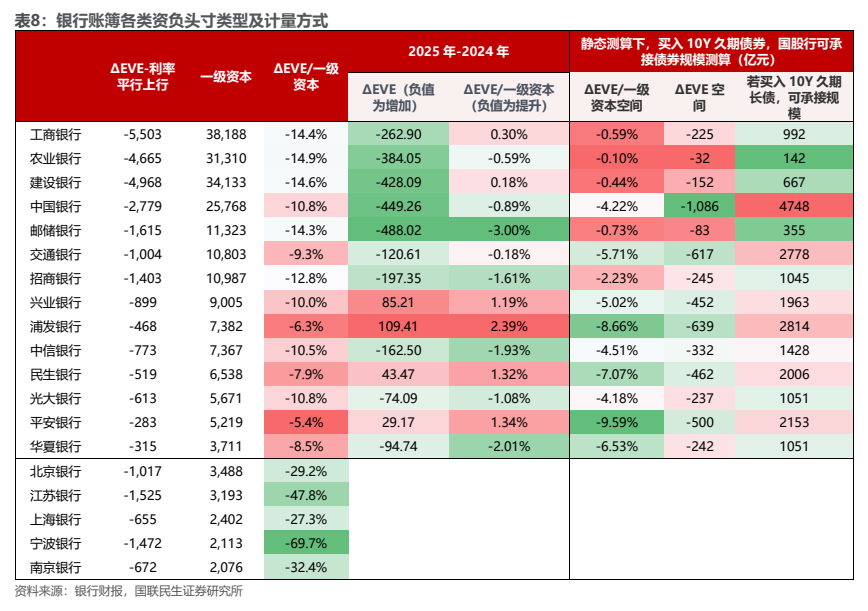
图4. 债券加权平均存量期限(年)
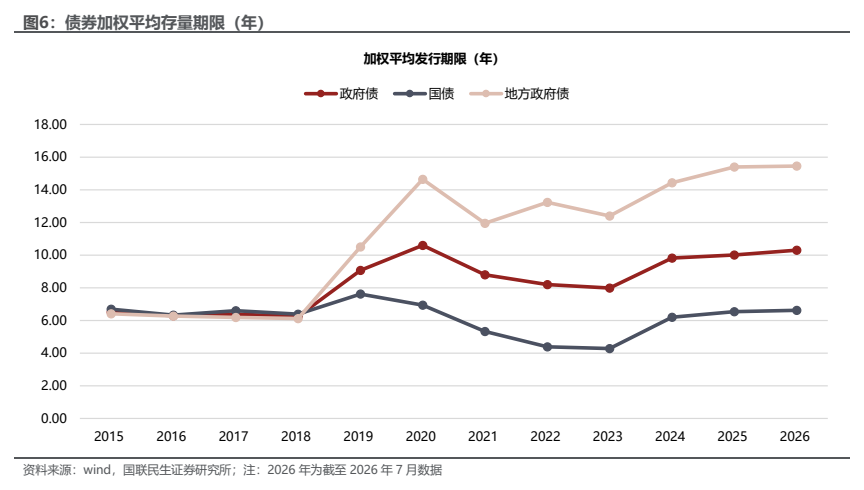
图5. 表9. 国有行买债空间测算
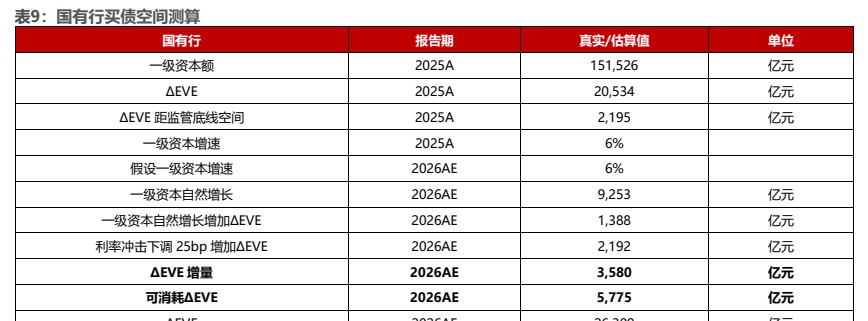
图6. 我国四大行资负呈现明显的“长资产、短负债”特征(2026年6月)
图8. 假设增量负债久期2026AE为1.0年