南京证券 国防军工行业周报:多型火箭成功发射,商业航天组网加速
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
南京证券发布国防军工行业周报(统计区间2026.9.12-2026.9.18),维持行业“中性”评级。 本周沪深300指数下跌0.06%收于4507.39点,申万国防军工指数下跌0.80%收于1689.38点,相对沪深300收益率约-0.74%,在三十一个申万一级行业中位居第二十二;二级行业中军工电子上涨2.42%居首,地面兵装下跌5.44%垫底。 事件面密集催化:9月15日至17日,朱雀二号改进型遥七、引力一号遥三、长征十二号先后发射成功,两日内实现千帆星座连续组网发射,中国星网低轨25组卫星亦顺利入轨;第十三届北京香山论坛闭幕,100余个国家、地区和国际组织的约2000名嘉宾出席。 投资建议聚焦三条主线:造船景气延续,VLCC及MR运价涨至历史高位,建议关注中国船舶、松发股份;地缘紧张局势推升军贸需求,J-10CE正式服役乌兹别克斯坦空军、运油-20完成空中加油,叠加珠海航展与年内“十五五”规划订单落地预期,建议谨慎关注中航沈飞、中航成飞、国睿科技;低轨星座建设加速、可回收火箭试射成功抬升长期发射能力预期,推荐谨慎关注产业链上游龙头斯瑞新材。 风险提示包括上游原材料价格波动、军贸进程不及预期、国际造船需求增长不及预期及商业航天火箭发射进程不及预期。
主要观点
- 本周国防军工板块跑输大盘:申万国防军工指数下跌0.80%收于1689.38点,同期沪深300下跌0.06%收于4507.39点,相对收益约-0.74%,在申万三十一个一级行业涨跌幅中位居第二十二。
- 军工二级行业明显分化:军工电子板块上涨2.42%居涨跌榜首位,航天装备上涨1.45%,航海装备下跌0.12%,航空装备下跌3.60%,地面兵装下跌5.44%。
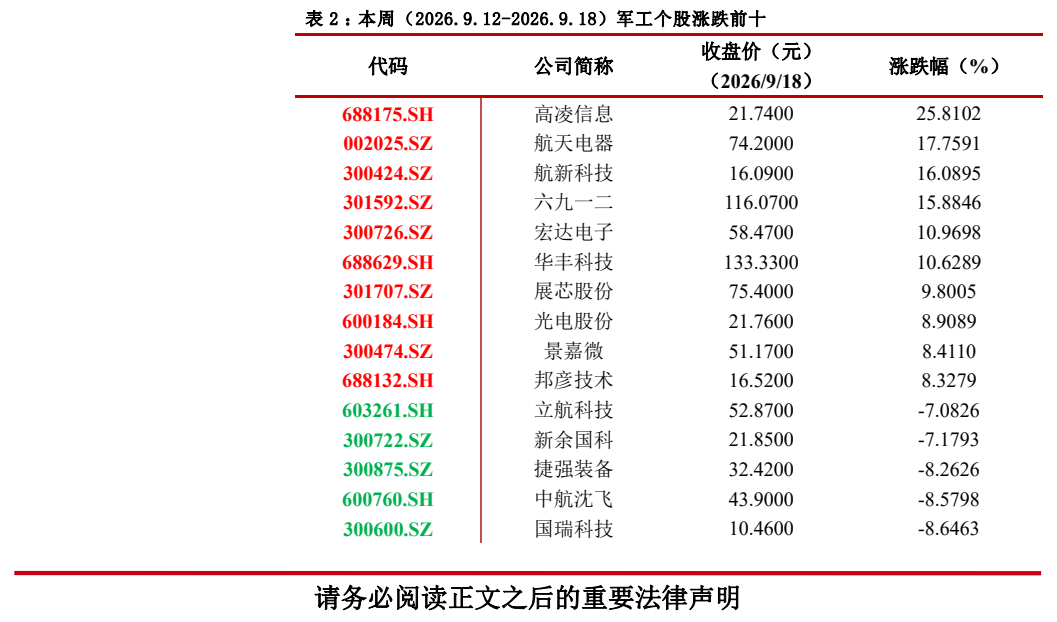
- 个股层面高凌信息以+25.81%领涨,航天电器(+17.76%)、航新科技(+16.09%)、六九一二(+15.88%)、宏达电子(+10.97%)居涨幅前五;跌幅端北方长龙-9.78%、利君股份-9.65%、内蒙一机-9.48%居前,中航沈飞本周下跌8.58%。
- 低轨组网卫星发射密集落地:9月15日朱雀二号改进型遥七将千帆极轨19组共10颗卫星送入预定轨道,系朱雀二号系列第9次飞行;次日引力一号遥三将千帆极轨26组卫星及EUHT技术试验卫星共9颗送入轨道,实现两日内千帆星座连续组网发射。
- 9月17日8时32分,我国在海南商业航天发射场用长征十二号运载火箭成功将中国星网所属“卫星互联网低轨25组卫星”发射升空,星座组网进程持续提速。
- 第十三届北京香山论坛9月17日闭幕,主题为“凝聚稳定共识 同促安全治理”,来自100余个国家、地区和国际组织的约2000名嘉宾出席,今年是论坛创办20周年。
- 造船主线:受国际地缘政治事件扰动,油轮主要航运业务VLCC及MR运价持续上涨至历史高位,推动造船订单持续增长,截至2026年9月中旬新造船价仍在高位波动,建议关注造船龙头中国船舶、松发股份。
- 军贸主线:地缘紧张局势加剧国际军贸需求增长,2026年8月末乌兹别克斯坦官方社媒确认J-10CE战斗机正式服役乌方空军;“文明之鹰-2026”联合训练中运油-20顺利完成空中加油,显示较强军贸适应性。
- 商业航天主线:低轨互联网星座建设逐步加速,多型号民营火箭承担卫星发射任务,可回收火箭试射成功抬升长期航天发射能力预期;相关标的短期关注较高、价格波动较大,推荐谨慎关注产业链上游龙头斯瑞新材。
- 风险提示涵盖四个方面:上游原材料价格波动、军贸进程不及预期、国际造船需求增长不及预期、商业航天火箭发射进程不及预期。
论述逻辑
- 报告先以周度行情定位板块:军工指数-0.80%跑输沪深300(-0.06%),在三十一个一级行业中居第二十二位,但二级与个股层面军工电子逆势领涨 → 接着列举密集行业事件:三日之内朱雀二号改进型遥七、引力一号遥三、长征十二号三型火箭发射成功,千帆星座两日连续组网、中国星网低轨25组卫星入轨,叠加香山论坛闭幕强化安全治理预期 → 由此归纳三条投资主线:地缘扰动下VLCC及MR运价升至历史高位支撑造船景气,关注中国船舶、松发股份;J-10CE出口服役与运油-20联训验证军贸适应性,叠加珠海航展与“十五五”订单预期,谨慎关注中航沈飞、中航成飞、国睿科技;低轨组网提速与可回收火箭抬升长期发射能力预期,谨慎关注上游斯瑞新材 → 综合维持行业“中性”评级。
关键展望
- 下半年珠海航展举办时间已确定,叠加年内“十五五”规划订单落地预期,军贸主机厂需求前景有所改善;但报告同时明确部分军贸订单生产周期较长、确收时间暂未确定,短期内对财务数据贡献并不显著。
- 截至2026年9月中旬,新造船价仍在高位持续波动,造船景气区间延续是造船主线的核心跟踪点。
- 可回收火箭试射成功显著抬升我国长期航天发射能力预期,多型号民营火箭将逐步承担卫星发射任务,商业航天发射进程为后续关键观察变量。
- 报告未给出盈利预测或目标价;行业评级为中性,按南京证券评级标准对应预计6个月内行业指数相对沪深300涨幅在-10%~10%之间。
推荐标的
- 中国船舶、松发股份——行业造船龙头,在运价升至历史高位、新造船价高位波动的背景下建议关注。
- 中航沈飞、中航成飞、国睿科技等——龙头军贸主机厂,受益军贸需求增长及“十五五”订单落地预期,报告建议谨慎关注,并提示订单确收时间暂未确定、短期对财务数据贡献不显著。
- 斯瑞新材——商业航天产业链上游龙头标的,因低轨星座建设加速与可回收火箭试射成功,报告推荐谨慎关注,并提示相关市场标的短期价格波动较大。
- 报告为行业周报,行业评级为“中性”,上述标的均为“建议关注/谨慎关注”性质,未给出个股评级或目标价。
关键图表
图1. 表 1: 本周(2026.9.122026.9.18)大盘及军工指数涨跌幅
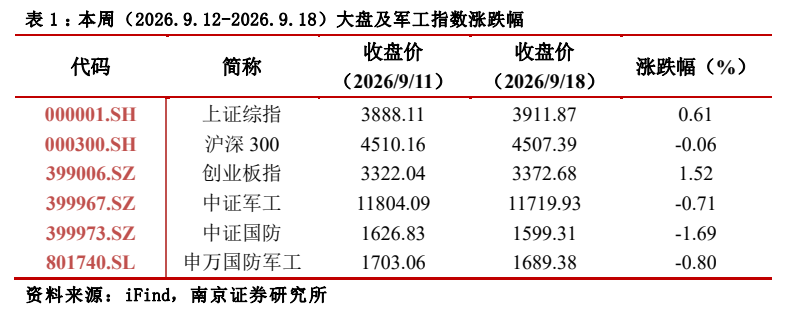
图2. 本周(2026.9.122026.9.18)申万级行业涨跌幅
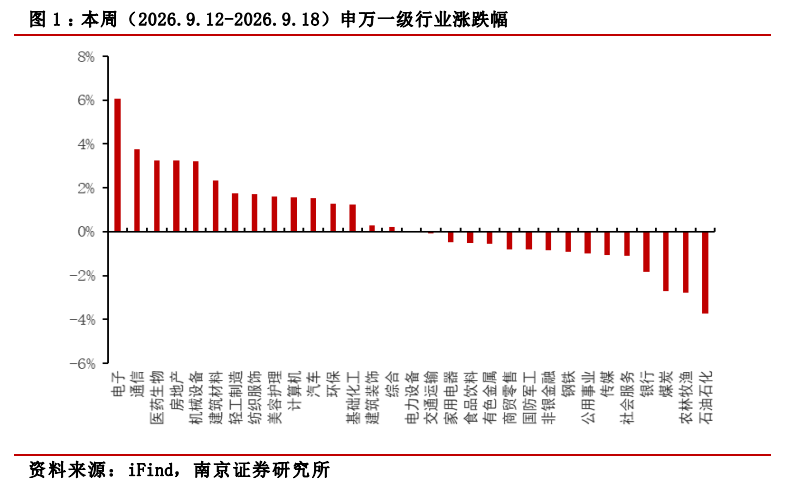
图3. 本周(2026.9.122026.9.18)申万国防军工二级行业涨跌幅
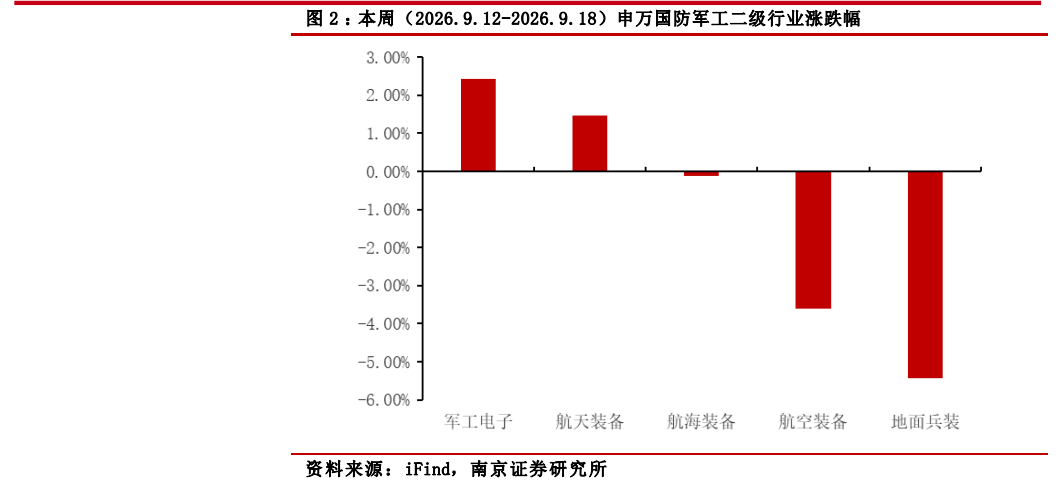
图4. 表 2: 本周(2026.9.122026.9.18)军工个股涨跌前十