摩根大通 欧元区:尽管能源价格高企仍全速前进
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
欧元区9月综合PMI上升1.0点至53.1,显示出经济在能源价格上涨背景下的韧性与潜在增长动力。 摩根大通模型显示该PMI水平对应1.7%的年化增长率,尽管如此,考虑到莱茵河水位低位对德国化工生产的拖累、夏季高温对农业的影响以及三季度初疲软的硬数据,摩根大通维持三季度1.25%和四季度1.5%的GDP年化增长预测不变。 报告指出,服务业驱动了此次PMI增长,且就业市场保持稳定,但中东局势引发的能源价格压力仍是四季度经济面临的主要下行风险。
主要观点
- 欧元区9月综合PMI上升1.0点至53.1,显示经济具有韧性。
- 当前能源价格处于高位,布伦特原油为99美元/桶,TTF天然气价格为74欧元/Mwh。
- PMI数据暗示经济增长存在上行风险,模型显示9月PMI对应1.7%的年化增长率。
- 维持三季度1.25%的GDP年化增长预测,因PMI调查未能完全捕捉到部分实质性拖累因素。
- 维持四季度1.5%的GDP年化增长预测,但承认存在上行风险。
- 服务业需求改善是PMI增长的主要驱动力,新订单指数上升0.8点至52.8。
- 就业指数稳定在50.8,预示就业年化增长率为0.9%。
- 法国9月PMI反弹2.7点至51.2,德国经济则处于1.8%的年化增长轨道。
论述逻辑
- 9月PMI数据超预期回升(事件)→ 尽管能源价格高企,但服务业需求与就业表现稳健(数据支撑)→ 经济增长动能强于预期(分析)→ 考虑到三季度初硬数据疲软及外部能源价格风险,维持GDP预测不变但确认上行风险(结论)。
关键展望
- 中东局势导致的能源价格压力可能在四季度对家庭和企业造成更显著的拖累。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 欧元区实际GDP

图2. 欧元区私营部门就业增长

图3. 欧元区制造业产出与PMI
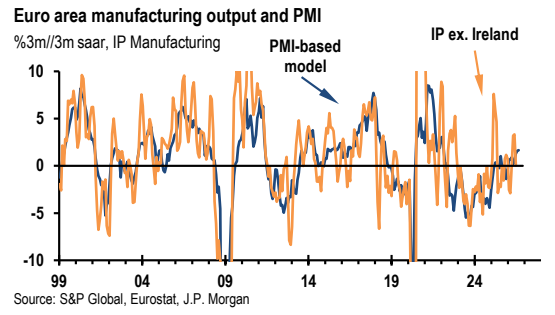
图4. 欧元区综合PMI:价格指数
