华泰证券 李健 陈宇轩 公司研究 业绩点评 移卡(09923):境内支付提质,境外支付快速放量
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
移卡(9923 HK)1H26收入12.49亿元(同比-23.9%)、归母净利润0.44亿元(同比+2.0%)、核心EBITDA 1.39亿元(同比-25%),商户解决方案毛利下滑拖累核心EBITDA,金融资产减值损失下降支撑归母净利润,公司并首次宣派每股0.03港元中期股息。 境内支付量缩价稳:GPV同比下降23.0%至0.88万亿元、费率12.3bps(较1H25降0.1bps),但客群结构优化推动毛利率提升7.8pct至21.1%、毛利增长20.8%至2.3亿元。 境外支付快速放量:GPV同比+293.8%至60亿元、收入同比+271.3%,费率由67.0bps降至63.1bps、毛利率由68.2%降至43.5%,公司已取得美国亚利桑那州数字货币支付牌照并计划在美国及亚洲开展线上支付,预计日本业务交易量2H26显著增长,目标3年内境外支付利润贡献升至整体支付业务约50%。 非支付业务方面,商户解决方案受借贷监管及主动去风险影响收入同比下降46.4%至1.00亿元,到店电商GMV同比增长超75%至32.25亿元,AI生成视频内容交易额同比增长207%至2.44亿元。 基于SOTP估值(支付/商户解决方案/到店电商27E 19x PE/2.7x PS/1.9x PS、折价5%),目标价由9.1港币下调至8.1港币,维持“买入”评级。
主要观点
- 整体业绩:1H26收入12.49亿元、归母净利润0.44亿元,同比-23.9%/+2.0%;核心EBITDA 1.39亿元,同比下降25%;商户解决方案毛利下滑形成拖累,金融资产减值损失下降支撑净利润。
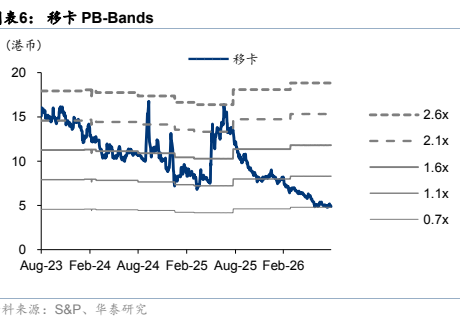
- 评级与目标价:维持“买入”评级,目标价由9.1港币下调至8.1港币;8月27日收盘价4.80港币,市值22.18亿港币,52周价格区间4.68-12.30港币。
- 境内支付提质:1H26 GPV/收入同比下降23.0%/23.9%至0.88万亿元/10.80亿元,主因内地宏观波动及单客平均交易金额下降;公司主动压降低盈利商户,费率12.3bps(较1H25降0.1bps),毛利率提升7.8pct至21.1%,毛利增长20.8%至2.3亿元。
- 境内经营转向:资源向重点行业、连锁及品牌商户倾斜,大客户对代理渠道依赖较低有助于提升盈利能力,报告判断境内业务正由规模扩张转向单位经济改善。
- 境外支付放量:1H26 GPV同比+293.8%至60亿元,收入/毛利同比+271.3%/+137.1%至0.38/0.16亿元;费率由67.0bps略降至63.1bps,毛利率由68.2%降至43.5%,显示交易放量与单位盈利仍在平衡。
- 海外扩张进展:已取得美国亚利桑那州数字货币支付牌照并完成产品研发,计划在美国及亚洲开展线上支付;随着商家网络扩张,预计日本业务交易量或将于2H26显著增长;获客从线下商户延伸至线上支付,拓展平台商户和AI原生企业,直营拓展KA客户。
- 中期目标:公司目标3年内使境外支付业务利润贡献升至整体支付业务的约50%,报告认为境外支付已由牌照与网络建设逐步进入GPV放量阶段。
- 商户解决方案收缩:1H26收入/毛利同比下降46.4%/44.7%至1.00/0.94亿元,主要受借贷监管及主动压降高风险客户影响,毛利率提升2.8pct至94.1%;公司转向电商、平台及KA客户。
- 到店电商与AI应用:到店电商GMV同比增长超过75%至32.25亿元,收入/毛利同比+21.2%/+26.0%至0.31/0.22亿元;AI生成视频内容交易额同比增长207%至2.44亿元。
论述逻辑
- 境内支付链条:宏观波动及单客平均交易金额下降导致GPV收缩(1H26同比-23.0%)→ 公司主动压降低盈利商户、资源向重点行业/连锁/品牌商户倾斜 → 客群结构优化推动毛利率提升7.8pct至21.1%、毛利增长20.8%至2.3亿元 → 结论:境内业务由规模扩张转向单位经济改善,后续看GPV企稳、费率稳定与高毛利率能否兼得。
- 境外支付链条:牌照与商家网络建设到位(取得美国亚利桑那州数字货币支付牌照)→ GPV进入放量阶段(同比+293.8%至60亿元)→ 但费率降至63.1bps、毛利率降至43.5%,放量与单位盈利仍在平衡 → 公司目标3年内境外利润贡献达整体支付业务约50%,报告判断境外支付已由建设期进入GPV放量期。
关键展望
- 境内支付验证点:后续关注GPV企稳、费率稳定及较高的毛利率能否同时保持。
- 境外支付验证点:已进入GPV放量阶段,后续关注扩张速度与盈利能力的平衡。
- 日本业务:公司预计日本业务交易量或将于2H26显著增长。
- 美国及亚洲:取得美国亚利桑那州数字货币支付牌照并完成产品研发,计划在美国及亚洲开展线上支付。
- 中期目标:公司目标3年内使境外支付业务利润贡献升至整体支付业务的约50%。
- 非支付业务:盈利改善仍取决于商户解决方案收入企稳及到店电商增长带来的稳定利润转化。
- 风险提示:线下消费不及预期;支付费率承压;到店电商业务和营销模式调整不及预期;海外扩张速度不及预期;监管变化。
推荐标的
- 移卡(9923 HK/09923):维持“买入”评级,目标价8.10港币(前值9.1港币),较8月27日收盘价4.80港币有上行空间;理由是境内提质与海外放量有望改善利润结构,SOTP分部估值折价5%后对应目标价8.1港币。
- 估值对标(未给评级):支付业务对标拉卡拉(300773 CH)、新国都(300130 CH)、新大陆(000997 CH),可比2027E PE均值19.0x;商户解决方案对标微盟集团(2013 HK)、金蝶国际(268 HK)、Salesforce(CRM US),2027E PS均值2.7x;到店电商对标美团-W(3690 HK)、东方甄选(1797 HK)、阿里巴巴(BABA US),2027E PS均值1.9x。
关键图表
图1. 图表1: 移卡支付业务可比公司估值表
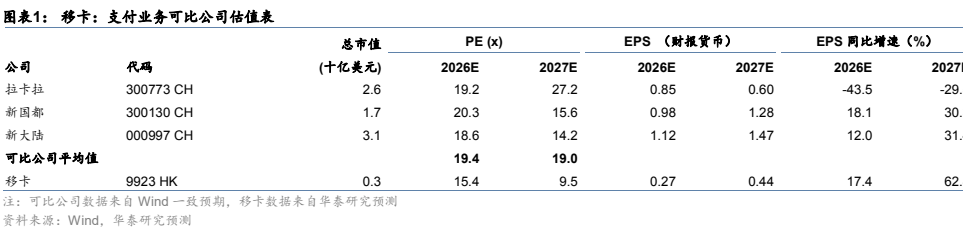
图2. 图表2: 移卡商户解决方案可比公司估值表
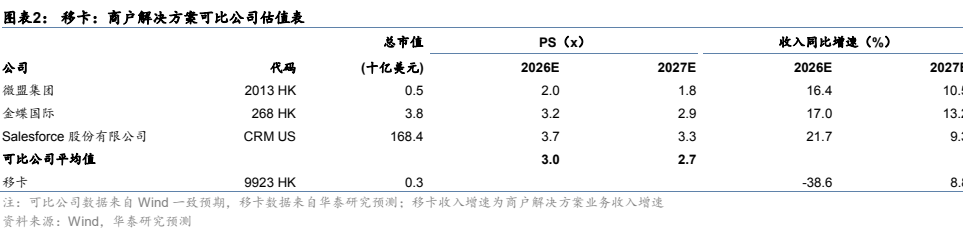
图3. 图表3: 移卡到店电商可比公司估值表
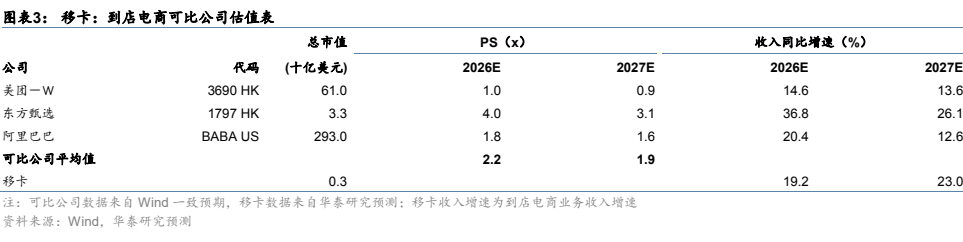
图4. 图表4: 移卡分部估值表
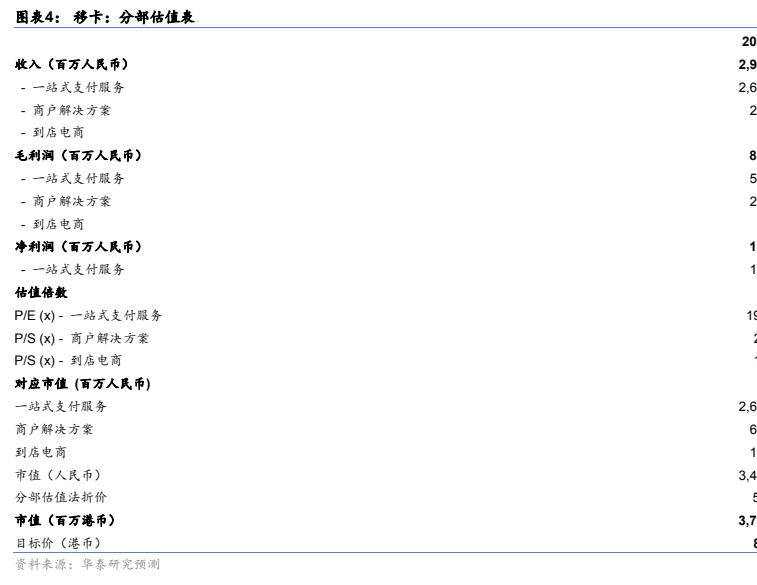
图5. 表5: 移卡PE估值(Bd)
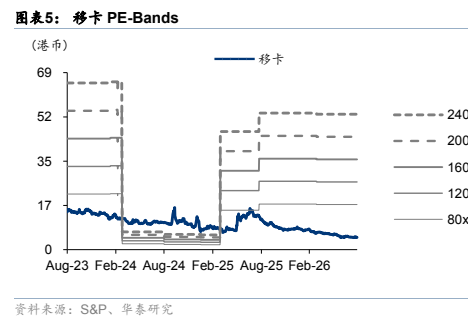
图6. 表6: 移卡PB估值(Bd)