平安证券 A股策略周报:节前交投情绪谨慎,结构性修复有望蓄势
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告回顾节前一周:海外地缘风险边际缓释,全球权益多数上涨、科技股普遍修复,美股纳指、标普500、韩国综合指数、日经225上涨1%-3%;A股双节前成交难以放量,日均成交额维持在1.9万亿元,资金“高低切”轮动延续,指数先上后下。 全周上证指数下跌0.60%,创业板指、科创50分别下跌2.48%、1.86%;行业上房地产领涨2.28%,煤炭、银行分别上涨2.10%、0.25%,有色、通信、电力设备、机械、国防军工、电子跌幅居前。 海外方面,中美元首会晤达成八点成果共识,包括落实“300亿美元”对等降税安排并建立贸易理事会机制、建立中美人工智能对话机制;美伊协议仍存较多变数,布油累计跌1.68%至97.6美元/桶。 美国9月综合PMI初值大幅走强叠加部分官员鹰派信号,10年期美债收益率上行至5.2%创2007年以来新高,截至9月25日CME定价10月加息概率升至约66.4%。 产业端Meta旗下AI助手Muse取代ChatGPT登顶苹果应用商店榜首,Meta股价全周上涨13.0%,带动纳指、费城半导体指数分别上涨2.1%、6.3%。 国内政策增量有限,9月LPR不变但MLF加量续作、连续第三个月净投放,政策首次提及支持“六张网”建设并强调纵深推进“人工智能+制造”。 报告判断节前交投情绪仍偏谨慎、整体或维持震荡格局,进入10月随着中美科技财报逐步披露、产业端催化增加,科技板块弹性值得关注,配置上延续AI科技、非科技轮动修复与房地产链、红利底仓三条线索。
主要观点
- 全球科技股修复:海外地缘风险边际缓释,全球权益多数上涨,美股纳指、标普500、韩国综合指数、日经225上涨1%-3%。
- A股节前成交难放量、指数震荡调整:日均成交额维持在1.9万亿元,资金“高低切”轮动延续,上证指数全周下跌0.60%,创业板指、科创50分别下跌2.48%、1.86%。
- 行业结构高低切换:政策博弈下房地产领涨2.28%,防御类煤炭、银行分别上涨2.10%、0.25%;科技板块偏弱,有色、通信、电力设备、机械设备、国防军工、电子跌幅居前。
- 宽基指数普遍下跌、大盘股跌幅相对较浅:上证50仅跌0.63%、沪深300跌1.51%,而中证500、创业板指分别跌2.25%、2.48%。
- 中美元首会晤释放积极信号、达成八点成果共识:包括构建建设性战略稳定关系、落实“300亿美元”对等降税安排并建立贸易理事会机制、建立中美人工智能对话机制等。
- 美伊局势继续博弈,双方协议达成仍存较多变数,全周国际油价先跌后有反弹,布油累计跌1.68%至97.6美元/桶。
- 紧缩交易反复:美国9月综合PMI初值大幅走强,叠加美联储部分官员鹰派信号、美债回购未达60亿美元上限,10年期美债收益率上行至5.2%创2007年以来新高,CME定价10月加息概率约66.4%。
- AI Agent应用Muse爆火出圈提振科技股情绪:Meta旗下Muse取代ChatGPT登顶苹果应用商店榜首,Meta股价全周上涨13.0%,纳指、费城半导体指数全周分别上涨2.1%、6.3%。
- 国内政策增量有限:9月LPR维持不变但MLF加量续作、连续第三个月净投放;三季度货币政策例会首次提及加强对“六张网”建设的金融支持;李强调研强调纵深推进“人工智能+制造”。
- 央行召开外资金融机构座谈会,表示继续推动金融高水平开放、稳步扩大金融市场双向开放、优化跨境支付服务。
- 流动性跟踪(截至9/24):10Y国债到期收益率1.7%,融资余额26168.1亿元、融资资金净流入165.3亿元,日均成交额19135.1亿元。
- 综合判断:节前交投情绪仍偏谨慎、整体或维持震荡格局;进入10月,随着中美科技财报逐步披露、产业端催化进一步增加,科技板块的弹性值得关注。
论述逻辑
- 海外地缘风险边际缓释(中美元首会晤达成八点共识、建立中美AI对话机制)→ 但美国9月综合PMI初值大幅走强,叠加美联储官员鹰派信号与美债回购未达60亿美元上限,紧缩交易反复、10年期美债收益率升至5.2%创2007年以来新高 → 外围流动性扰动叠加双节临近,A股日均成交额维持在1.9万亿元,资金“高低切”轮动延续,指数震荡调整,房地产/煤炭/银行等政策博弈与防御方向领涨,科技板块偏弱 → 产业端AI Agent应用Muse爆火出圈提振科技情绪(Meta周涨13.0%),叠加10月中美科技财报逐步披露、产业端催化进一步增加 → 报告判断节前整体震荡、科技板块弹性值得关注 → 落实到配置三条线索:AI科技为景气最确定主线(关注三季报盈利验证)、独立景气非科技板块(医药/军工/能化)与房地产链政策博弈、红利资产底仓(银行/公用事业/煤炭)受益低利率环境与中长期资金入市。
关键展望
- 进入10月,随着中美科技财报逐步披露、产业端催化进一步增加,科技板块的弹性值得关注;AI科技方向需关注三季报盈利验证和产业催化。
- 短期节前A股市场交投情绪仍偏谨慎,整体或维持震荡格局。
- 紧缩交易仍有反复:截至9月25日,CME定价10月加息概率升至约66.4%。
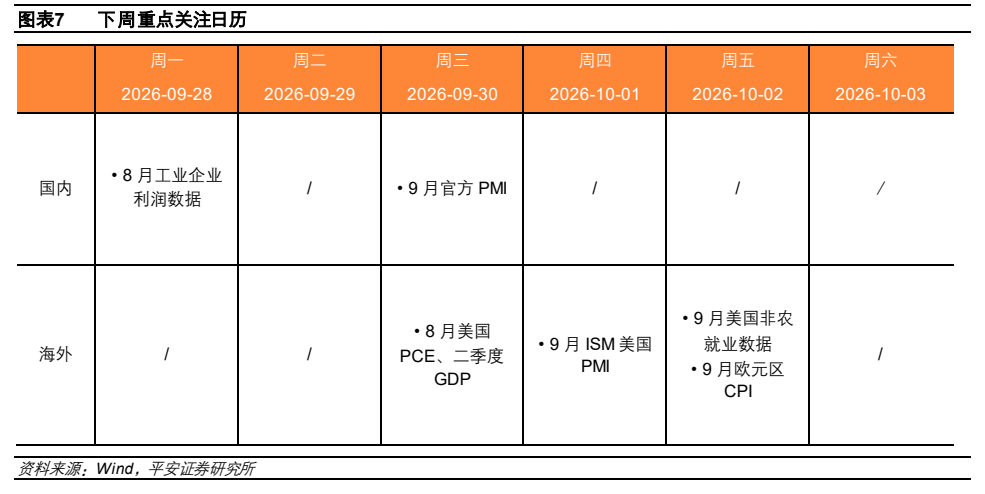
- 下周数据窗口:8月工业企业利润、9月官方PMI、9月ISM美国PMI、8月美国PCE与二季度GDP、9月美国非农就业数据、9月欧元区CPI。
- 风险提示:宏观经济修复不及预期;货币政策超预期收紧;海外资本市场波动加大。
推荐标的
- 报告未给出个股评级或目标价;第一条配置线索为AI科技,仍是景气最为确定的方向,重点关注业绩兑现能力强、估值与增长匹配的细分环节(光模块/CPB/半导体设备材料/电子布/AI应用等)。
- 第二条线索:关注具有独立景气趋势且估值吸引的非科技板块轮动修复机会(如医药、军工、能化等),以及受益于政策博弈的方向(房地产链等)。
- 第三条线索:红利资产仍具有较好的底仓防御价值,长期持续受益于低利率环境和中长期资金入市(银行/公用事业/煤炭等)。
关键图表
图1. 图表 1: 近两周全球主要市场指数周度涨跌幅(%)

图2. 图表 2: 近两周全球重要商品期货结算价周度涨跌幅(%)

图3. 图表 3: 。 近一周A股主要宽基指数市场表现
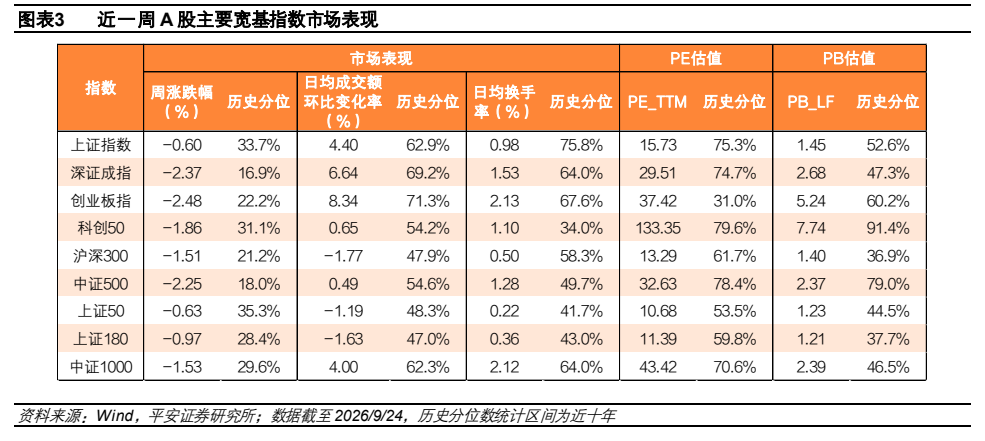
图4. 图表 4: 近周申万级行业市场表现

图5. 图表 5: 近周涨幅排名前三十概念指数涨跌幅
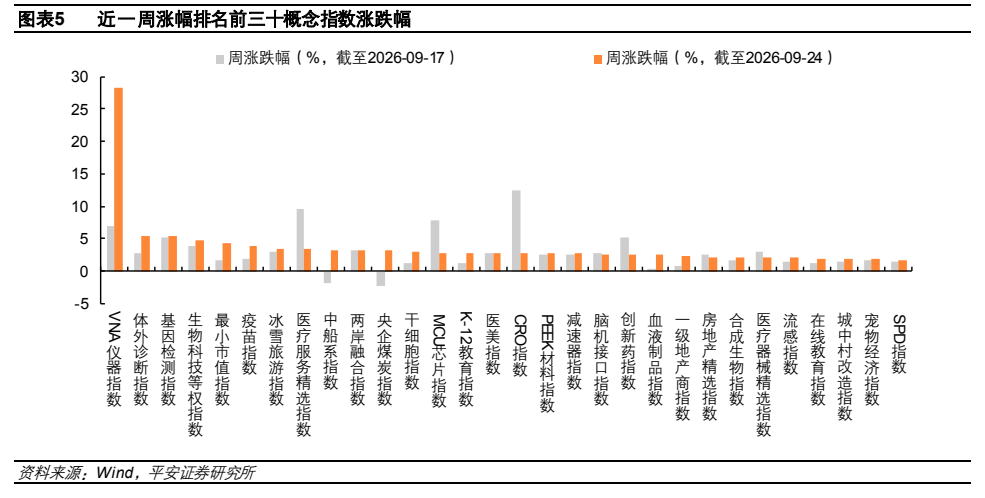
图6. 图表 6: 近周宏观与市场流动性情况
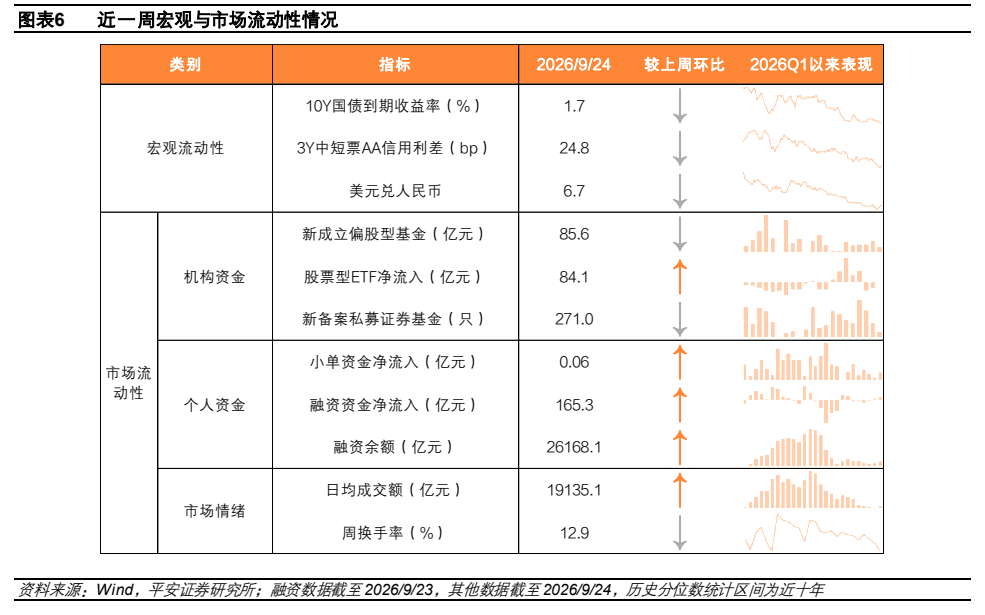
图7. 图表 7: 下周重点关注日历