高盛 耐克公司(NKE.US):2027财年一季度业绩回顾:运动休闲中国业务压力加剧,中期盈利动能成焦点;首次给出2027财年指引,11月投资
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
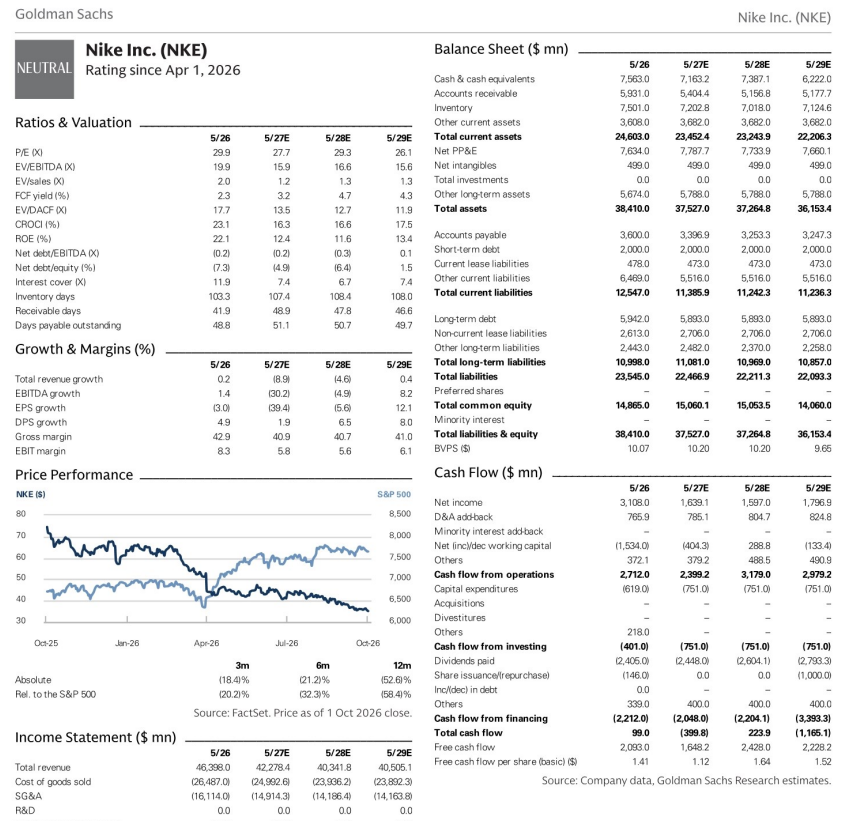
高盛维持耐克(NKE)NEUTRAL评级,将12个月目标价从$38下调至$30.00,较现价$35.15隐含14.7%下行空间;该中性评级自2026年4月1日起维持至今。 耐克F1Q27 EPS为$0.48,高于GS/FactSet一致预期的$0.44,但销售额$11.21bn同比下滑-4.3%(固定汇率-5.0%),弱于预期的-3.5%/-3.4%:大中华区下滑-22.0%(固定汇率-26.0%)、EMEA下滑-4.7%(-5.0%),仅北美增长+2.1%(+2.0%)。 Sportswear(收入占比略低于50%)下滑LDD%,其中Dunk收入约削减50%造成~$200mn生活方式品类逆风,Jordan下滑mid-teens%,而仍保持+DD%增长的performance业务在FY26仅占收入约1/3。 公司随财报首次给出FY27指引——收入下降HSD%、经调整摊薄EPS $1.15-$1.35(剔除~$0.15 Pace重组费用)、有效税率处于mid-20%区间——整体显著低于FactSet预期;F2Q收入还将面临~400bps结构性逆风。 公司同步推出Pace运营模式转型计划,预计到FY31累计节约~$2.5bn(主要在FY29-FY30实现),FY27确认~$0.3bn相关费用。 高盛将FY27/FY28/FY29 EPS预测从$1.60/$1.91/$2.16下调至$1.27/$1.20/$1.35,目标估值倍数从11.5x上调至13.0x(Q5-Q8 EV/EBITDA),核心争论转向FY28盈利能力与复苏节奏,下一个催化剂为11月17日的投资者日。
主要观点
- 维持NEUTRAL评级,12个月目标价由$38下调至$30,对应现价$35.15有14.7%下行空间。
- F1Q27 EPS $0.48高于GS/FactSet一致预期$0.44,但销售额$11.21bn同比-4.3%(固定汇率-5.0%),弱于预期的-3.5%/-3.4%。
- 区域分化显著:大中华区-22.0%(固定汇率-26.0%)、EMEA -4.7%(-5.0%),仅北美实现+2.1%(+2.0%)增长。
- Sportswear(收入占比略低于50%)下滑LDD%,Dunk收入约削减50%造成~$200mn生活方式逆风;Jordan下滑mid-teens%;performance业务虽保持+DD%增长,但FY26仅占收入约1/3。
- FY27首次指引显著低于FactSet预期:收入下降HSD%、经调整摊薄EPS $1.15-$1.35(剔除~$0.15 Pace重组费用)、有效税率mid-20%区间,FY27将确认~$0.3bn Pace相关费用。
- Pace运营模式转型计划:预计到FY31累计节约~$2.5bn,主要在FY29-FY30实现并部分再投资核心业务,路径包括供应链优化、组织简化与资源向本地市场转移。
- F2Q收入将面临约400bps结构性逆风,源于lapping上年欧洲Cyber Week促销及北美批发出货高基数比较。
- 盈利质量好于预期:毛利率42.8%同比扩张约60bps(GS/一致预期42.6%/42.4%,主因仓储物流成本下降),SG&A费率34.9%优于35.5%/35.4%,EBIT利润率8.1%高于7.1%。
- 高盛将FY27/FY28/FY29 EPS预测下调至$1.27/$1.20/$1.35(原$1.60/$1.91/$2.16),并将Q5-Q8 EV/EBITDA目标倍数由11.5x上调至13.0x,反映多年期降本对FY29及以后利润率改善的支撑。
- 按新指引公司交易于26x FY27 P/E,明显高于同业及实现strong DD%增长的公司;若复苏进一步拉长,估值存在额外下行空间。
- 11月17日投资者日为下一个催化剂:关注Sportswear打造赢家矩阵并减少同质化、Jordan回归稀缺模式、中国数字业务清理(需several seasons)、5年增长算法、营销投入占销售比例、Pace节约节奏与营业利润5年double digit恢复路径。
- 指引框架与战略变化:Dave Denton首次以CFO身份主持电话会,公司改为仅提供全年销售/EPS/税率指引,不再提供单季指引、不再正式评论毛利率/SG&A;电话会未提Win Now,聚焦Sport Offense与Project Pace;税率由low twenties%上调至mid-twenties%。
论述逻辑
- F1Q27 EPS超预期($0.48 vs $0.44)但收入不及预期(-4.3% vs -3.5%/-3.4%)→ 大中华区(-26.0% ex-FX)与EMEA(-5.0% ex-FX)的下滑超过北美(+2.0% ex-FX)增长,Sportswear(LDD%下滑、Dunk收入削减约50%)与Jordan(mid-teens%下滑)的市场健康化行动仍在消耗业绩且迄今不足以稳定局面 → 管理层首次给出FY27指引(收入下降HSD%、EPS $1.15-$1.35、税率mid-20%)且显著低于FactSet预期,同步推出Pace转型(到FY31累计~$2.5bn节约、主要FY29-FY30兑现、FY27确认~$0.3bn费用)→ 高盛据此下调FY27/FY28/FY29 EPS至$1.27/$1.20/$1.35并将目标价由$38降至$30,但因多年期降本改善远期利润率前景,将目标倍数由11.5x上调至13.0x → 结论:维持NEUTRAL(下行14.7%),26x FY27 P/E估值偏高使估值消化依赖基本面确认,核心争论转向FY28盈利能力(FY27是谷底还是FY28再下台阶)及收入/利润恢复节奏,11月17日投资者日成为下一个催化剂。
关键展望
- FY27指引:收入下降HSD%,有效税率处于mid-20%区间,经调整摊薄EPS $1.15-$1.35(剔除~$0.15 Pace重组费用),FY27确认~$0.3bn Pace相关费用。
- F2Q收入面临~400bps结构性逆风(lapping上年欧洲Cyber Week促销及北美批发出货高基数)。
- Pace节约到FY31累计~$2.5bn,多数在FY29-FY30实现并部分再投资,预计改善FY29及以后的利润率。
- 下一个催化剂为11月17日投资者日,届时关注各承压业务计划、5年增长算法、营销投入占销售比例、Pace节约驱动与节奏及营业利润恢复路径。
- 关键争论:FY28盈利能力——FY27是谷底还是FY28再降一级;利润率因deleverage承压,战略行动延续至FY28,且公司需消化World Cup带来的顺风。
- 税率由原low twenties%指引上调至mid-twenties%,因盈利结构变化。
- 风险:下行包括中国宏观放缓、运动休闲竞争加剧或新品创新失败、批发渠道压力、库存管理与促销、暂时性利润率压力恢复较慢;上行包括大中华区与EMEA更快恢复、产品创新与核心经典款需求更强、批发售罄更快回升、利润率更快修复(含成本削减)。
推荐标的
- Nike Inc. (NKE):NEUTRAL(自2026年4月1日起维持),12个月目标价$30.00(由$38下调),现价$35.15、隐含14.7%下行空间;理由:FY27指引大幅低于预期、Sportswear/Jordan/中国压力持续、估值26x FY27 P/E偏高,但Pace多年期降本支撑FY29及以后利润率改善潜力。
- 评级比较覆盖宇宙(披露附录列示,本报告仅对NKE给出评级):Amer Sports Inc.、Burlington Stores Inc.、Canada Goose Holdings、Capri Holdings、Crocs Inc.、Deckers Outdoor Corp.、FIGS Inc.、Gap Inc.、Kohl's Corp.、Kontoor Brands Inc.、Levi Strauss & Co.、Lululemon Athletica Inc.、Macy's Inc.、Nike Inc.、PVH Corp.、Ralph Lauren Corp.、Ross Stores Inc.、Savers Value Village Inc.、SharkNinja, Inc.、TJX Cos.、Tapestry Inc.、Torrid Holdings Inc.、Under Armour Inc.、Urban Outfitters Inc.、VF Corp.、Victoria's Secret & Co.、Warby Parker Inc.、YETI Holdings。
关键图表
图1. 耐克2027财年一季度业绩差异(单位:百万美元,每股数据除外)
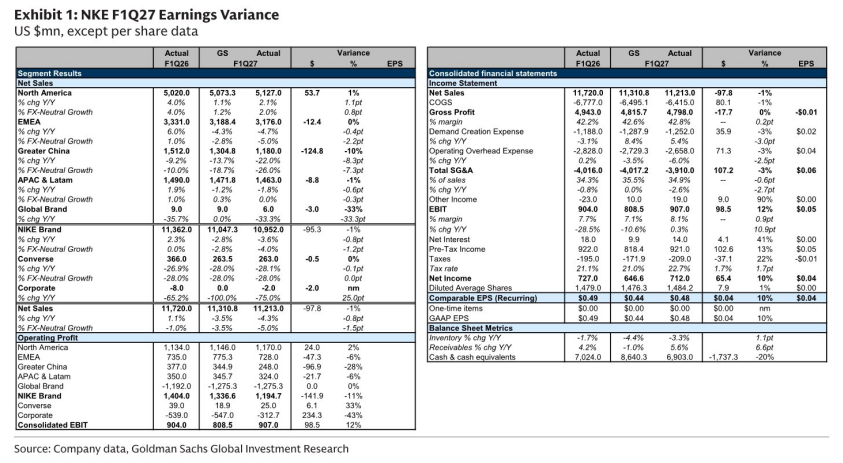
图2. 高盛 耐克公司(NKE)