高盛:MiniMax集团(0100.HK)NDR要点及DeepSeek V4高峰时段涨价正面传导;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛于2026年7月3日发布研报,维持MiniMax集团(0100.HK)买入评级,12个月目标价860.00港元,当前股价356.80港元,潜在上涨空间141.0%。公司管理层在NDR中重申了强劲的ARR增长势头(截至12月底1亿美元,2月1.5亿美元,4月较2月翻倍),并对2026年底10亿美元的ARR目标保持信心。M3模型定价与M2.7相同,但通过训练/推理架构升级实现成本优化(节省超2倍),抵消了参数规模翻倍的影响。DeepSeek V4将于7月中旬推出高峰时段定价(高峰2倍非高峰价格),高盛认为这是中国AI模型定价趋于理性的早期信号,对MiniMax M3的性能/价格竞争力构成正面传导。公司预计在2H26推出更大版本的M3模型家族,并即将发布H3视频生成模型。MiniMax在中国AI模型格局中凭借高效企业结构、基础设施利用率、快速模型迭代和敏捷响应新兴代理机会保持优势。关键风险包括模型性能不及预期、盈利路径慢于预期、商业化能力不足、IP/内容生成风险、现金消耗及地缘政治风险。
主要观点
- MiniMax管理层重申强劲ARR增长:截至12月底达1亿美元,2月达1.5亿美元,4月较2月翻倍,并在6月1日M3发布前进一步加速,对2026年底10亿美元ARR目标保持信心。
- M3定价与M2.7相同,公司认为可持续且毛利率有利/可比,得益于训练/推理架构升级带来超2倍成本节省,基本抵消了参数规模翻倍的影响。
- 公司预计在2H26推出M3模型家族的更大版本,旨在提供更高智能同时保持强劲成本性能。
- 针对DeepSeek近期引入高峰时段API定价(高峰2倍非高峰),MiniMax强调其自营算力在高峰/非高峰时段利用率超90%,通过向知识工作者/开发者提供服务并在空闲时段用于实验和数据整理,支持M系列在长时代理工作流中的美元性能优势。
- H3视频生成模型预计在未来几周发布,相比上一代在视频生成质量和功能多样性上均有提升,基于显著架构升级(包括标注/分类/反馈循环)以及与M3模型架构的独特集成(LLM能力集成到DiT架构中,增强对人类动作和基本物理关系的理解)。
- MiniMax正在招募专家以逐步开拓长格式电影/电视剧制作市场。
- 中国AI模型格局日益整合,从一两年前的数百家参与者减少;MiniMax相比中国大型科技公司AI实验室的优势在于高效企业结构、基础设施利用率、快速模型迭代和更快响应新兴代理机会(如MaxClaw和MiniMax Code的快速商业发布)。
- 公司通过直接租赁全球CSP和与新型云提供商合作获取算力,其本地到本地推理基础设施覆盖全球200多个国家/地区的用户和企业/开发者,且高度分散,无单一国家过度暴露。
- 在中国,MiniMax正将模型与国产ASIC深度集成用于推理任务,以利用本地芯片能力的加速。
- 公司拥有400-500名员工,超80%为研发人员,通过有竞争力的薪酬和股权激励(300-400名员工参与约7%的ESOP)吸引和保留人才,并通过10X人才计划持续招聘顶尖大学应届毕业生和垂直领域资深专家。
- DeepSeek V4将于7月中旬推出,同时引入高峰/非高峰API定价:高峰时段(北京时间9am-12pm/2pm-6pm)按非高峰2倍收费,混合定价为每百万token 0.35美元(Pro)/0.12美元(Flash),反映中国AI模型需求强劲导致算力紧张。
- 高盛认为这是中国AI模型公司自2026年4月底以来激进定价(部分玩家毛利率为零或负)可能趋于理性的早期信号,MiniMax M3混合定价每百万token 0.22美元在性能上具有吸引力,且毛利率显著高于同行,得益于更高比例的自建算力和成本高效架构(更小激活参数)。
论述逻辑
高盛通过NDR会议获取MiniMax管理层对M3模型定价策略、ARR增长、H3视频模型发布、竞争格局、全球基础设施和人才战略的最新看法,并结合DeepSeek V4高峰时段涨价事件,认为该涨价表明中国AI模型定价正从激进竞争转向更理性阶段,从而对MiniMax M3的性能/价格竞争力构成正面传导。MiniMax凭借M3的定价优势(与M2.7相同但成本优化)、高自营算力利用率、快速迭代能力和组织敏捷性,有望在文本/编码、多模态和代理/协作者(数字劳动力)的全球TAM增长中占据有利位置。高盛维持买入评级,基于DCF估值(WACC 12%,终端增长率2%),假设2027-30E每年全球订阅+API收入市场份额增长0.2-0.7个百分点,最终达到2.5%长期市场份额。
关键展望
- DeepSeek V4将于7月中旬正式发布并实施高峰/非高峰API定价,高峰时段(北京时间9am-12pm/2pm-6pm)按非高峰2倍收费。
- MiniMax预计在未来几周发布H3视频生成模型。
- MiniMax预计在2H26推出M3模型家族的更大版本。
- 公司对2026年底实现10亿美元ARR目标保持信心。
- 高盛12个月目标价860.00港元,基于DCF估值(WACC 12%,终端增长率2%),假设2027-30E每年全球订阅+API收入市场份额增长0.2-0.7个百分点,长期市场份额2.5%。
- 关键风险:模型性能不及预期、盈利路径慢于预期、商业化能力不足、IP/内容生成风险、现金消耗/自筹资金能力、中美科技竞赛加剧下的地缘政治风险。
推荐标的
- MiniMax Group (0100.HK):买入,12个月目标价860.00港元,当前股价356.80港元,上涨空间141.0%。理由:M3模型定价竞争力强、ARR增长强劲、H3视频模型即将发布、组织效率高,有望在全球AI模型TAM增长中占据有利位置。
关键图表
图1. 我们注意到两个ARR象限(AI模型在最大化ARR时一直关注的领域)
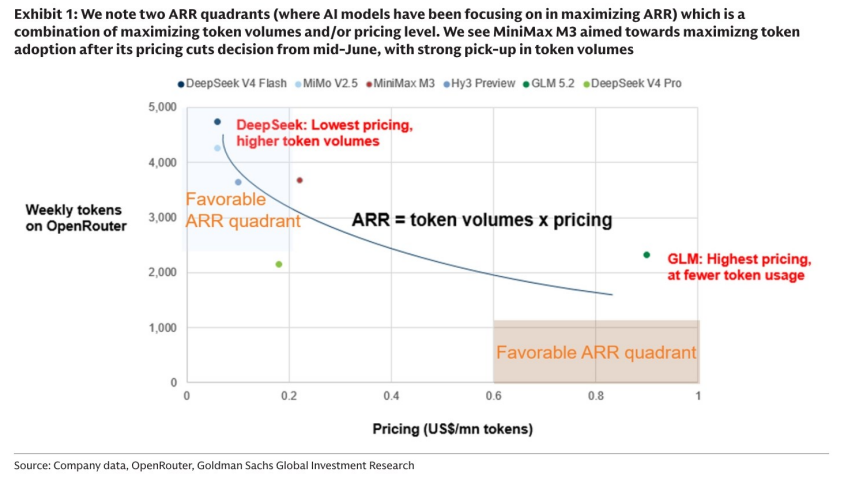
图2. DeepSeek将从7月中旬起在高峰时段引入2倍于正常价格的定价
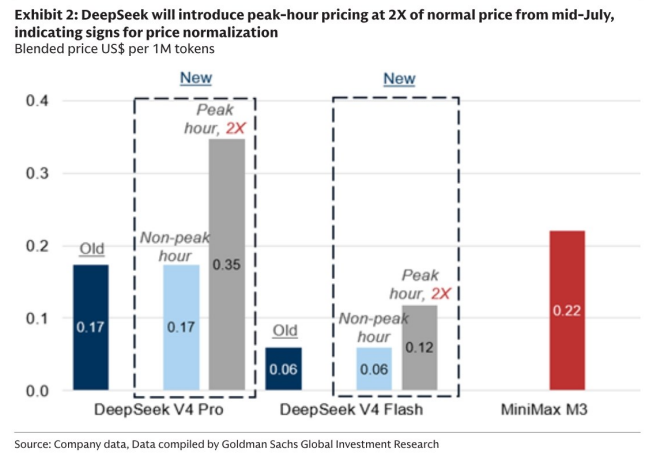
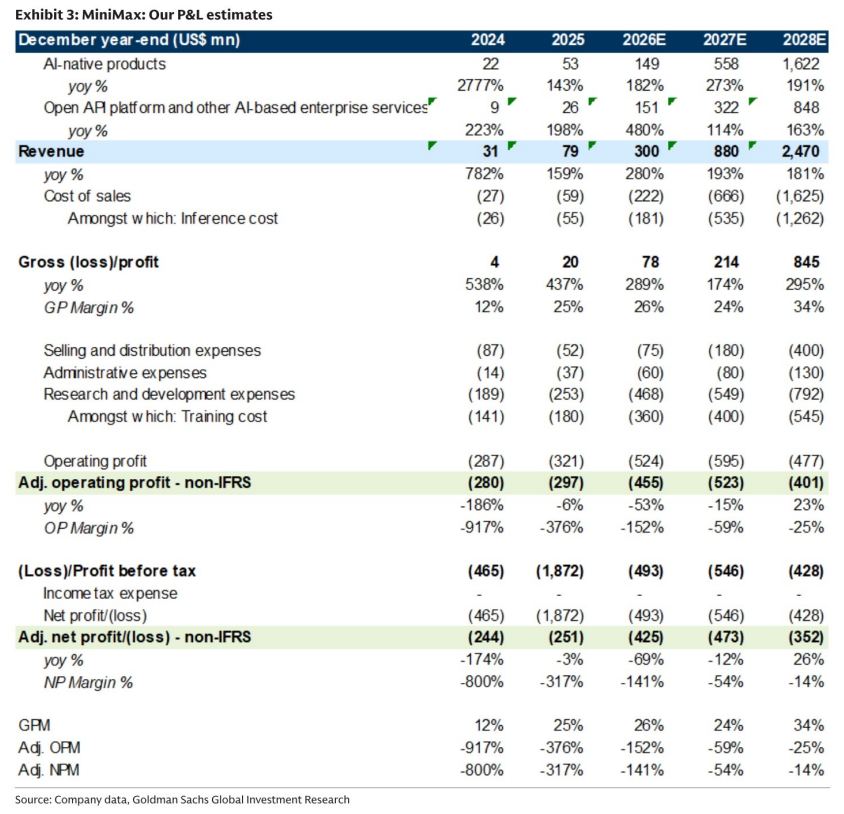
图3. MiniMax:我们的损益估算