AI浪潮催化硬科技机遇,科创50ETF广发于近期降费 2026 10 09
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
兴业证券定量研究团队认为,科技创新已从“支撑性作用”全面升格为中国式现代化的“核心引擎”,“人工智能+”行动设定2027年深度融合、2030年全面赋能、2035年进入智能经济新阶段的三阶段路线图,国家发改委表示“十五五”末人工智能相关产业规模将增长到10万亿元以上。 产业需求端,2026Q2阿里资本性支出676.78亿元(同比增长75%)、腾讯资本开支527.84亿元(同比增长176%),截至2026年7月底全国智算总规模达245万PFLOPS(FP16),国内日均Token调用量从2024年初的1000亿增至2026年3月的140万亿;供给端华为昇腾960研发提速,中科曙光scaleFabric实现单端口带宽400Gbps、整机双向交换容量64Tbps。 半导体设备材料端,以长江存储、长鑫存储为首的国产存储产业链仍有极大资本开支空间,国内主要设备公司研发投入从2019年约18.4亿元增至2025年143.3亿元,复合年增速接近40.8%。 指数层面,上证科创板50成份指数自基日以来累计收益率68.44%、年化收益率8.40%,924行情以来区间收益161.94%,前十大权重股合计权重58.90%且均属半导体;截至2026年8月31日市盈率(TTM)145.88、市净率(LF)7.87,较前期高位明显回落。 工具层面,广发上证科创板50ETF(588060)自2026年9月28日起管理费率自0.50%下调至0.15%、托管费率自0.10%下调至0.05%,为投资者提供一键布局科创板硬科技的指数化工具。 风险方面,该基金属股票型基金,预期风险收益水平较高,历史表现不代表未来。
主要观点
- 政策定调:科技创新升格为中国式现代化“核心引擎”,“十五五”规划将“科技创新”调整至重点任务第二位,明确其为“发展新质生产力的核心要素”,聚焦科技自立自强与“人工智能+”行动。
- AI政策密集释放:“十五五”规划纲要中人工智能被提及30次、相比十四五规划频率提升5倍;国务院《关于深入实施“人工智能+”行动的意见》设定三阶段路线图,国家发改委预计“十五五”末人工智能相关产业规模增长到10万亿元以上。
- 财政金融协同支持科技:2025年中央科技支出增长10%,常态化实施上市融资、并购重组“绿色通道”,2026年1月四部委确立政府投资基金“政策符合性60%+13项非财务指标+8-12年周期”制度框架。
- 智算需求爆发:2026Q2阿里资本性支出676.78亿元(同比+75%)、腾讯资本开支527.84亿元(同比+176%);截至2026年7月底全国智算总规模达245万PFLOPS(FP16),首个全国产10万卡人工智能超集群正式投用。
- 国产芯片迭代提速:华为昇腾960DT、960PR分别提前至2027Q1、Q3就绪,昇腾970、980计划2028、2029年推出;曦云C600于2026年5月量产、C700核心设计及功能验证已大部分完成;海光深算三号已商用、深算四号研发进展顺利。
- 自主互联体系完善:华为发布灵衢(UnifiedBus)全栈自研互联协议,为10万卡规模集群提供互联基础;中科曙光scaleFabric为首款国产InfiniBand原生无损RDMA高速网络,单端口带宽400Gbps、整机双向交换容量64Tbps、转发时延260纳秒,实测AI集群训练效率提升40%以上、综合性能较同类提升25%。
- 半导体设备材料受益逻辑:长江存储、长鑫存储领衔的国产存储产业链资本开支空间大;国内主要设备公司研发投入由2019年合计约18.4亿元增至2025年143.3亿元、复合年增速接近40.8%;海外龙头2025财年ASML/应用材料/泛林/东京电子/科磊毛利率分别为52.8%/48.7%/48.7%/47.1%/50.9%,长期稳步提升。
- Token调用量爆发带动国产算力:国内日均Token调用量从2024年初的1000亿增至2025年底的100万亿、2026年3月的140万亿;DeepSeek-V4预览版发布,V4 Pro总参数1.6万亿、激活参数49B,V4-Flash总参数2840亿、激活参数13B,均原生支持1M上下文。
- 指数收益表现突出:自基日(2019年12月31日)以来截至2026年8月31日,科创50累计收益率68.44%、年化收益率8.40%,高于沪深300(13.31%)、中证500(51.70%)和中证1000(40.51%);2024年924行情以来区间收益161.94%,在宽基指数中排名靠前,对科技板块行情的捕捉能力较为突出,收益弹性更强。
- 成分高度聚焦半导体龙头:截至2026年8月31日前十大权重股合计58.90%且均属申万半导体行业;数量上100-500亿元市值成分股占比68%,但权重向大市值倾斜,500亿元以上成分股权重合计达69%;申万三级中数字芯片设计、半导体设备和集成电路制造合计权重超过七成。
- 估值压力释放:截至2026年8月31日,指数市盈率(TTM)和市净率(LF)分别为145.88、7.87,较前期高位明显回落,当前性价比有所提升。
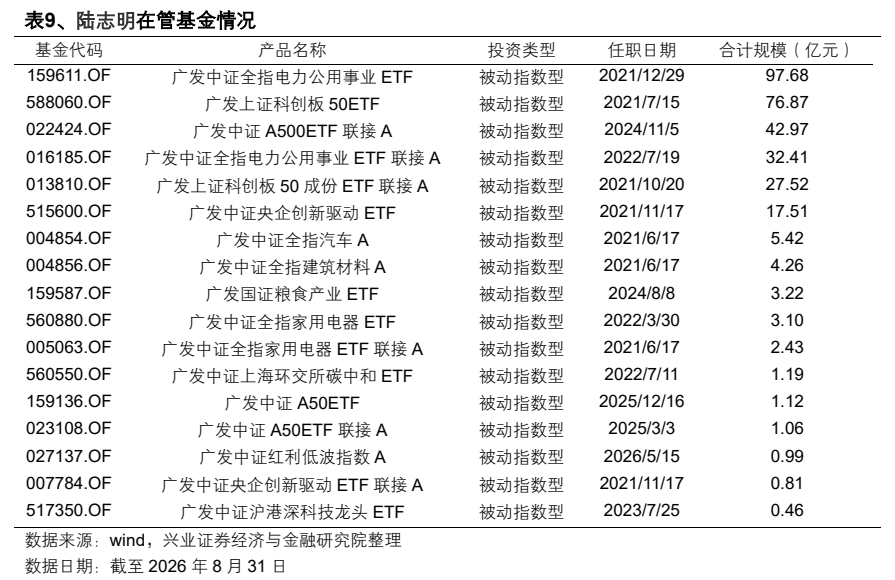
- 工具端降费落地:广发上证科创板50ETF(588060)成立于2021年7月15日、基金经理陆志明,自2026年9月28日起管理费率自0.50%下调至0.15%、托管费率自0.10%下调至0.05%,联接基金(013810/013811/027155)同步降费;截至2026年8月31日基金规模76.87亿元。
论述逻辑
- 政策定调(科技创新升格为现代化核心引擎、“人工智能+”三阶段路线图)→ 需求爆发(头部云厂商资本开支大增、全国智算规模245万PFLOPS、日均Token调用量达140万亿)→ 供给升级(华为昇腾等国产芯片迭代提速、灵衢/scaleFabric等自主互联体系完善)→ 板块传导(存储产业链资本开支空间打开,半导体设备材料与国产算力芯片多维受益)→ 指数载体(科创50高度聚焦半导体龙头、收益弹性领先、估值较前期高点回落)→ 配置工具(广发科创50ETF降费降低持有成本,成为一键布局硬科技的便捷手段)。
关键展望
- “人工智能+”三阶段路线图构成政策验证点:2027年深度融合、2030年全面赋能、2035年进入智能经济新阶段;国家发改委表示“十五五”末人工智能相关产业规模将增长到10万亿元以上。
- 国产芯片产品节奏:昇腾960DT、960PR分别提前至2027Q1、Q3就绪,昇腾970、980计划2028、2029年推出,维持一年一代节奏;曦云C700正进入性能调优阶段。
- “十五五”创新指标目标:全社会研发经费投入年均增长7%以上、每万人高价值发明专利大于等于22件、数字经济核心产业增加值/GDP达12.5%(2030年底)、科研经费年增速大于等于7.0%。
- 行业资本开支增量:台积电上修2026年资本支出至520-560亿美元、同比增长27%-37%,三星、美光、SK海力士大幅加码HBM高带宽内存和先进制程投资,存算需求指数级增长与国产替代加速将为设备公司带来市场增量。
- 风险提示:本基金属股票型基金,预期风险收益水平较高;指数与基金历史表现不代表未来。
推荐标的
- 广发上证科创板50ETF(588060):报告重点推介的科创板硬科技指数化工具,紧密跟踪上证科创板50成份指数,成立于2021年7月15日,基金经理陆志明;自2026年9月28日起管理费率降至0.15%、托管费率降至0.05%;截至2026年8月31日规模76.87亿元。
- 联接基金同步降费:联接A(013810)、联接C(013811)、联接Y(027155)与ETF同步下调费率,管理费率0.50%→0.15%、托管费率0.10%→0.05%。
- 指数前十大权重股(报告仅列示权重,未给个股评级):寒武纪8.41%、中微公司8.18%、中芯国际7.90%、海光信息7.11%、澜起科技7.08%、源杰科技5.29%、拓荆科技4.64%、华虹宏力3.61%、华海清科3.57%、中科飞测3.11%,均属申万半导体行业。
- 利益关联披露:报告未给出个股买卖评级;兴业证券披露为中微公司(688012)、澜起科技(688008)、寒武纪(688256)、中芯国际(688981)、华海清科(688120)、拓荆科技(688072)、海光信息(688041)、中科飞测(688361)的做市商。
关键图表
图1. 表 1: 、2026年以来科技产业主要政策梳理
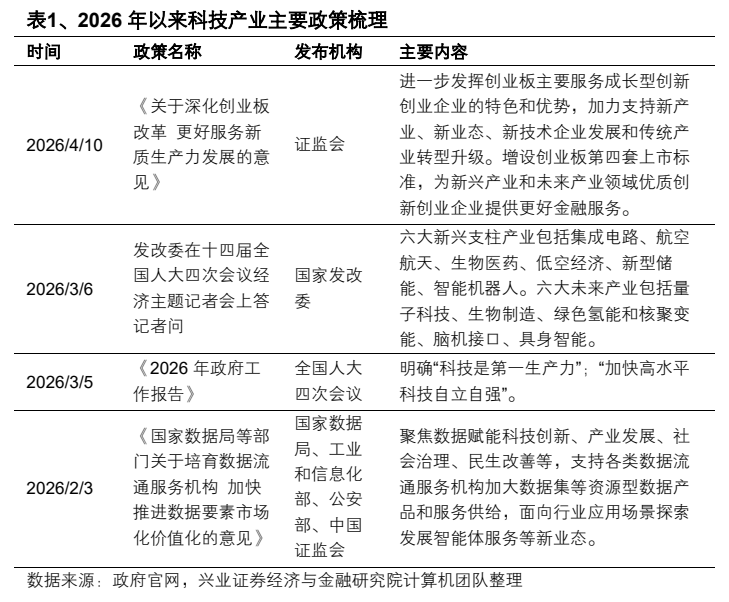
图2. 表 3: 、十五五与十四五相关表述对比
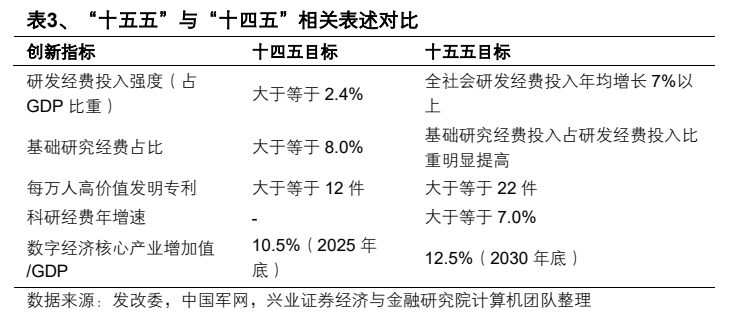
图3. 、灵衢超节点计算系统架构示意
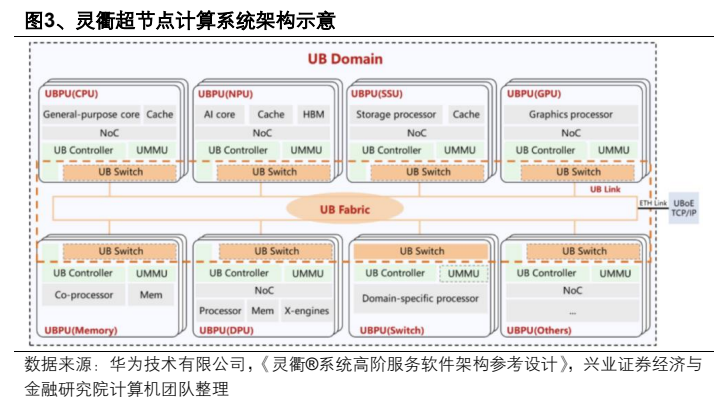
图4. 、中科曙光推出 scaleFabric 智算网络体系
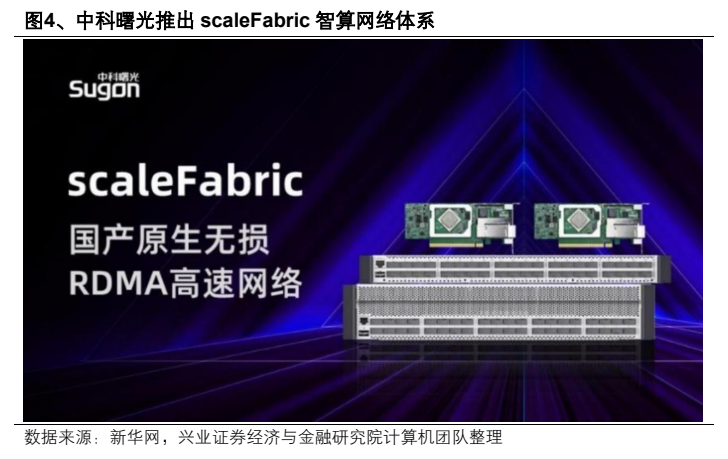
图5. 、光伏设备公司毛利率与资本开支周科关系对比
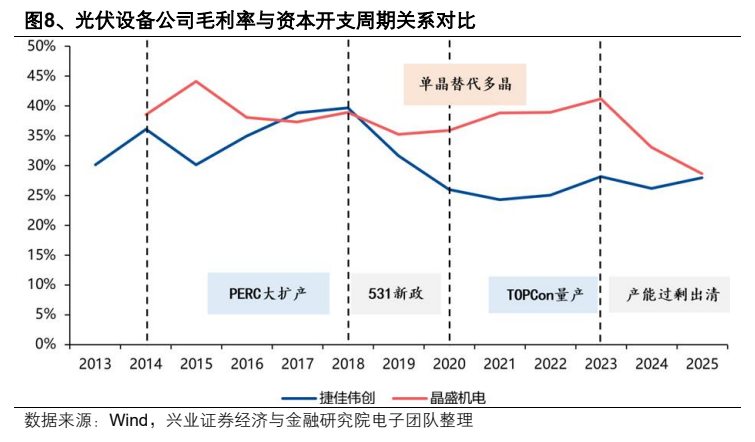
图6. 、上证科创板50成份指数历史走势
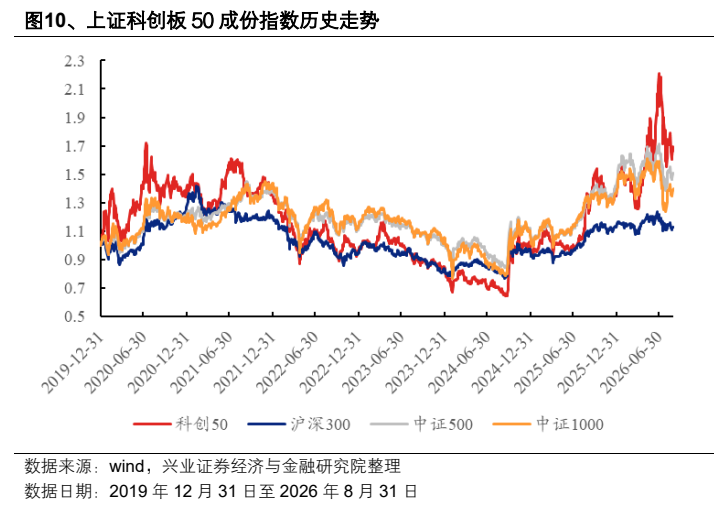
图7. 、924科技行情以来上证科创板50成份指数涨幅领先
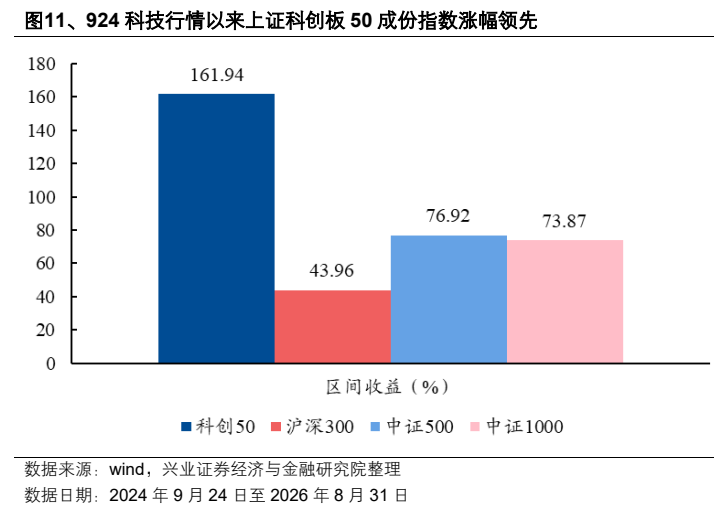
图8. 、上证科创板50成份指数成分股申万二级
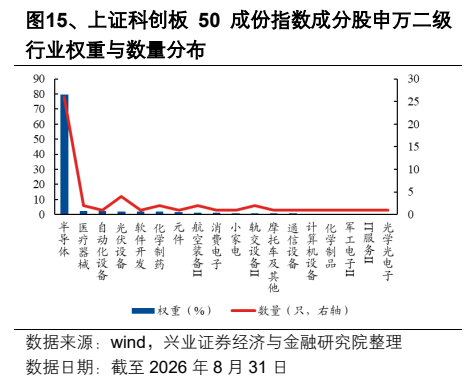
图9. 表 6: 、上证科创板50成份指数前十大权重股
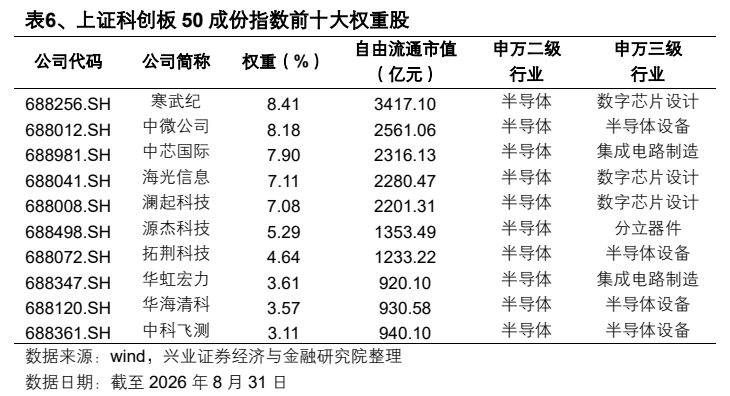
图10. 、上证科创板50成份指数历史估值水平
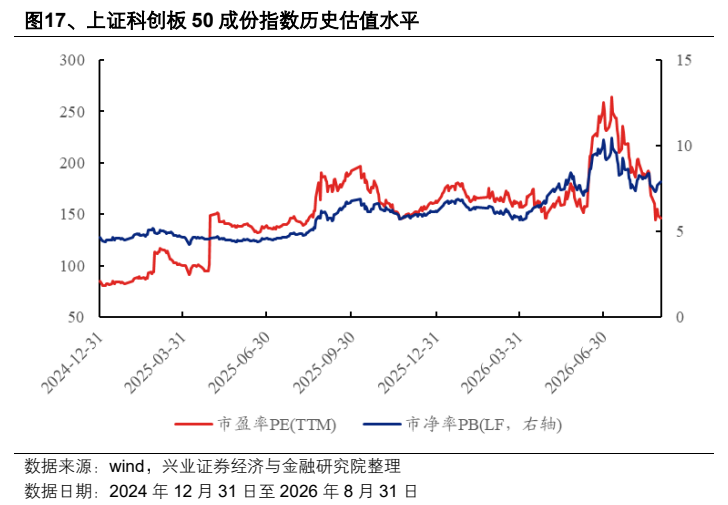
图11. 、广发基金在管产品分布(亿元)
图12. 表 9: 、陆志明在管基金情况