广发证券 建筑材料行业Agent AI拉动CPU需求,AI材料景气持续
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
广发证券发布建筑材料行业投资策略周报,维持行业“持有”评级。 报告指出,9月Meta发布大模型Muse应用拉动个人消费Agent需求,促使AI算力系统扩散至CPU,CPU与GPU配比由过去的1:4-1:8逐步向1:1收敛,推动T布、ABF载板及ABF膜等材料景气持续上行。 传统建材方面,消费建材Q3业绩受原材料涨价和开工疲软拖累继续承压,但9月中下旬防水龙头顺价提价,长期存量与高股息避险价值凸显;水泥终端均价环比回升1.3%至324元/吨,供需在自律错峰下博弈改善;玻璃中浮法均价微跌0.4%至1100元/吨,光伏玻璃交投好转且库存降至43.59天;玻纤粗纱价格微降但预计2026年净新增产能显著收缩至23万吨,电子布受织布机紧缺驱动步入涨价大周期。 整体看,建材板块估值处于历史底部区域,结构性AI材料放量与龙头经营阿尔法值得重点关注。
主要观点
- Agentic AI拉动CPU需求大增,CPU与GPU配比向1:1收敛,带动高端封装材料放量。
- 服务器CPU供应紧张,部分产品价格涨幅超40%,英特尔与AMD锁定1-2年长期采购协议。
- 电子布至PCB全链条提价兑现,关注M10与PTFE带来的单位价值量跃升。
- 北京率先发布现房销售细则,明确新老划断与土地分期支付以缓解房企资金压力。
- 京东方与英伟达加码玻璃基板布局,行业若在2027年通过系统级验证将步入小批量期。
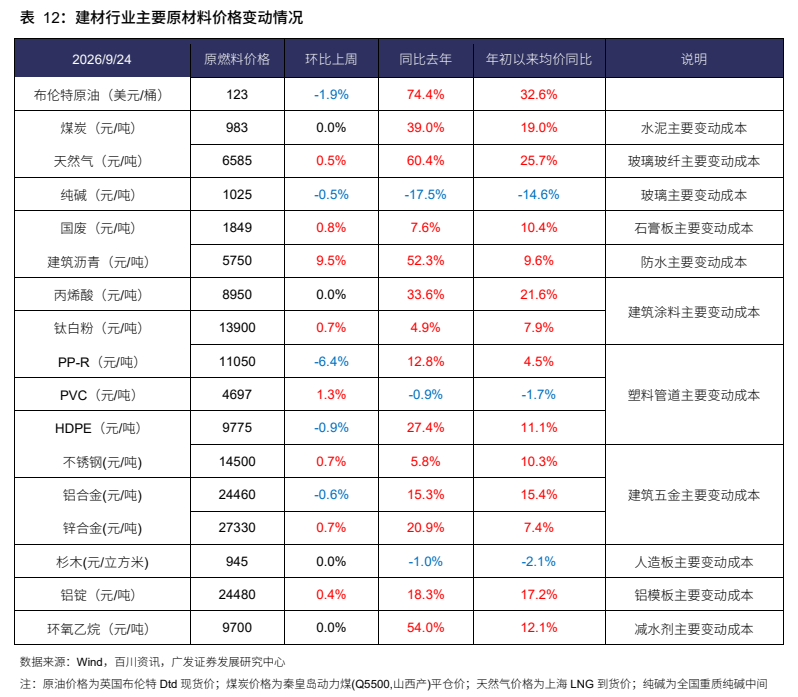
- 原材料价格上涨叠加需求疲软,消费建材Q3业绩承压,但防水龙头新一轮顺价提价有望在Q4体现。
- 二手房成交延续回暖趋势,成为支撑消费建材零售需求的重要基本面力量。
- 全国水泥均价环比上涨1.3%至324元/吨,多省市酝酿提价,行业PB处于历史底部。
- 浮法玻璃供需震荡均价微降,光伏玻璃交投回暖且企业库存环比下降3.90%。
- 2026年玻纤粗纱新增供给大幅缩减,受织布机产能瓶颈制约电子布步入涨价大周期。
论述逻辑
- 端侧及推理Agent需求爆发 → 任务调度与系统I/O急剧拉升服务器CPU用量 → CPU与GPU配比向1:1靠拢,芯片封装面积与规格大幅提高 → 催化高端T布、ABF载板/膜、M10高价值填料及玻璃基板需求爆发。
- 原油及燃料动力成本攀升叠加Q3传统淡季与开工偏弱 → 消费建材短期毛利和业绩同比受压 → 成本底线逼近促发9月中下旬龙头企业密集发布涨价函顺价 → 配合二手房存量支撑与供给格局出清,Q4利润率有望触底反弹。
- 传统建材行业周期底部确立(水泥/玻纤24Q1、浮法玻璃24年9月、消费建材25年价格战见底) → 行业主动错峰、冷修缩产叠加减量政策出清落后产能 → 供给刚性约束形成,叠加下游细分景气领域(电子布、海外出海、二手房翻新)带来龙头盈利估值修复。
关键展望
- 玻璃基板系统级验证进展是未来小批量商业化落地的关键分水岭。
- 消费建材民建及工建提价执行力与成效预计在2026年四季度财务报表中体现。
- 2026年水泥行业景气度预计呈前低后高走势,减量错峰政策将驱动盈利中枢上行。
- 2026至2027年织布机紧缺状态持续,制约普通电子布供给并维持其价格景气。
推荐标的
- 东方雨虹(002271.SZ):评级为买入,合理价值19.47元/股,受益于防水行业格局优化及顺价提价。
- 三棵树(603737.SH):评级为买入,合理价值63.12元/股,零售与工程涂料龙头,估值修复空间大。
- 北新建材(000786.SZ):评级为买入,合理价值23.40元/股,石膏板龙头,具备原油弱相关及高股息防御属性。
- 伟星新材(002372.SZ):评级为买入,合理价值13.30元/股,零售管材龙头,盈利能力强且股息回报稳健。
- 兔宝宝(002043.SZ):评级为买入,合理价值15.40元/股,板材主业高分红、与原油弱相关,零售韧性强。
- 旗滨集团(601636.SH):评级为买入,合理价值13.48元/股,浮法与光伏玻璃龙头,兼具玻璃基板新应用布局。
- 中国巨石(600176.SH):评级为买入,合理价值52.62元/股,玻纤行业领头羊,全面受益电子布涨价大周期与高端特种布放量。
- 海螺水泥(600585.SH):评级为买入,合理价值25.86元/股,水泥龙头,估值处于历史底部且具备高分红防御价值。
- 华新建材(600801.SH):评级为买入,合理价值34.17元/股,出海布局完善,盈利能力行业领先。
关键图表
图1. 45 城新房成交(万方,MA7)趋势

图2. 建材指数(886008.WI)和建材 PB 估值

图3. 表 2: 2026Q2 消费建材公司毛利率、费用率、净利率
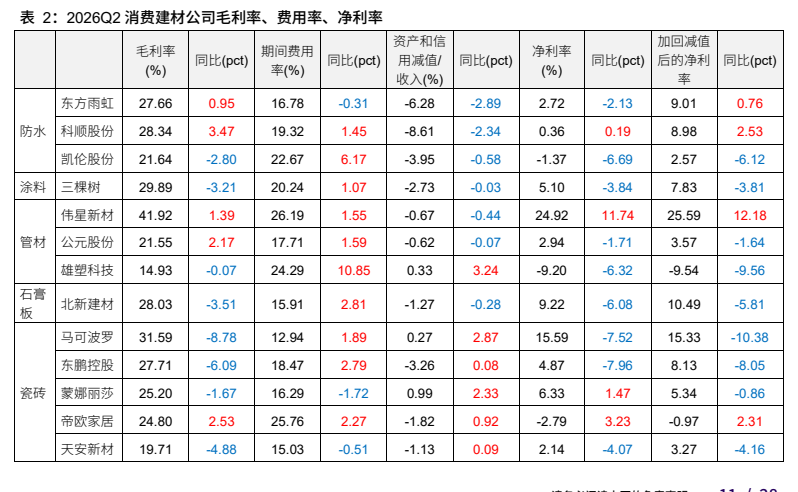
图4. 全国水泥和煤炭成本价格差(元/吨)
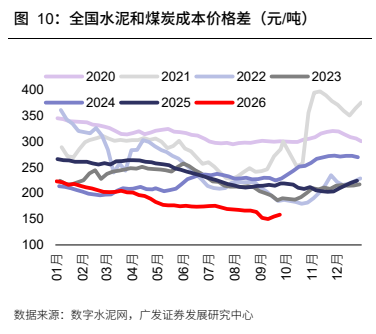
图5. SW 水泥行业 PE(TTM,整体法)
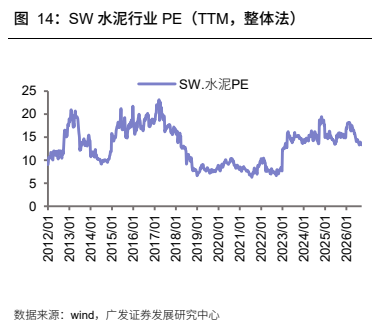
图6. 全国浮法玻璃库存天数(天)

图7. 表 5: 2025-2026 年浮法玻璃生产线冷修、复产和点火情况

图8. 全国光伏玻璃毛利

图9. 2400tex 缠绕直接纱价格(元/吨)
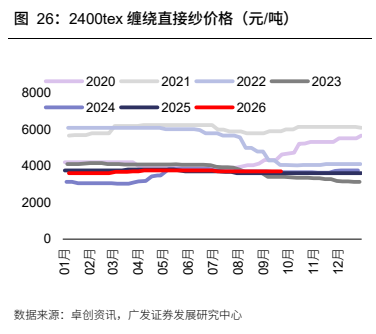
图10. 全国粗纱和电子纱产能(万吨/年)

图11. 2021 年初至今碳纤维价格走势(元/千克)
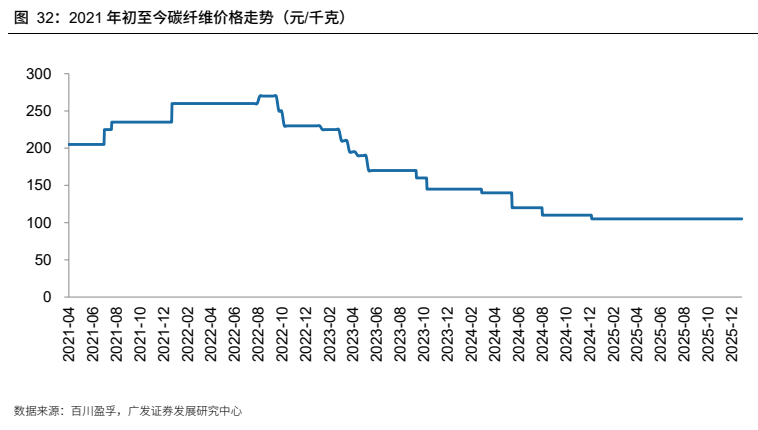
图12. 表 12: 建材行业主要原材料价格变动情况