五矿期货 刘显杰 期货研究 商品期货 不锈钢周报:交投氛围清淡,库存持续累积
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
五矿期货有色金属组本期周报判断,本周不锈钢市场整体呈现震荡反复格局,现货价格维持窄幅波动,基本面五维评估(基差、生产利润、供给、需求、库存)多空评分均为0、全部中性。 期现方面,8月22日无锡不锈钢冷轧卷板均价14500元/吨、山东7%-10%镍铁出厂价1140元/镍、废不锈钢均价10050元/吨均环比持平,主力合约收于14200元/吨,环比+0.60%,盘面持仓14.8523万手,环比-12.99%。 供给端8月国内冷轧不锈钢排产144.01万吨,7月粗钢产量357.76万吨(环比+6.39万吨),但300系粗钢产量183.92万吨(环比-6.85%)、300系冷轧产量68.49万吨(环比-7.78%),7月净出口27.50万吨,环比-15.66%。 需求端淡季效应持续发酵,2026年1-6月商品房累计销售面积40139.62万㎡,同比-11.80%,6月单月同比-16.28%,下游采购集中于刚需低价补库。 库存持续累积,8月21日不锈钢社会总库存106.86万吨,环比+1.21%,其中300系库存65.96万吨,环比+0.43%,海漂量6.04万吨,环比+29.13%。 成本端高镍铁价格坚挺,福建铁厂盈利119元/镍,镍矿港口库存1211.61万湿吨(环比+5.53%),成本底部支撑仍在,但现货价格下行不断压缩钢厂及贸易商盈利,外购高镍铁产线毛利仅124元/吨、利润率0.86%。 报告认为原料价格尚未出现明显松动,短期现货价格仍以窄幅震荡为主,后续重点关注钢厂9月排产计划、原料价格及政策变化以及下游终端需求复苏进展。
主要观点
- 现货价格窄幅波动:8月22日无锡不锈钢冷轧卷板均价14500元/吨、山东7%-10%镍铁出厂价1140元/镍、废不锈钢均价10050元/吨均环比持平,主力合约收于14200元/吨,环比+0.60%。
- 交投氛围清淡:不锈钢盘面持仓14.8523万手,环比-12.99%;现货方面佛山德龙报价升水约50元(-8)、无锡宏旺升水约100元(+2);月差连1-连2报5(+10),连1-连3报0(+15)。
- 供给总量回升:8月国内冷轧不锈钢排产144.01万吨,7月粗钢产量357.76万吨,环比+6.39万吨,同比11.42%。
- 300系产出回落:7月300系不锈钢粗钢产量183.92万吨,环比-6.85%;300系冷轧产量68.49万吨,环比-7.78%。
- 印尼产出与进出口同步走弱:7月印尼不锈钢产量41万吨(环比-8.89%),我国自印尼进口9.65万吨(环比-4.19%);7月净出口27.50万吨,环比-15.66%、同比-19.89%,1-7月累计净出口274.22万吨,同比-15.37%。
- 地产需求仍弱:2026年1-6月商品房累计销售面积40139.62万㎡,同比-11.80%;6月单月销售面积8819.71万㎡,同比-16.28%。
- 终端表现分化:7月冰箱/家用冷柜/洗衣机/空调当月同比分别为9/13.8/-3.3/4.8%;电梯、自动扶梯及升降机产量14.5万台,同比+5.84%;汽车销量258.40万台,同比-0.36%;6月燃料加工业累计同比-5.7%。
- 库存持续累积:8月21日不锈钢社会总库存106.86万吨,环比+1.21%;200/300/400系社库分别为16.85/65.96/29.09万吨,其中300系环比+0.43%;期货仓单库存8.27万吨,环比-2496吨。
- 到港压力回升:不锈钢海漂量6.04万吨,环比+29.13%,卸货量6.24万吨,环比+2.37%,后续到货仍有累积压力。
- 镍系成本坚挺:8月21日山东7%-10%镍铁出厂价1140元/镍,环比持平,福建铁厂盈利119元/镍;7月镍矿进口593.28万湿吨(环比+1.12%、同比+18.94%),Ni:1.5%镍矿报价64.0美元/湿吨,港口库存1211.61万湿吨,环比+5.53%。
- 铬系价格持稳:8月19日铬矿报价54.5元/干吨、高碳铬铁报价7925元/50基吨,均环比持平;7月高碳铬铁产量99.75万吨,环比4.81%。
论述逻辑
- 淡季效应持续发酵→下游采购集中于刚需低价补库、地产销售同比-11.80%压制需求→现货价格窄幅波动,钢厂以暗盘让利维持挺价氛围→社会库存持续累积至106.86万吨(环比+1.21%)→但高镍铁价格坚挺(1140元/镍)、镍矿与铬铁价格未松动→成本底部支撑仍在,现货下行不断压缩钢厂及贸易商盈利(外购高镍铁产线毛利仅124元/吨)→结论:短期现货价格仍以窄幅震荡为主,后续关注钢厂9月排产计划、原料价格及政策变化、下游终端需求复苏进展。
关键展望
- 短期现货价格仍以窄幅震荡为主,判断依据是原料价格尚未出现明显松动。
- 后续验证点:钢厂9月排产计划、原料价格及政策变化、下游终端需求复苏进展。
- 基本面五维评估(基差、生产利润、供给、需求、库存)多空评分均为0、全部中性,报告未给出方向性多空判断,也未设定价格预测或目标区间。
推荐标的
- 报告未明确给出推荐标的或具体交易策略,仅通过基本面评估框架给出基差、生产利润、供给、需求、库存五项中性评分。
关键图表
图1. 不锈钢链现货价格(元/吨)(元/镍点)

图2. 不锈钢月差连1连2(元/吨)

图3. 300系冷轧不锈钢产量(万吨)
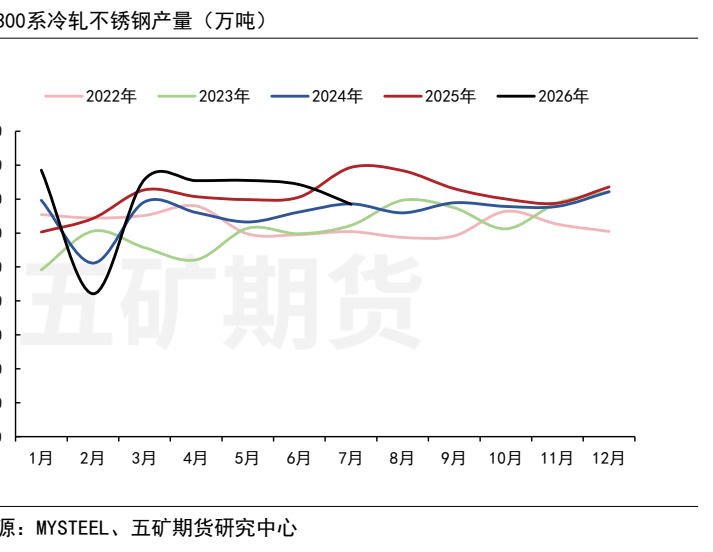
图4. 不锈钢出口东南亚数量(吨)

图5. 电梯自动扶梯及升降机产量(万台)
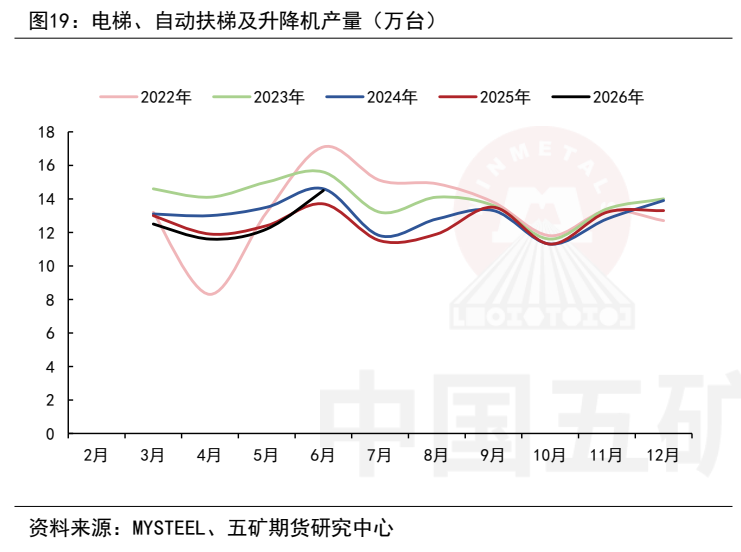
图6. 不锈钢各型号社会库存(万吨)
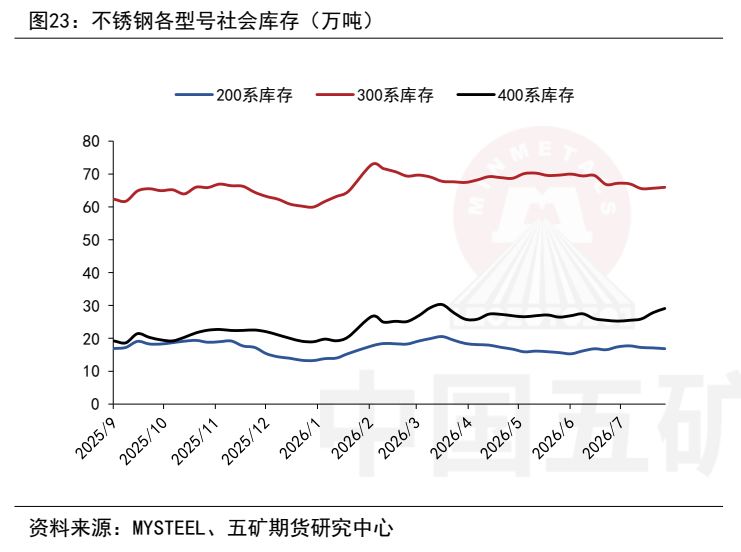
图7. 国内镍铁厂生产利润(元/镍点)
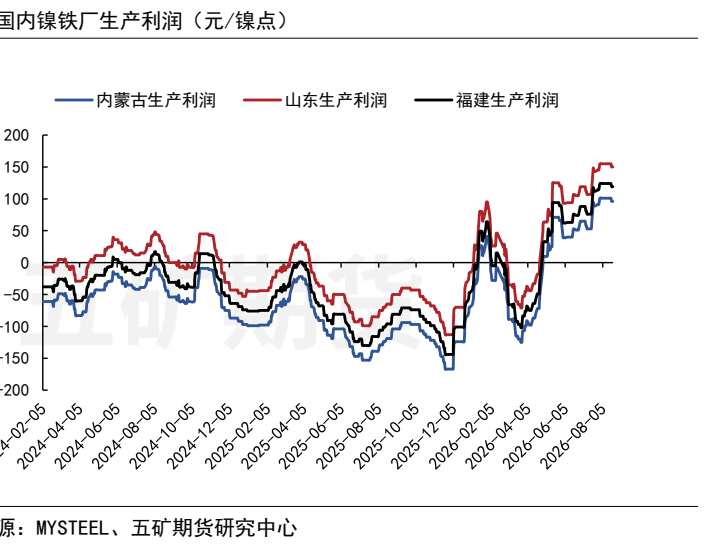
图8. 304冷轧不锈钢生产利润率(%)
