摩根士丹利:中国金融转向低杠杆正循环
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为,二季度贷款和投资增速突然放缓并非增长失速,而是政策在出口和一季度增长较强时主动退出低效刺激、推动更可持续的金融发展。普惠贷款目标取消、地方融资平台信贷收紧、虚增存贷款审计和社保缴费约束,会使社会融资增速从5月的7.7%继续向约6%的中期合理水平回落。家庭仍需约两年去杠杆,短期每年减少4万亿至5万亿元消费资金支持,但高储蓄和金融资产过去十年超过10%的增长,使其并未陷入资产负债表衰退。自2028年起,家庭总资产和零售信贷增速有望恢复至4%至5%。资本市场正由居民资产再配置、科技产业升级和首次公开发行恢复共同驱动,活跃周期可能持续。板块偏好由上半年领先的银行转向券商,其次为保险;银行在11月前分红后表现可能较平淡,年底及2027年趋稳。
主要观点
- 一季度增长和出口强于预期后,政策在二季度主动理顺有效刺激,包括取消普惠金融贷款增速目标、进一步收紧地方融资平台信贷、审计虚增存贷款并强化社保缴费基数。这些措施旨在降低长期风险而非压低正常需求。
- 社会融资增速已从15%以上有序降至2026年5月的7.7%,摩根士丹利认为约6%更符合中期可持续水平。债务增速与名义国内生产总值增速差距缩小,类似2016至2017年的阶段,历史上有利于银行股。
- 过去十年金融风险清理已处置大部分银行、地方融资平台和影子金融隐患,剩余任务是把依赖杠杆的国内需求转向技术升级、工业竞争力、收入和储蓄驱动的增长模式。
- 家庭去杠杆仍将持续约两年。高收益消费贷自2025年第三季度收紧,2026年第一季度信用卡贷款被要求真实确认不良,普惠目标取消又影响大量个人经营贷,零售信贷扩张明显放缓。
- 家庭偿债使年度消费资金支持减少约4万亿至5万亿元,短期压制消费增长;但降低杠杆和积累储蓄能缓冲寿命延长、住房价格和收入不确定性,长期有助于降低零售信贷风险。
- 家庭债务占国内生产总值从2020年63.6%的峰值降至约60.5%,家庭债务占金融资产比例从2019年的28%降至2026年第一季度18%左右。剔除经营贷后,家庭杠杆自2021年已实际下降。
- 住房价值下降没有造成典型资产负债表衰退。家庭金融资产过去十年复合增长约11%,抵消房产贬值,使2021至2025年家庭总资产仍年均增长1.2%,家庭收入也维持4%至5%增长。
- 摩根士丹利预计零售信贷两至三年内触底并恢复3%至4%增长,2028年以后家庭总资产和零售信贷增速可升至4%至5%。金融资产继续以10%以上增长将支持投资产品和资本市场。
- 工业信用风险正在下降。制造业固定资产投资增速自2025年第三季度低于产出增速,高风险工业信贷占比从2025年11月约10%降至7.1%,若投资保持当前轨迹,一至两年内可降至约5%。
- 行业并非简单两极分化:约三分之一经营趋势改善、三分之一稳定、不到三分之一仍面临困难。投资放缓覆盖的负债比例很高,而利润改善行业扩大,有利于逐步消化不良贷款。
- 上半年政府债发行慢于2025年,仅使用年度额度约41%,意味着财政政策更后置。若外需减弱,剩余额度与基础设施投资可以提供需求托底,同时政府净利息负担仍可管理。
- 退出压低贷款定价和扩大低效信贷的措施,有助于银行净息差与金融资产收益率稳定。摩根士丹利预计中国金融资产收益率未来可累计回升约50个基点,银行收入增速继续修复。
- 居民存款增速放缓、基金新发跳升、A股日均成交额超过2.6万亿元和南向交易回升,表明资金正从存款向资本市场再配置。该过程发生在家庭去杠杆期间,因此主要不是新增信贷推动。
- 2025年股票占家庭金融资产比例升至10.5%,高于2024年的9.3%,但仍低于2021年的13.3%。约41.5%的家庭股票投资通过机构完成,主动基金和私募基金增长显示机构化重新启动。
- 技术与产业升级提高资本密集度,2025年私募市场投资量增长45%,退出案例创高位,2026年人工智能和机器人融资平均规模进一步上升。未来12个月首次公开发行融资可能达到2500亿至3000亿元。
- 监管机构过去三年建立市场护栏,2025年中后转向支持创新和融资。A股首次公开发行和再融资同比明显回升,香港市场发行也强劲,领先券商的承销、交易和投资收益将共同受益。
- 摩根士丹利把板块偏好调整为券商优先、保险第二、银行第三。领先券商在慢牛和机构化环境中可更长时间维持双位数净资产收益率,市场尚未充分反映这一修复路径。
- 保险受益于高储蓄、低存款成本、资本市场活跃和金融资产收益率回升,新业务与保费销售可保持双位数增长。银行上半年已明显跑赢,分红至11月后弹性较弱,年底及2027年再趋稳定。
论述逻辑
出口和工业升级支撑增长 → 政策获得窗口退出普惠目标、收紧地方融资平台并清理虚增信贷 → 社会融资增速向约6%回落、家庭继续两年去杠杆 → 短期消费和贷款需求承压但系统性风险下降 → 高储蓄和金融资产增长抵消房产下跌 → 居民资金由存款转向基金与股票 → 科技产业融资、首次公开发行和机构化推动资本市场长期活跃 → 券商净资产收益率率先扩张、保险销售和投资收益随后改善 → 银行净息差稳定但因前期跑赢而相对弹性减弱 → 金融体系进入低杠杆、较高资产配置效率的正向发展循环。
关键展望
- 社会融资增速仍会从7.7%向约6%的中期可持续水平回落,但外需和后置财政可防止信用收缩演变为总需求断崖。
- 家庭去杠杆预计持续至2027年前后,消费短期仍受偿债拖累;自2028年起总资产与零售信贷增速有望恢复至4%至5%。
- 工业高风险信贷占比可能在一至两年内从7.1%降至约5%,前提是制造业投资增速继续低于产出、利润改善行业比例扩大。
- 政府债发行与基础设施投资更后置,若全球需求走弱,下半年财政投放可成为市场情绪和实体需求的主要催化剂。
- A股日均成交、基金新发、私募资金和首次公开发行管线支持资本市场延续慢牛,未来12个月新股融资或达2500亿至3000亿元。
- 领先券商双位数净资产收益率可维持更久,中金公司和中信证券受益于承销、机构化与跨境业务,估值存在重估空间。
- 保险销售仍有望保持双位数增长,但股票市场季度波动会影响短期利润;金融资产收益率逐步回升有利于中期价值。
- 银行在上半年跑赢后至11月可能进入分红后的平淡期,净息差和收入改善则为2026年末至2027年的稳定表现提供支撑。
推荐标的
- 板块首选中国券商,优先中金公司与中信证券;两者分别受益于跨境投行、机构业务、承销份额和资本市场活跃度提升。
- 保险位列第二,可关注基本面改善且股息有吸引力的中国平安,以及受益于寿险销售和投资收益恢复的中国人寿。
- 银行以精选高回报和低估值标的为主,H股偏好中信银行、中国银行和建设银行,A股偏好宁波银行、兴业银行和成都银行。
- 避免追逐上半年已大幅跑赢且估值修复充分的银行组合,可等待分红后调整并在年底收入与净息差改善时重新配置。
- 通过主动股票基金和领先财富管理平台参与居民资产机构化,优先选择能够承接存款迁移和私募产品增长的渠道。
- 关注半导体、存储、机器人和新能源首次公开发行管线带来的券商承销与跟投收益,但需控制发行节奏和市场波动风险。
关键图表
Exhibit 1:摩根士丹利对中国H股银行的偏好排序、评级和目标价
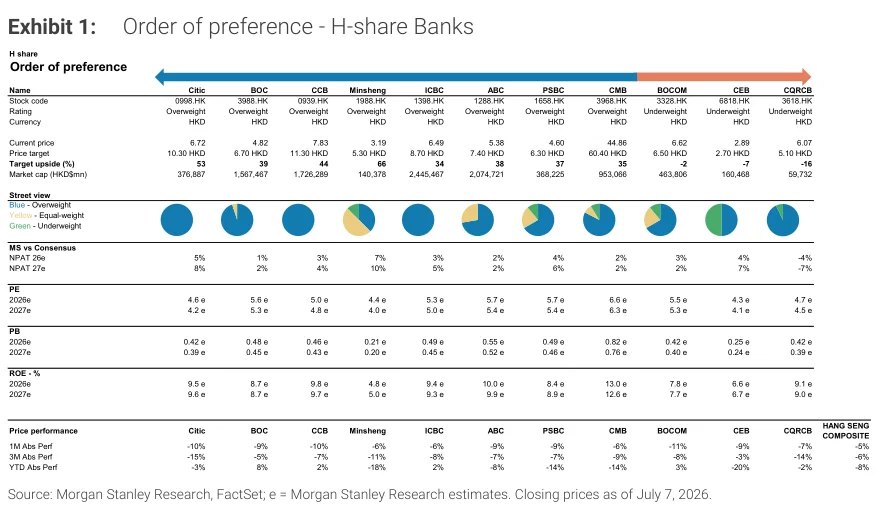
Exhibit 2:摩根士丹利对中国A股银行的偏好排序、评级和目标价

Exhibit 3:摩根士丹利对中国H股券商的偏好排序与估值比较

Exhibit 4:摩根士丹利对中国A股券商的偏好排序与估值比较

Exhibit 5:社会融资与国内生产总值增速差过去六个月收窄,类似2016和2017年并曾利好银行股

Exhibit 6:剔除个人经营贷款后,中国家庭杠杆自2021年以来实际下降

Exhibit 7:2022至2025年中国零售信贷增量显著下降,对消费支出的贡献减少

Exhibit 8:2021年中国家庭总资产中金融资产、房产和未上市股权的构成

Exhibit 9:2025年中国家庭总资产中金融资产上升、房产资产下降后的构成

Exhibit 10:制造业固定资产投资增速自2025年第三季度低于产出增速

Exhibit 11:中国2026年迄今出口同比增速仍强劲,达到15.5%

Exhibit 12:中国社会融资与人民币贷款增速继续放缓

Exhibit 13:中国高风险资产规模的估算变化,单位为十亿元人民币
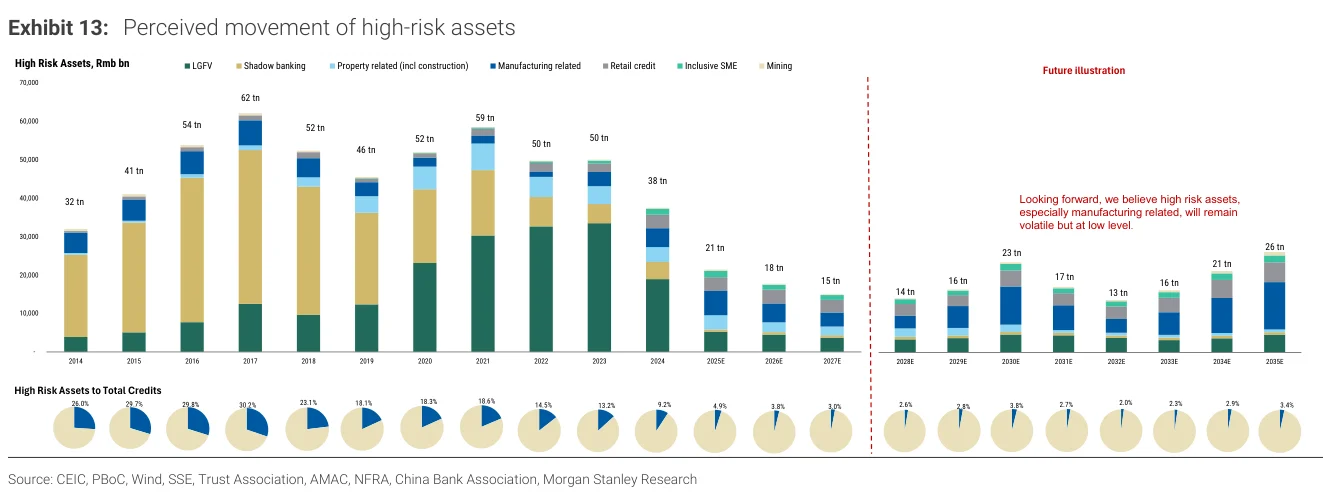
Exhibit 14:中国大部分金融风险已在过去十年完成清理

Exhibit 15:社会融资与国内生产总值增速差过去六个月收窄,类似2016和2017年并曾利好银行股

Exhibit 16:中国家庭信贷占国内生产总值比例从2009年约23%升至2020年约64%后保持相对稳定

Exhibit 17:剔除个人经营贷款后,中国家庭杠杆已经下降

Exhibit 18:中国消费贷款与经营贷款增速曾显著快于零售信贷平均增速

Exhibit 19:中国六家国有银行的消费贷款增速,不含信用卡贷款

Exhibit 20:中国2022至2025年零售信贷增量显著降低

Exhibit 21:中国信用卡交易金额在2025年下半年同比下降

Exhibit 22:中国家庭金融资产保持强劲增长

Exhibit 23:中国家庭信贷占金融资产比例从2019年28.6%降至2026年第一季度18.4%
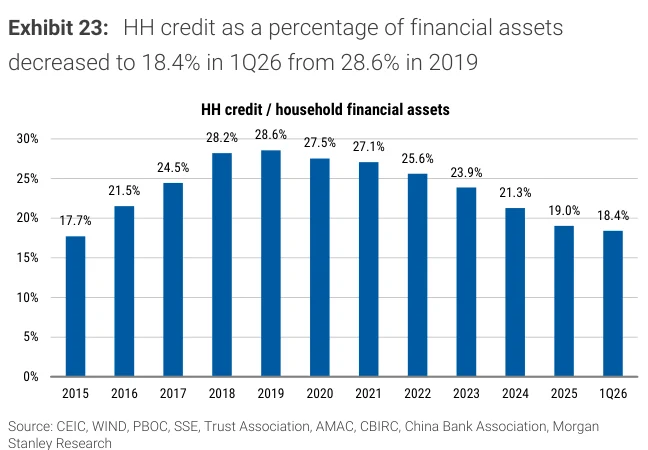
Exhibit 24:中国家庭金融资产增速快于家庭收入增速

Exhibit 25:中国家庭储蓄率明显高于其他主要经济体

Exhibit 26:2021年中国家庭总资产构成分解

Exhibit 27:2025年中国家庭总资产构成分解

Exhibit 28:按负债计85.1%的行业2026年5月资本开支低于2024年上半年,37.2%的行业利润趋势改善

Exhibit 29:中国工业子行业风险分类及高风险信贷占比假设

Exhibit 30:中国工业不良贷款可在三年内逐步消化

Exhibit 31:中国制造业固定资产投资增速自2025年第三季度低于产出增速
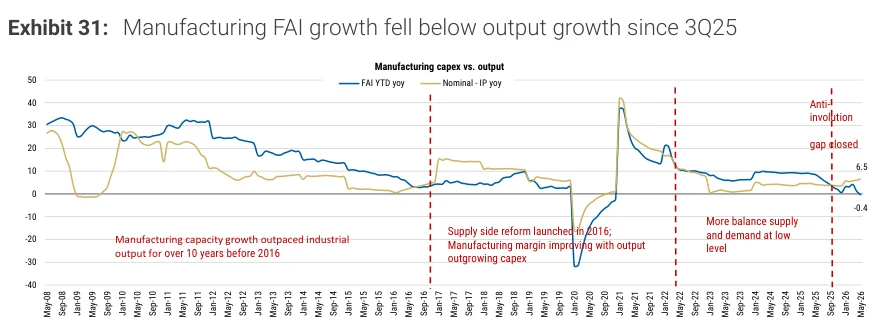
Exhibit 32:中国制造业中长期贷款增速继续放缓

Exhibit 33:中国制造业利润在2026年第一季度同比增长19.1%

Exhibit 34:截至2026年5月中国年度政府债额度仅使用41%,低于2025年5月的46%

Exhibit 35:中国国债与地方政府债净发行节奏均偏后置

Exhibit 36:中国基础设施整体资产回报率在2021至2024年逐步改善,金额单位为十亿元人民币

Exhibit 37:中国政府净利息负担预计降至2.54%的较低水平

Exhibit 38:中国贷款利率正在逐步企稳

Exhibit 39:中国贷款市场报价利率已经连续14个月不变

Exhibit 40:中国银行业净息差在2026年第一季度环比持平

Exhibit 41:中国国债收益率处于合理水平

Exhibit 42:中国家庭存款同比增速放缓至7.5%

Exhibit 43:中国新基金发行在2026年5月显著跃升

Exhibit 44:截至2026年6月22日,中国A股年初至今日均成交额为2.68万亿元人民币

Exhibit 45:中国南向资金总成交额近几个月回升

Exhibit 46:中国南向资金成交额约占香港市场成交额21%

Exhibit 47:中国支付系统总额2026年第一季度同比增长29%,高于4Q25的5%,银行卡消费从2025年下降转为增长3.2%

Exhibit 48:中国银联支付同比增速反弹至11.2%,网联支付增速略降至7.2%

Exhibit 49:中国证券金融公司等主权机构持有多家中国金融企业股份

Exhibit 50:中国A股2026年迄今日均成交额超过2.6万亿元人民币,约为上年同期两倍
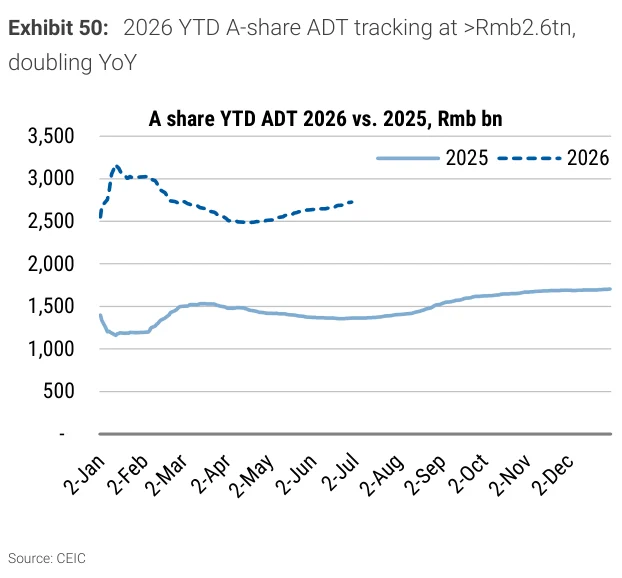
Exhibit 51:中国2026年6月末融资融券余额相对历史高点约为63%

Exhibit 52:中国2026年1至5月家庭新增存款同比少增2.6万亿元,非银行金融机构新增存款增加

Exhibit 53:中国家庭对股票的配置比例升至10.5%

Exhibit 54:中国家庭2025年约41.5%的股票投资通过机构完成

Exhibit 55:中国新发混合型共同基金主要代表主动股票基金,规模同比增长360%

Exhibit 56:中国私募证券基金新增规模显著上升

Exhibit 57:中国A股首次公开发行正常化和香港新股强劲反弹,推动2025年总融资量增长45%

Exhibit 58:中国2025年私募股权退出案例增加,部分来自此前积压项目释放

Exhibit 59:中国2026年迄今最大人工智能与机器人融资交易规模明显高于2025年

Exhibit 60:中国A股2026年迄今首次公开发行规模同比增长95%

Exhibit 61:中国A股2026年迄今后续再融资规模同比增长68%

Exhibit 62:中国前五大券商自2024年中以来的新股跟投在两年锁定期内普遍录得四至五倍未实现收益

Exhibit 63:中国A股过去12个月融资政策实质放松与改革时间线

Exhibit 64:中金公司大部分股票头寸用于对冲衍生品风险

Exhibit 65:中金公司承销跟投与私募股权投资情况
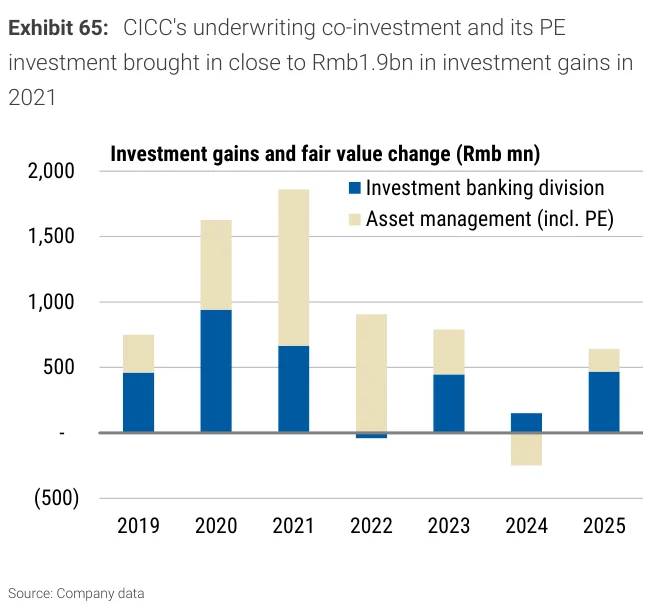
Exhibit 66:摩根士丹利对中金公司盈利预测的调整

Exhibit 67:中信证券承销费用市场份额从10%进一步上升

Exhibit 68:中信证券经纪业务市场份额约为8%

Exhibit 69:中国十年期国债收益率自2025年以来的走势

Exhibit 70:中国主要股票市场指数自2025年以来的表现

Exhibit 49-2:中国证券金融资管计划2026年第一季度持有中国平安A股自由流通股7.02%,相当于总股本4.13%,环比下降0.48个百分点并可能在2Q26加快出售

Exhibit 71:中国平安H股市净率估值

Exhibit 72:中国人寿H股市净率估值

Exhibit 73:中国人民财险市净率估值

Exhibit 74:友邦保险股价相对内含价值估值

Exhibit 70-2:中国市场指数表现支持保险公司2026年上半年盈利,平安中期改善并具吸引力股息

Exhibit 75:中国主要保险公司估值与盈利可比表

Exhibit 76:中国银行远期市净率自2025年末以来下降
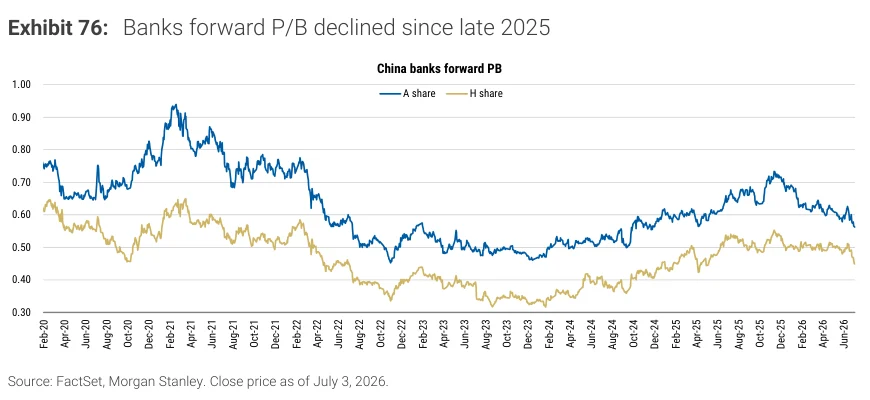
Exhibit 77:中国沪深300各行业总回报

Exhibit 78:中国香港恒生指数各行业总回报

Exhibit 79:中国A股银行股息率

Exhibit 80:中国H股银行股息率

Exhibit 81:中国银行估值比较

Exhibit 82:中金公司财务摘要

Exhibit 83:更新后的中信证券财务摘要
