摩根大通 招商证券A+H:重新评估长鑫存储的上行空间;三季报是关键催化剂
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通建议在2026年三季报披露前重新布局招商证券,认为其在中国券商中具备清晰且独特的业绩催化剂,而行业多数同业在三季度仍面临交易活跃度疲弱和两融余额缩减的压力。 招商证券持有长鑫存储505mn股(占总股本0.74%),对应约Rmb27bn的未实现投资收益,相当于其FY25净利润的约2.2倍。 长鑫存储于2026年7月27日在上交所上市后,相关收益将从3Q26开始按流动性折扣分步计入损益。 摩根大通维持招商证券A股与H股超配(Overweight)评级,设定2027年6月目标价分别为Rmb23.50与HK$21.00,分别对应33%和43%的潜在上涨空间。
主要观点
- 招商证券在中国券商中对长鑫存储的敞口最大,估算带来约Rmb27bn的未实现收益,相当于FY25净利润的约2.2倍。
- 受长鑫存储相关投资收益计入推动,预计招商证券3Q26归母净利润同比增长约190%至Rmb10,681mn,显著好于行业整体。
- 券商行业在3Q26面临严峻经营环境,日均成交额(ADT)和两融余额环比分别下滑19%和13%。
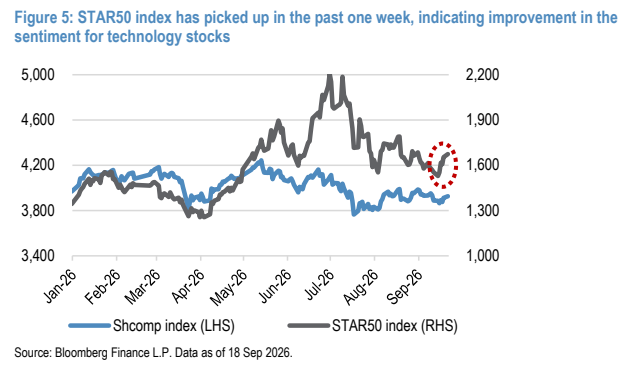
- 招商证券跑赢同业的超额收益自7月初高点(A股/H股分别跑赢22ppt/23ppt)显著回落至7ppt和3ppt,提供了在催化剂落地前的配置良机。
- 科技板块情绪已显现企稳迹象,科创50指数在过去一周出现反弹。
- 在应用50%流动性调整因子后,长鑫存储和大普微预计分别对招商证券3Q损益产生Rmb13.5bn和Rmb-1.3bn的影响,合计潜在影响为Rmb12.2bn。
- 摩根大通上调招商证券2026E净利润预测15.8%至Rmb21,815mn,微调2027E和2028E净利润-2.4%和-2.7%至Rmb16,805mn和Rmb17,410mn。
论述逻辑
- 长鑫存储于2026年7月27日上市且招商证券持有505mn股 -> 测算产生约Rmb27bn未实现收益并在3Q26开始计入损益 -> 驱动招商证券3Q26净利润预计同比增长190%,大幅跑赢因日均成交额环比下降19%和两融余额环比下降13%而承压的同业 -> 科技股情绪降温导致A/H股跑赢幅度自7月初高位大幅收窄,目前股价仅反映35%-40%(A股)和10%(H股)的收益 -> 3Q业绩成为明确催化剂,重申超配并确立估值修复上行空间。
关键展望
- 招商证券A股设定2027年6月目标价Rmb23.50,基于DDM与ROE-g/COE-g终值模型及129%的A/H溢价假设,潜在上涨空间33%。
- 招商证券H股设定2027年6月目标价HK$21.00(前值为HK$20.50),潜在上涨空间43%。
- 下行风险包括:证金公司(CSFC)平准基金出资相关风险与对冲禁令、资管业务监管收紧、佣金率长期受线上/移动平台及佣金费率改革压力;上行风险包括佣金收入超预期、新业务收入超预期及日均成交额改善。
推荐标的
- 招商证券-A(600999.SS):评级超配(Overweight),目标价Rmb23.50(2027年6月),理由是具备券商板块中最显著的长鑫存储收益敞口,经纪业务份额提升并受益于公募基金业务增长,3Q26业绩提供极强催化剂。
- 招商证券-H(6099.HK):评级超配(Overweight),目标价HK$21.00(2027年6月),现价HK$14.82,理由是长鑫存储投资收益对冲了成交萎缩对佣金的拖累,H股对潜在收益的定价更低(仅约10%)。
关键图表
图1. 招商证券股价走势
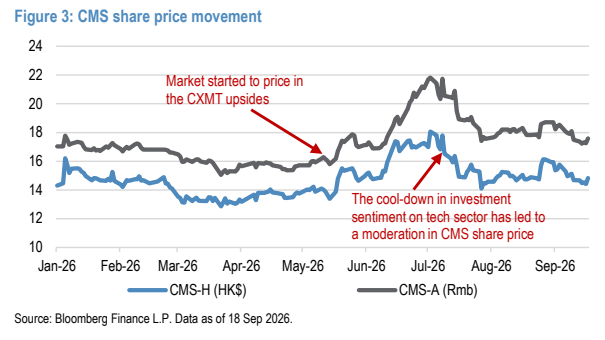
图2. 长鑫存储上市以来股价保持相对稳定
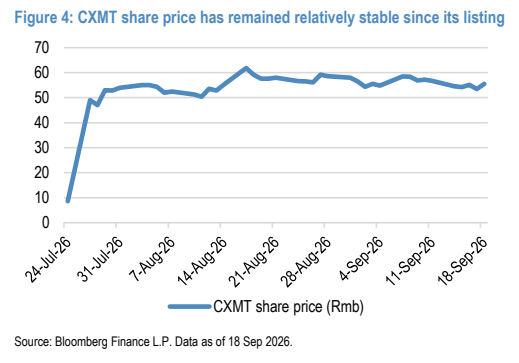
图3. 科创50指数在过去一周有所回升,表明有所改善