摩根大通 股票策略:健康的企利润率和无杠杆资产负债表将提供支撑
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
过去两周布伦特原油突破 100 美元/桶,叠加美国 10 年期国债收益率逼近 5%,对全球股市构成一定压制。 然而市场回撤至今仍较为温和,标普 500 指数和欧洲斯托克 600 指数仅分别自 8 月历史收盘高点下跌 2% 和 4%(或 3%),且 5 年-5 年通胀远期未对油价上涨产生反应,显示通胀预期未脱锚、油价冲击被视为暂时性。 摩根大通认为股票市场能够消化更高的债券收益率,基本面支持因素依然稳固:美国、欧洲和日本三大核心区域的企业利润率普遍高于长期平均水平,且历史上利润率见顶通常领先股市见顶 6 至 8 个季度、领先衰退 9 个季度。 全球企业盈利广度持续改善,MSCI 全球指数中预计 2026 年实现正每股收益增长的公司比例超过 80%。 资产配置上,摩根大通建议超配股票(65%)、标配债券(30%)、低配现金(5%);区域配置上超配新兴市场与欧元区,标配美国、日本与英国。
主要观点
- 油价与美债收益率攀升引发战术性波动,但股市整体跌幅可控且未进入体制转变。
- 长期通胀预期保持稳定,市场将油价飙升视为暂时性扰动而非 2022 年式的通胀失控恐慌。
- 企业利润率处于高位并持续改善,历史上利润率见顶通常领先市场见顶 6-8 个季度、领先衰退 9 个季度。
- 美国工资增速放缓与稳固的经济活动形成理想组合,降低了工资-物价螺旋上升风险并保护盈利能力。
- 欧洲与日本企业盈利表现强劲;欧洲剔除可选消费后的利润率与美国剔除科技行业相当,日本企业 ROE 创数十年新高。
- 盈利广度向科技以外扩散,全球预计 2026 年实现正 EPS 增长的公司占比突破 80%。
- 企业资产负债表杠杆极低,债务久期较长,可有效缓解短期利率高企的再融资冲击。
- 欧美私人信贷增长稳健,反映实际金融环境依然宽松,收益率走高尚未演变为基本面威胁。
论述逻辑
- 原油价格突破 100 美元且美债 10 年期收益率接近 5% -> 引发市场对通胀和加息的战术性担忧 -> 观察到 5 年-5 年通胀远期平稳、股市回调仅数个百分点 -> 确认油价冲击属于暂时性而非机制性衰退。
- 历史数据证实企业利润率见顶领先股市见顶平均 8 个季度(中位数 6 个季度)、领先经济衰退平均 9 个季度(中位数 8 个季度) -> 2026 年二季度企业利润率仍创历史新高且工资增速放缓 -> 得出经济衰退和股市持久性见顶在未来数个季度内极不可能发生。
关键展望
- 10 月份市场将更加紧密地回归基本面逻辑,当前基本面支撑将继续维持。
- 若无显著增长放缓,生产率改善及受抑的工资增长将进一步利好 2027 年企业盈利能力。
- 短期风险点包括缺乏明确的地缘政治缓解途径、9 月份疲软的季节性效应以及科技/AI 领域居高不下的不确定性。
推荐标的
- 全球大类资产配置:股票建议超配(权重 65%,基准 60%);债券建议中性(权重 30%,基准 30%);现金建议低配(权重 5%,基准 10%)。
- 发达市场内部配置:欧元区建议超配(全球配置权重 11.0%,基准 8.7%;欧洲内部权重 58.0%),因信贷脉冲改善、汽车销量数据以及强劲的盈利上修和 PMI 表现;美国建议中性(全球权重 73.0%),因持仓拥挤、估值充分和 AI 同质化风险;日本建议中性(全球权重 6.0%),因大幅上涨后估值较高;英国建议中性(全球权重 3.0%),具备高股息与低 AI/贸易敏感度但在缺乏催化剂。
- 欧洲行业配置:超配原材料(8.0%,细分子行业超配建筑材料、金属与采矿)、工业(21.0%,超配资本品)、可选消费(8.0%,超配耐用消费品);低配能源(3.0%)、必需消费品(6.0%);中性配置信息技术(8.0%,细分子行业超配半导体及半导体设备、低配软件与服务)、金融(25.0%,低配保险)、医疗保健(12.0%)、公用事业(4.0%)、通信服务(4.0%)与房地产(1.0%)。
关键图表
图1. 布伦特原油与美国10年期国债收益率
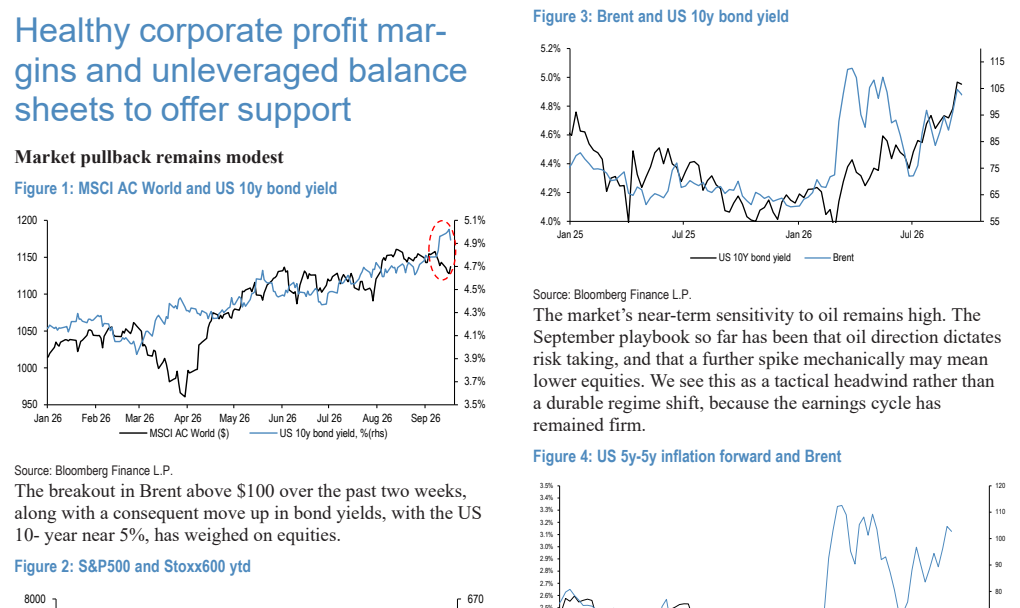
图2. 标普500动量因子多空
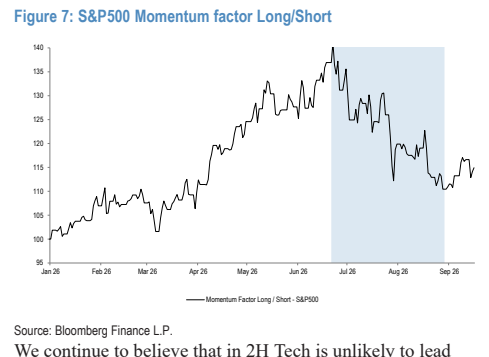
图3. 美国平均时薪增长
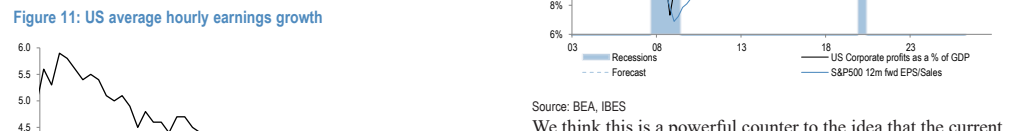
图4. 美国企业债务平均久期
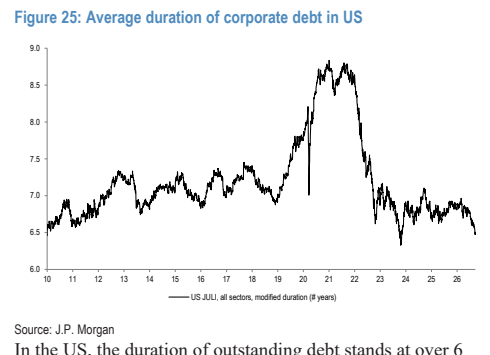
图5. 欧洲原材料行业 EBIT / 销售额 25%
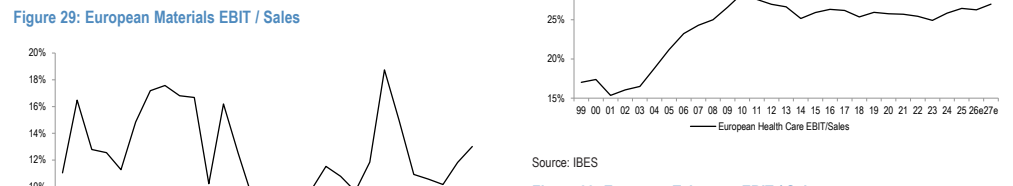
图6. 欧洲能源行业 EBIT / 销售额
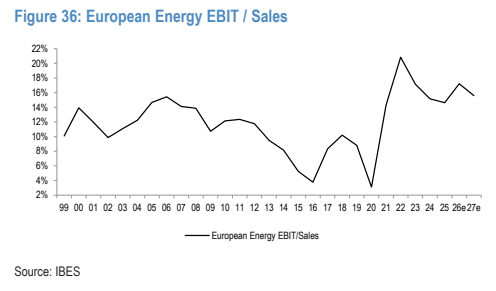
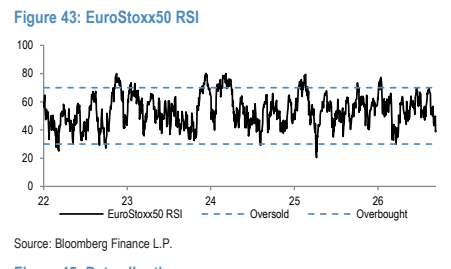
图7. 欧洲斯托克50 RSI