中秋国庆长假“新旧消费”分化明显 2026 10 08
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为,今年中秋和国庆假期可通过“请3休13”形成连续出行窗口,较去年国庆、中秋合计8天假期更长,推动出境游和长途游高速增长,但消费总量增长可能较为温和。 国庆假期前6天(10月1—6日)全社会跨区域人员流动量约18.51亿人次,较2024/2025年同期增长6.2%/1.0%,其中铁路客运量累计约1.28亿人次、同比增长13.6%,公路仅增长0.1%,出行增量集中于跨区域和中长距离;但客单价修复温和,中秋假期78个重点步行街客流量/营业额同比增6.4%/5.1%、隐含客单价同比下降约1.2%,国庆前3天海南离岛免税人均消费同比下降约3.6%。 结构上传统消费和“新消费”增长分化明显:观影、传统景区、线下零售及汽车等大件消费需求偏弱,中秋3天票房2.72亿元、较2024年同期下降30.2%,国庆前5天票房8.87亿元、较2024年同窗口下降48.1%;“新型消费”高速增长,中秋假期智能穿戴设备/具身智能机器人/有机食品/户外运动装备销售额增长120%/93.1%/36.3%/30.2%,中秋假期外国人出入境增长37.7%,入境消费向智能消费电子产品、潮玩及中式养生用品扩散,1-7月境外人员在华消费达2,636亿元、同比增长27.8%。 “以旧换新”拉动力下降,国庆期间相关日均销售额较1-8月日均水平仅略增长2.6%,全年2500亿元资金已全部下达、1-8月相关商品销售额1.55万亿元;报告预计9月社零同比增速从8月的0.4%回升至0.8%,但中秋错位或拖累10月零售增长,而9月29日增量政策聚焦稳投资及地产、提及消费相对较少,稳消费或需政策进一步支持。 风险为地产周期超预期下行压制内需回升、地缘政治扰动拖累外需。
主要观点
- “请3休13”超长假期推动国庆出行延续较高景气,假期前6天(10月1—6日)全社会跨区域人员流动量约18.51亿人次,较2024年、2025年同期分别增长6.2%和1.0%。
- 出行增量集中于中长距离:铁路客运量累计约1.28亿人次、同比增长13.6%,公路人员流动量累计约16.98亿人次、同比仅增长0.1%;若将中秋3日与国庆前6日合并计算,跨区域人员流动量约24.94亿人次、较2024年对应9个假期日增长5.1%。
- 长线游与自驾结构性上行:1200公里以上国内长航线机票预订热度同比增长34%、国庆跨省游占比预计升至82%;神州租车假期租车预订量与预订用户数同比增长150%,新能源车型预订量同比增长超400%。
- 出入境游双向升温:国家移民管理局预测中秋假期日均出入境旅客达225万人次、较2024年同期增长28.4%,国庆假期日均215万人次、较去年同期增长约5.2%;十一假期前6天入港游客人数较2024/2025年同期分别增长20.5%/9.6%。
- 客单价修复偏弱:中秋假期78个重点步行街客流量/营业额同比增长6.4%/5.1%,隐含客单价同比下降约1.2%;国庆前3天海南离岛免税购物金额/人数同比增长8.9%/12.9%,隐含人均消费同比下降约3.6%。
- 传统消费承压:商圈营业额增速(中秋3天5.1%、国庆前3天5.3%)弱于春节假期的7.5%;中秋3天票房合计2.72亿元、较2024年下降30.2%,国庆前5天票房8.87亿元、较2024年同窗口下降48.1%。
- 新型消费之健康管理快速释放:中秋假期重点平台智能穿戴设备/具身智能机器人/有机食品/户外运动装备销售额增长120%/93.1%/36.3%/30.2%;国庆首日苏宁易购核心门店客流同比增长超50%,AI智能类家电销售占比超七成。
- 新型消费之生命体验延续高增:美团“夜游”搜索量增长58%、夜游客流总量增幅预计超26%、“赏月酒店”搜索量增长近3倍;飞猪自然风光、村寨类旅游产品预订用户数同比增长近50%。
- 入境游热度攀升并向实物消费扩散:中秋假期外国人出入境增长37.7%,10月1—3日经上海口岸入境外籍旅客4.4万人次、同比增长18.9%;俄罗斯、巴西入境订单量同比增长301%、278%,五线城市入境订单量同比增长高达90%。
- 入境客流加快转化为消费:2026年1-7月境外人员在华消费达2,636亿元、同比增长27.8%,办理离境退税的境外旅客数量同比增长3倍以上;2026年第2季度旅行服务贷方152亿美元、较2019年同期增长66.0%。
- “以旧换新”拉动递减:国庆前3天相关耐用品日均销售额较1—8月日均水平仅高约2.6%(日均惠及人次高约36%),全年2500亿元资金已全部下达,1—8月相关商品销售额达1.55万亿元、补贴惠及2.08亿人次。
- 社零预测与政策判断:报告预计9月社零同比增速从8月的0.4%回升至0.8%,但中秋移位可能导致10月零售增长明显下行;9月29日增量政策或旨在托底四季度增长、推动完成全年4.5%—5%的经济增长目标,重心在稳投资及稳地产、对消费关注相对较少。
论述逻辑
- “请3休13”超长假期形成连续出行窗口 → 出行总量活跃、半径拉长(国庆前6天跨区域人员流动量约18.51亿人次、较24/25年同期+6.2%/+1.0%,铁路+13.6%而公路仅+0.1%)→ 但消费总量增长温和、客单价修复偏弱(步行街隐含客单价中秋同比下降约1.2%、海南离岛免税人均消费同比下降约3.6%)→ 结构上传统消费与“新消费”分化:观影、传统景区、线下零售、汽车等大件消费偏弱(中秋3天和国庆前5天票房较2024年同期降幅超三成、以旧换新品类日均销售额仅较1-8月日均+2.6%),健康管理、生命体验、入境消费等新型消费高增(智能穿戴+120%、外国人出入境+37.7%、境外人员在华消费2,636亿元+27.8%)→ 以旧换新对耐用品拉动递减、中秋错位或拖累10月零售增长 → 9月29日增量政策重心在稳投资及稳地产、提及消费相对较少 → 稳增长中促进居民消费意愿不可或缺,稳消费或需政策进一步支持。
关键展望
- 报告预计9月社零同比增速从8月的0.4%回升至0.8%,但中秋移位可能导致10月零售增长明显下行;乘用车零售量9月同比降幅较8月的19%走阔至29%,或对整体消费形成拖累。
- 9月29日央行、财政部及金融监管总局公布结构性再贷款和居民购房贷款贴息等增量政策安排,或旨在托底四季度增长、推动完成全年4.5%—5%的经济增长目标,政策总量承托较为温和、重心在稳投资及稳地产。
- 耐用消费品“低频”可能前置未来消费、暂时性挤出非补贴品类,对整体消费拉动逐步降温,稳消费或需政策进一步支持;地方政府收入和融资增长承压下,政府消费也可能继续走弱。
- 风险提示:地缘政治扰动超预期拖累全球增长、对外需形成拖累;地产周期超预期下行,对内需回升形成压制。
推荐标的
- 报告未明确给出推荐标的(本篇为宏观专题研究,未涉及个股评级、目标价或覆盖证券)
关键图表
图1. 图表 1: 今年国庆假期前 6 天(10 月 1-6 日)全社会跨区域人员流动量较 2024/2025 年同期增长 6.2%/1.0%
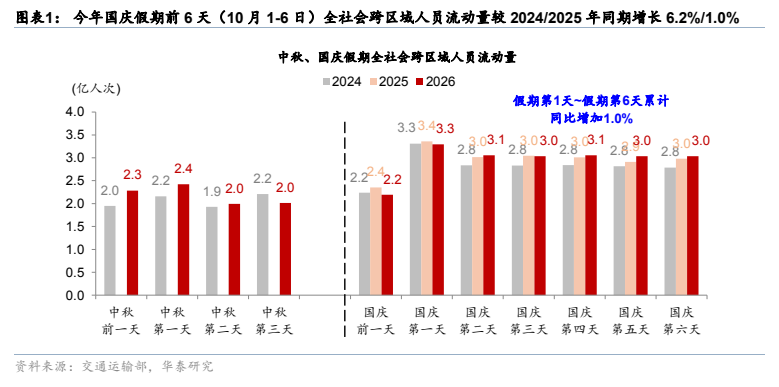
图2. 图表 2: 中秋及国庆假期前 6 日分交通方式人员流动量
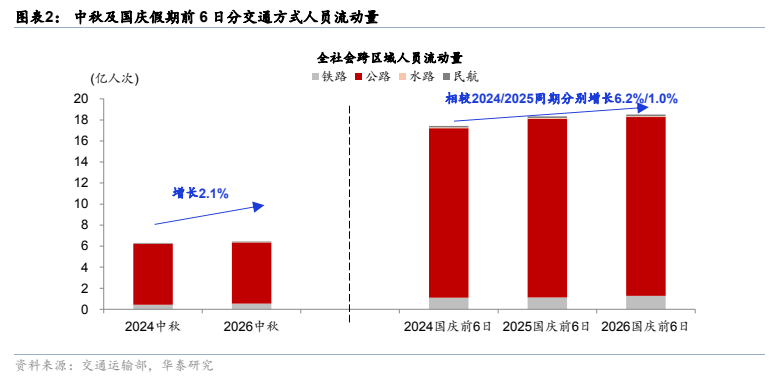
图3. 图表 6: 航班管家数据显示中秋、国庆假期出行国内机票平均价格同比分别增长 17.2%、6.7%
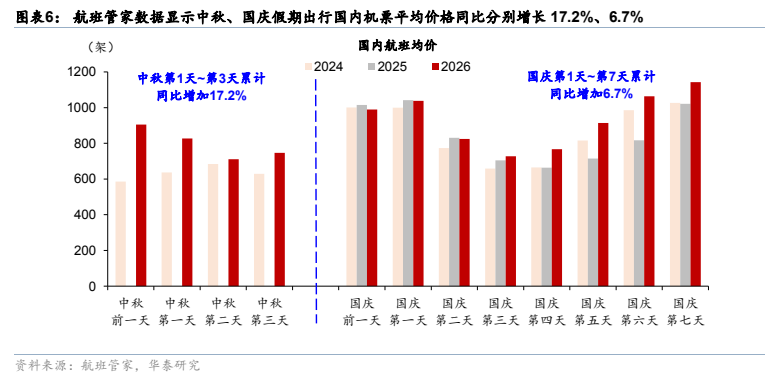
图4. 图表 7: 航班管家数据显示今年国庆假期前 6 天国际航班数量同比上行 2.1%
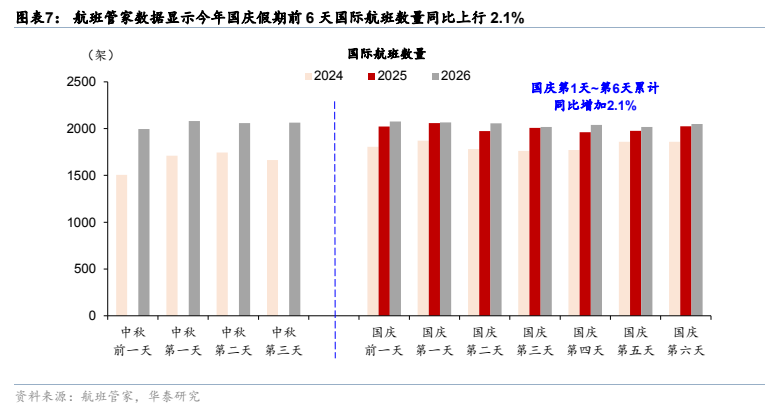
图5. 图表 10: 今年中秋国庆假期长线游、县城深度游等多元化出行需求集
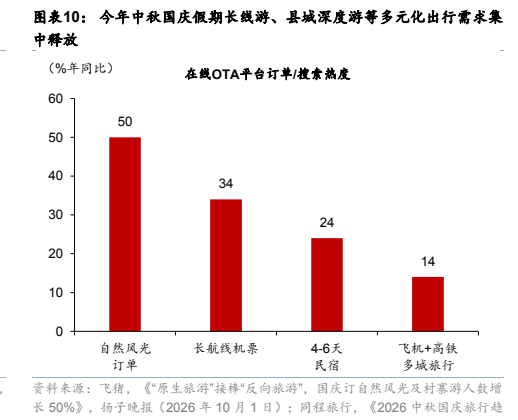
图6. 图表 12: 2026 年主要假期 78 个重点步行街(商圈)营业额表现
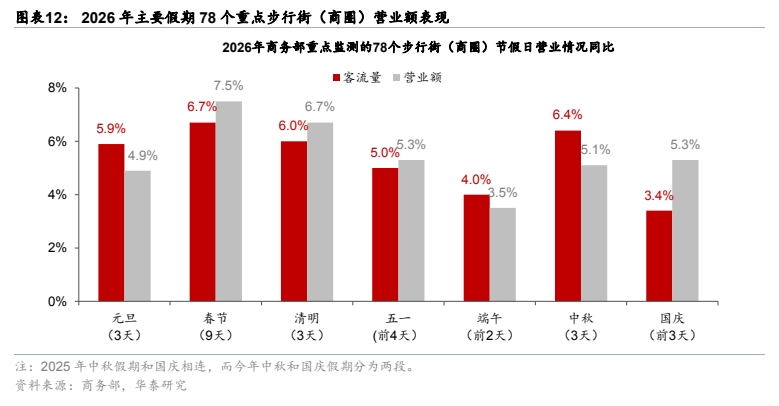
图7. 图表 14: 今年国庆档电影票房表现承压
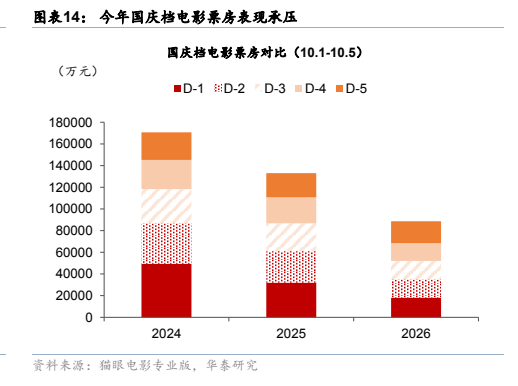
图8. 图表 15: 新质、健康与户外消费成为中秋消费新增量
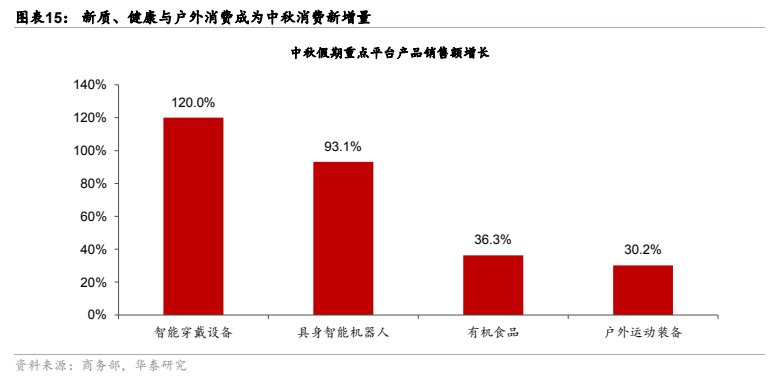
图9. 图表 17: 2026 年第 2 季度,港澳台居民及外国人出入境恢复率达

图10. 图表 18: 2026 年第 2 季度,港澳台居民入境恢复率达 126%,连续第 11 个季度超过 2019 年同期水平,但同比

图11. 图表 20: 2026 年第 2 季度整体服务贸易逆差较 2019 年有所收窄

图12. 图表 21: 今年 4 月以来,以旧换新对总体社零持续形成拖累
